Bitcoin Monetarisierung: Der Weg vom Wertspeicher zum Tauschmittel

Bitcoin Monetarisierung: Der Weg vom Wertspeicher zum Tauschmittel

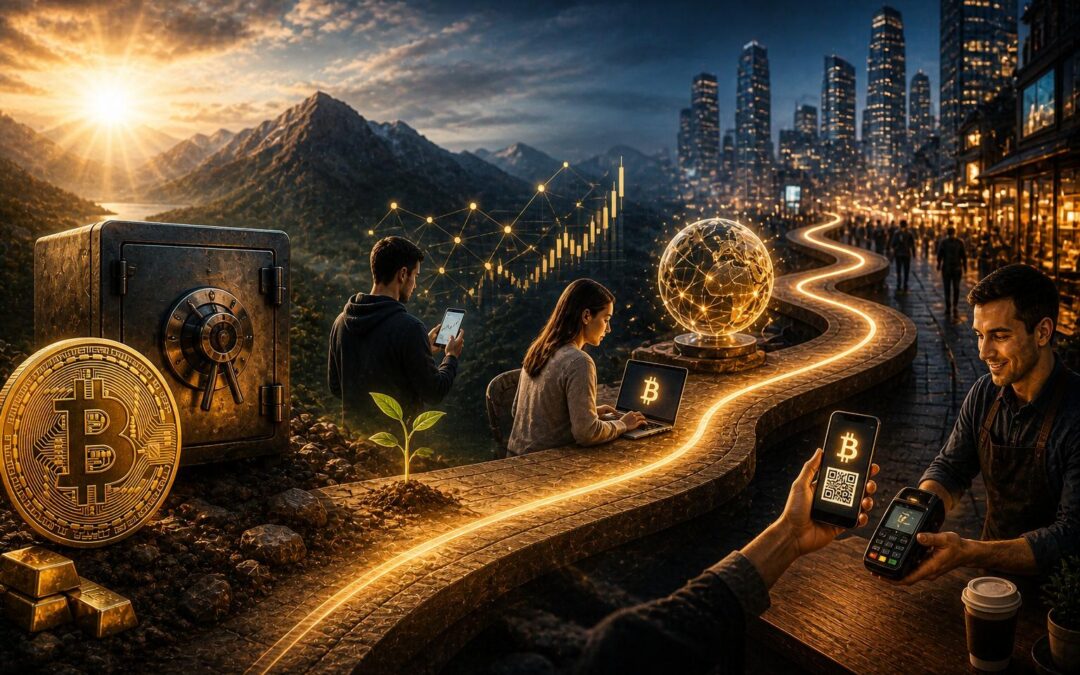
Bitcoin Monetarisierung beschreibt den Prozess, durch den Bitcoin schrittweise die Funktionen eines etablierten Geldes übernimmt. Im Zentrum steht eine dynamische Wechselwirkung zwischen Geldprämie, Kaufkraft und Akzeptanz. Der Weg vom Wertaufbewahrungsmittel zum allgemein akzeptierten Tauschmittel ist kein linearer Pfad, sondern ein vielschichtiger Marktprozess. Eine nüchterne Einordnung zeigt, was diesen Mechanismus antreibt und wo seine Grenzen liegen.

Monetarisierung als dynamischer Prozess

Die Bitcoin Monetarisierung verläuft nicht in starren, klar abgrenzbaren Phasen. Stattdessen greifen die Funktionen Wertaufbewahrung, Tauschmittel und Recheneinheit ineinander und beeinflussen sich gegenseitig. Ein Asset kann in bestimmten Nischen bereits als Tauschmittel oder Recheneinheit dienen, bevor es flächendeckend als Wertaufbewahrungsmittel etabliert ist.

Die Übergänge sind fließend und abhängig von Marktteilnehmern, Region und regulatorischem Umfeld. Dieser dynamische Charakter unterscheidet Geldwerdung von einer rein chronologischen Stufenfolge.

Pierre Rochard beschreibt in seinem Aufsatz “Speculative Attack” auf der Plattform des Nakamoto Institutes, wie sich Geldwerdung in Wellen vollzieht und durch Rückkopplungsmechanismen verstärkt. Genau diese Wellenbewegung erklärt, warum Bitcoin in seiner bisherigen Geschichte immer wieder Phasen starker Wertsteigerung mit Korrekturen abwechselt. Der Weg der Monetarisierung ist damit weder linear noch gleichmäßig, sondern ein iterativer Prozess.

Die Mechanik der Geldwerdung

Im Kern der Bitcoin Monetarisierung steht eine positive Rückkopplungsschleife zwischen Geldprämie und Kaufkraft. Steigt die Geldprämie, also der Aufpreis über den reinen Gebrauchswert hinaus, steigt auch die Kaufkraft. Eine höhere Kaufkraft macht das Asset attraktiver als Wertspeicher, was wiederum mehr Marktteilnehmer anzieht und die Geldprämie weiter erhöht.

Diese Mechanik verstärkt sich selbst, solange die strukturellen Eigenschaften wie Knappheit und Marktfähigkeit erhalten bleiben. Akademische Analysen wie die Studie von Garcia und Kollegen aus dem Jahr 2014 haben solche Feedback-Schleifen bei Bitcoin empirisch nachgewiesen, allerdings auch in beide Richtungen: Sie verstärken sowohl Aufwärtsbewegungen als auch Abwärtsbewegungen.

Wichtig ist hier die Einordnung: Die Mechanik ist symmetrisch, nicht ausschließlich aufwärtsgerichtet. Ein Vertrauensverlust in das Asset kann denselben Verstärkungseffekt nach unten auslösen. Reflexivität ist damit Treiber der Bitcoin Monetarisierung, aber auch ihr größtes Risiko. Die Stabilität des Prozesses hängt von der Substanz der zugrunde liegenden Geldeigenschaften ab.

Wie Wertaufbewahrung Tauschmittel-Akzeptanz schafft

Wertaufbewahrung ist die Vorstufe zur Tauschmittelfunktion. Erst wenn ein Asset über längere Zeiträume Kaufkraft konserviert, sind Marktteilnehmer bereit, es im täglichen Handel zu akzeptieren. Bei Bitcoin ist diese Funktion seit dem Eintritt institutioneller Akteure und der Zulassung von Spot-ETFs im Januar 2024 deutlich gefestigt.

Der nächste Schritt, die breite Akzeptanz als Tauschmittel, stößt aktuell auf konkrete Hindernisse. Die Volatilität bleibt eine Hürde für tägliche Zahlungen. Steuerliche Behandlung als Asset macht jede Ausgabe zu einem steuerlichen Ereignis. Greshams Law beschreibt dazu einen verstärkenden Effekt:

In einem System mit zwei Geldformen halten Marktteilnehmer das harte Geld und geben das weiche aus, was die Tauschmittelfunktion des harten Geldes weiter zurückdrängt.

Genau dieser Effekt wirkt heute zwischen Bitcoin und fiat-basierten Währungen. Innerhalb der Bitcoin-Community gibt es deshalb eine offene Debatte: Michael Saylor vertritt die Position, Bitcoin solle primär digitales Gold und Wertspeicher sein. Jack Dorsey und andere argumentieren, ohne Tauschmittelfunktion verfehle Bitcoin sein ursprüngliches Ziel. Die Österreichische Schule liefert hier den Erklärungsrahmen.

Saifedean Ammous beschreibt die Bitcoin Monetarisierung als notwendige Reihenfolge, in der Wertaufbewahrung den Grundstein legt, bevor Tauschmittelfunktion folgen kann. Bitcoin als Hard Money mit fixer Obergrenze von 21 Mio. ist die logische Konsequenz dieses Rahmens, weil die Geldprämie auf einer programmatisch verankerten Knappheit beruht und nicht auf politischen Zusagen.

Wichtig bleibt die Trennung zwischen Theorie und Praxis: Der Übergang vom Wertspeicher zum globalen Tauschmittel ist ein offener Prozess mit vielen technischen, regulatorischen und marktpsychologischen Variablen. Wer die Bitcoin Monetarisierung ernsthaft einordnen will, muss sie als dynamisches Marktphänomen verstehen, das aus subjektiven Wertentscheidungen vieler Akteure entsteht und keinen garantierten Ausgang hat.

In vorherigen Bildungsartikel berichteten wir über die Geldprämie von Bitcoin als Geld. 

Bitcoin Geldprämie: Die ökonomische Logik hinter Hard Money

Bitcoin Geldprämie: Die ökonomische Logik hinter Hard Money

Bitcoin Geldprämie ist ein zentrales Konzept der Geldtheorie, das oft missverstanden wird. Sie beschreibt den Aufpreis, den ein Gut über seinen reinen Gebrauchswert hinaus erhält, sobald es als Geld dient. Wer Bitcoin als monetäres Asset einordnen will, kommt an dieser Logik nicht vorbei. Eine nüchterne Analyse zeigt, wie Geldprämien entstehen, wachsen und auch wieder verschwinden können.

Was die Geldprämie ökonomisch beschreibt

Die Geldprämie bezeichnet den Teil der Kaufkraft eines Gutes, der nicht durch seinen Gebrauchswert erklärbar ist. Ein Gut wird zum Geld, wenn der Markt ihm einen zusätzlichen Wert für die Funktionen Wertaufbewahrung, Tauschmittel und Recheneinheit zuschreibt.

Dieser Aufpreis entsteht aus der subjektiven Erwartung, dass andere Marktteilnehmer das Gut künftig ebenfalls akzeptieren werden. Geld ist also kein objektives Merkmal eines Gutes, sondern eine emergente Marktfunktion. Die Frage, ob diese Wertsteigerung eine Blasenbildung darstellt oder eine echte Monetarisierung, lässt sich nicht pauschal beantworten.

Bei Gütern mit nachhaltiger Akzeptanz und stabiler Knappheit spricht die Geldtheorie von Monetarisierung, bei kurzfristiger Spekulation ohne strukturelle Grundlage von Spekulationsblasen. Die Bitcoin Geldprämie ist hier ein Sonderfall, weil Bitcoin keinen klassischen Gebrauchswert hat und seine Kaufkraft fast vollständig aus monetären Erwartungen besteht.

Die Differenz zwischen Tausch- und Nutzwert

Historisch hatten viele Geldgüter einen messbaren Gebrauchswert. Gold wurde als Schmuck und in der Industrie verwendet, Silber in der Elektronik und Medizin. Doch ihr Marktpreis lag und liegt deutlich über dem reinen industriellen Verbrauchswert. Diese Differenz ist die Geldprämie. Andere Geldformen wie Muschelgeld oder bestimmte Steine hatten einen sehr geringen oder gar keinen Gebrauchswert. Eine ausführliche Darstellung dieser Geldgeschichte liefert Nick Szabos Aufsatz “Shelling Out: The Origins of Money”.

Bitcoin reiht sich in die Logik der Geldprämie ein, jedoch ohne einen physischen Gebrauchswert. Sein Wert entsteht ausschließlich aus seinen monetären Eigenschaften: Knappheit, Teilbarkeit, Übertragbarkeit, Fälschungssicherheit und Zensurresistenz. Die Bitcoin Geldprämie ist damit kein Aufpreis auf einen Nutzwert, sondern der gesamte Marktwert. Das macht Bitcoin theoretisch reiner als historische Geldformen, gleichzeitig aber auch abhängiger von der Stabilität der Akzeptanz.

Hard Money, Marktfähigkeit und der Wettbewerb der Geldformen

Hard Money Geldprämie ist die Form der Geldprämie, die an Knappheit und schwer reproduzierbarer Produktion gebunden ist. Saifedean Ammous beschreibt im Bitcoin Standard, dass Hard Money sich durch ein hohes Stock-to-Flow-Verhältnis auszeichnet, also durch einen großen Bestand im Verhältnis zur jährlichen Neuproduktion.

Gold hatte historisch das höchste Verhältnis dieser Art, Bitcoin hat es nun mit jedem Halving programmatisch verschärft. Geldprämien sind nicht statisch: Sie entwickeln sich nicht-linear und können durch besseres Geld verdrängt werden.

Das prominenteste historische Beispiel ist die Demonetisierung des Silbers im 19. Jahrhundert. Nach dem Sieg im Deutsch-Französischen Krieg führte das Deutsche Reich 1871 den Goldstandard ein, finanziert durch französische Reparationszahlungen. Die USA folgten mit dem Coinage Act von 1873, weitere Länder schlossen sich bis 1879 an.

Der Silberpreis fiel zwischen 1879 und 1935 um über 80 Prozent, weil seine Geldprämie verschwand. Wichtig ist die Einschränkung: Diese Verdrängung war kein reiner Marktprozess, sondern stark staatlich erzwungen.

Die Bitcoin Geldprämie steht heute im Wettbewerb mit Gold und mit fiat-basierten Wertspeichern. Friedrich August von Hayek argumentierte in “Entnationalisierung des Geldes”, dass ein freier Wettbewerb der Währungen langfristig die hartwertigste Geldform durchsetzt. Wichtig bleibt die Trennung zwischen Theorie und Praxis: Ob Bitcoin den Stufenübergang vom Wertspeicher zum globalen Tauschmittel schafft, ist eine offene Frage.

Die ökonomische Logik ist konsistent, der praktische Verlauf hängt von der freien Geldwahl vieler Marktteilnehmer ab. Wer die Bitcoin Geldprämie ernsthaft einordnen will, muss sie als Marktphänomen begreifen, das sich aus subjektiven Wertentscheidungen aufbaut, ohne durch staatliche Anordnung garantiert zu sein.

Im letzten Bildungsartikel berichteten wir über die erste kommerzielle Bitcoin-Zahlung. 

Bitcoin Pizza Day: Die erste kommerzielle Zahlung mit Bitcoin

Bitcoin Pizza Day: Die erste kommerzielle Zahlung mit Bitcoin

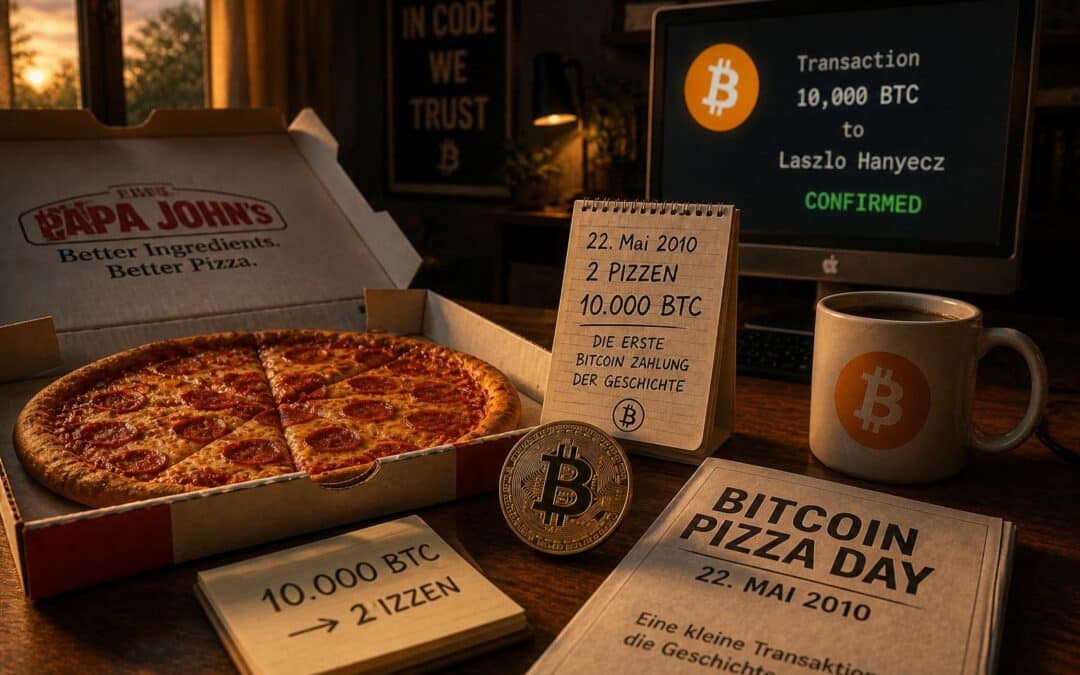
Bitcoin Pizza Day bezeichnet den 22. Mai 2010, an dem die erste dokumentierte kommerzielle Zahlung mit Bitcoin stattfand. Der Programmierer Laszlo Hanyecz ließ sich zwei Pizzen von Papa John’s nach Hause liefern und bezahlte dafür 10.000 BTC. Die Anekdote ist heute weltbekannt, ihre ökonomische Tragweite wird oft unterschätzt. Eine nüchterne Einordnung zeigt, was diese Transaktion über Bitcoin in seiner Frühphase verrät.

Wie es zur ersten Pizza-Bestellung kam

Am 18. Mai 2010 veröffentlichte Hanyecz im BitcoinTalk-Forum ein Angebot: Er wollte 10.000 BTC für zwei Pizzen zahlen. Hanyecz war zu diesem Zeitpunkt kein Außenstehender, sondern ein zentraler technischer Akteur. Er hatte den ersten MacOS-Client für Bitcoin Core entwickelt und kurz zuvor das GPU-Mining etabliert, was die Hashrate des Netzwerks innerhalb weniger Monate massiv steigerte.

Vier Tage nach seinem Forum-Post nahm der damals 19-jährige Jeremy Sturdivant aus Kalifornien das Angebot an und ließ zwei Pizzen an Hanyecz’ Adresse in Florida liefern. Die Bestellung selbst hatte einen Warenwert von rund 41 US-Dollar. Die Original-Threads des Forums sind im Nakamoto Institute archiviert. Die Transaktion ging als erste dokumentierte kommerzielle Bitcoin-Zahlung in die Wirtschaftsgeschichte ein.

Die ökonomische Logik einer zweiseitigen Handlung

Im Mai 2010 existierte zwar bereits ein theoretischer Wechselkurs für Bitcoin, etabliert vom NewLibertyStandard im Oktober 2009 auf Basis der Stromkosten beim Mining, sowie die im März 2010 gestartete Börse BitcoinMarket.com. Ein liquider Marktpreis im klassischen Sinn fehlte jedoch, weil Volumen und Teilnehmerzahl minimal waren. Aus diesem Grund war die Pizza-Transaktion eine bilaterale Verhandlung: Zwei Akteure einigten sich subjektiv auf einen Tauschwert, ohne ihn aus einem etablierten Preis abzuleiten.

Genau diese zweiseitige Handlung ist ökonomisch interessant, weil sie Preisbildung im Anfangszustand zeigt. Der subjektive Wert für Hanyecz lag in der Verfügbarkeit der Pizza ohne Aufwand, der subjektive Wert für Sturdivant in der Aussicht auf eine ungewisse, aber möglicherweise zukünftig wertvolle Bitcoin-Menge. Beide Seiten profitierten aus ihrer Sicht. Diese erste kommerzielle Bitcoin-Zahlung gab Bitcoin den ersten realen Warenwert und damit eine Referenz für spätere Transaktionen.

Pizza Day und die ökonomische Lehre

Der Bitcoin Pizza Day ist mehr als eine Anekdote über teuer gewordene Pizzen. Bei einem aktuellen Bitcoin-Kurs ergeben sich aus 10.000 BTC heute Werte im dreistelligen Millionenbereich oder darüber, was die Berechnung der Opportunitätskosten in den Vordergrund rückt. Ökonomisch sind Opportunitätskosten der Wert der nicht gewählten Alternative. Hanyecz hätte die 10.000 BTC behalten können, hat sich aber für die Pizza entschieden, weil deren subjektiver Nutzen für ihn im Mai 2010 höher war als die Spekulation auf eine ungewisse Zukunft.

Die rückblickende Bewertung dieser Entscheidung ist eine reine Hindsight-Betrachtung und ökonomisch wenig aussagekräftig. Hanyecz selbst hat in späteren Interviews betont, dass die Bestellung damals ein guter Deal war. Er gab im Lauf der Jahre nach eigener Aussage rund 100.000 BTC für Pizzen und andere Güter aus.

Wichtig ist die theoretische Einordnung: Der Pizza Day markiert den Übergang von einem rein digitalen Sammlerstück zu einem Gut mit realer Tauschwertverankerung.

Ludwig von Mises beschrieb mit dem Regressionstheorem, dass jede Geldwerdung an eine erste subjektive Wertschätzung anknüpft, die historisch verankert sein muss.

Der Pizza Day liefert genau diesen Anker für Bitcoin: Der erste reale Warenpreis, an dem sich alle späteren Bewertungen orientieren konnten. Wichtig bleibt die Trennung zwischen Theorie und Praxis: Die ökonomische Lehre des Pizza Day liegt nicht im Preisvergleich, sondern in der Demonstration, dass subjektive Wertentscheidungen zweier Akteure einen Markt entstehen lassen können, ohne dass eine zentrale Instanz Preise vorgibt.

Genau diese spontane Ordnung, wie sie Friedrich August von Hayek beschrieb, ist das eigentlich Bemerkenswerte an diesem Tag.

Im vorherigen Bildungsartikel berichteten wir über die Geldwerdung von Bitcoin vom Wertaufbewahrungsmittel zum Tauschmittel.

Bitcoin Tauschmittel: Die Stufen der Geldwerdung verstehen

Bitcoin Tauschmittel: Die Stufen der Geldwerdung verstehen

Bitcoin Tauschmittel ist mehr als ein technischer Begriff. Er beschreibt eine ökonomische Funktion, die ein Gut erst nach mehreren Stufen erlangt. Die Geldtheorie unterscheidet klar zwischen Wertaufbewahrung, Tauschmittel und weiteren Geldfunktionen. Bitcoin steht in diesem Prozess an einem bestimmten Punkt, der sich nüchtern einordnen lässt.

Die ökonomischen Voraussetzungen für Geldfunktion

Damit ein Gut die Funktion eines Tauschmittels übernimmt, muss ihm zuerst Wert beigemessen werden. Das ist die Grundbedingung jeder Geldordnung: Niemand tauscht etwas gegen ein Gut, dessen Kaufkraft ungewiss ist. Carl Menger und später Ludwig von Mises zeigten, dass Geld nicht durch Dekret entsteht, sondern aus einem Gut hervorgeht, das bereits einen wahrgenommenen Wert besitzt.

Mises formulierte dies im Regressionstheorem: Die heutige Kaufkraft eines Geldes leitet sich aus der gestrigen Kaufkraft ab, und diese wiederum aus dem ursprünglichen Gebrauchs- oder Sammlerwert. Sobald ein Gut weltweit als wertstabil gilt, steigt seine Kaufkraft, weil mehr Menschen es als Speicher nutzen. Damit steigen auch die versteckten Kosten, es als Tauschmittel auszugeben, denn jede Ausgabe ist ein Verzicht auf zukünftigen Wertzuwachs.

Erst wenn diese Opportunitätskosten auf ein niedriges Niveau sinken, wird aus der Wertaufbewahrung ein akzeptiertes Tauschmittel mit stabiler Kaufkraft. Der Markt wählt dabei automatisch die Geldform mit der besseren Marktfähigkeit, sofern er die Wahl hat.

Vier Stufen der Monetarisierung

Saifedean Ammous beschreibt im Buch The Bitcoin Standard vier Stufen, die ein Geld typischerweise durchläuft: Sammlerstück, Wertaufbewahrung, Tauschmittel und Recheneinheit. Die Stufenlogik ist nicht streng linear, sie greift ineinander und kann je nach Region und Marktteilnehmer unterschiedlich verlaufen. Eine ausführliche Darstellung des Stufenmodells findet sich auf der Autorenseite von Saif.

Auf der ersten Stufe wird ein Gut wegen seiner Seltenheit oder bestimmten Eigenschaften gesammelt, ohne ökonomische Funktion im engeren Sinn. Auf der zweiten Stufe wird es zur Wertaufbewahrung genutzt, weil seine Kaufkraft über längere Zeiträume Bestand hat.

Auf der dritten Stufe etabliert es sich als Tauschmittel im täglichen Handel, sobald es liquide und stabil genug ist. Auf der vierten Stufe wird es zur Recheneinheit, in der Preise direkt ausgedrückt werden.

Bitcoin Wertaufbewahrung als Funktion ist heute am stärksten ausgeprägt, während die Tauschmittelfunktion weltweit nur teilweise erfüllt wird.

Vom Sammlerstück zur Recheneinheit

Bitcoin durchläuft diesen Prozess seit seiner Entstehung 2009. In der Anfangszeit war Bitcoin ein Sammlerstück einer kleinen Tech-Community ohne etablierten Marktwert. Die berühmteste Anekdote stammt vom 22. Mai 2010, als Laszlo Hanyecz 10.000 BTC für zwei Pizzen ausgab, im damaligen Gegenwert von rund 41 US-Dollar.

Aus heutiger Sicht ein extremer Wert, aus damaliger Sicht logisch, weil die Opportunitätskosten als Tauschmittel niedrig waren und ein etablierter Wertspeicherstatus fehlte. Mit zunehmender Akzeptanz, technischer Reife und institutioneller Adoption verschiebt sich Bitcoin schrittweise auf der Stufenleiter.

Die Wertaufbewahrungsfunktion ist heute durch Spot-ETFs, Unternehmenstreasuries und globale Liquidität deutlich gefestigt. Die Tauschmittelfunktion bleibt im Alltag eingeschränkt, einerseits durch hohe Volatilität, andererseits durch den hohen Wertspeicheranreiz.

Wichtig ist die Trennung zwischen Theorie und Praxis: Der Stufenübergang vom Wertspeicher zum Tauschmittel ist möglich, aber nicht garantiert, und stark von technischer Infrastruktur und freier Geldwahl abhängig. Genau hier verbindet sich das Stufenmodell mit der Österreichischen Schule.

Ludwig von Mises zeigt mit dem Regressionstheorem, dass jede Geldwerdung an eine subjektive Wertschätzung anknüpft, die historisch verankert ist.

Bitcoin als Hard Money mit fixer Obergrenze von 21 Mio. ist die logische Konsequenz dieses Rahmens, weil seine Knappheit programmatisch festgelegt ist und nicht durch politische Entscheidungen verändert werden kann. Wer Bitcoin Tauschmittel ernsthaft einordnen will, muss die Stufen der Monetarisierung mitdenken und akzeptieren, dass dieser Prozess Jahrzehnte dauern kann, mit offenem Ausgang.

Die ökonomische Logik ist konsistent, der praktische Verlauf bleibt eine Frage subjektiver Geldwahlentscheidungen vieler Marktteilnehmer.

Im letzten Bildungsartikel berichteten wir, dass sich die geschichtlichen Bitcoin Hypes nicht wiederholen, aber reimen. 

Bitcoin Hype-Zyklen: Warum sich Geschichte nicht wiederholt, aber reimt

Bitcoin Hype-Zyklen: Warum sich Geschichte nicht wiederholt, aber reimt

Bitcoin Hype-Zyklen prägen die Marktgeschichte seit 2013. Vier markante Bullenmärkte sind dokumentiert, gefolgt von harten Korrekturen mit Verlusten über 80 Prozent. Das wiederkehrende Muster wirft eine grundlegende Frage auf: Steckt eine strukturelle Logik dahinter, oder ist es reine Marktpsychologie? Eine Einordnung jenseits der Charttechnik zeigt, was diese Zyklen tatsächlich abbilden.

Vier Bullenmärkte im historischen Überblick

Der erste Bullenmarkt 2013 begann mit der Zypern-Bankenkrise und endete am 27. November 2013, als Bitcoin erstmals die 1.000 US-Dollar-Marke durchbrach. 2017 folgte der zweite Zyklus mit einem Allzeithoch von knapp 20.000 US-Dollar im Dezember, getrieben durch den Eintritt einer breiten Privatanleger-Öffentlichkeit.

Im November 2021 erreichte Bitcoin rund 69.000 US-Dollar, gestützt durch institutionelle Akzeptanz und Unternehmenskäufe. Der vierte Zyklus startete 2023, brachte im März 2024 ein neues ATH bei rund 73.000 US-Dollar und setzte sich über die Marke von 126.000 US-Dollar im Oktober 2025 fort.

Auf jeden dieser Bullenmärkte folgte ein Bärenmarkt mit Verlusten zwischen 77 und 85 Prozent: Tiefs bei rund 200 US-Dollar 2015, 3.200 US-Dollar 2018 und 15.500 US-Dollar 2022. Auffällig ist die zeitliche Nähe zum Bitcoin Halving-Zyklus, der im November 2012, Juli 2016, Mai 2020 und April 2024 die Block-Belohnung jeweils halbierte.

Vom Geheimtipp zum globalen Asset: Vier Phasen einer Monetarisierung

Jeder dieser Bitcoin Hype-Zyklen lässt sich als Stufe einer fortlaufenden Monetarisierung lesen. Die Wirtschaftstheorie unterscheidet dabei vier Stufen der Geldwerdung: Sammlerstück, Wertaufbewahrung, Tauschmittel und Recheneinheit. 2013 war Bitcoin ein Sammlerstück einer kleinen Tech-Community, gehandelt fast ausschließlich auf der inzwischen insolventen Börse Mt. Gox. 2017 trat eine breite Privatanleger-Öffentlichkeit hinzu, der Begriff Kryptowährung wurde global bekannt.

Der dritte Zyklus 2020/21 markierte den Eintritt institutioneller Akteure: MicroStrategy, Tesla und einzelne börsennotierte Unternehmen bauten signifikante Positionen auf. Mit der Zulassung von Spot-Bitcoin-ETFs im Januar 2024 öffnete sich ein regulierter Zugang für klassische Vermögensverwalter und damit für die größten Kapitalpools der Welt.

Die technische Mechanik der Knappheit dahinter erklärt Learn Me a Bitcoin in einer ausführlichen Erläuterung des Halving-Zyklus. Jeder Zyklus hat damit einen neuen Käuferkreis erschlossen und die Marktstruktur strukturell verbreitert.

Akkumulation, Euphorie, Crash: Die wiederkehrenden Phasen

Innerhalb jedes Zyklus zeigt sich ein wiederkehrendes Phasenmuster aus Akkumulation, Anstieg, Euphorie und einem nachfolgenden Einbruch. Die Verluste nach den Hochs lagen historisch zwischen 77 und 85 Prozent. Diese Phasen sind belegt, ihre Vorhersagekraft im aktuellen Marktumfeld ist jedoch umstritten. Mit institutionellem Kapital, Spot-ETFs und stärkerer Makro-Korrelation verändert sich die Zyklus-Dynamik.

Der Vier-Jahres-Rhythmus, der lange als Konstante galt, wird heute von vielen Analysten hinterfragt. Strukturell sind Bitcoin Hype-Zyklen ein Resultat aus zwei Komponenten: einem programmatischen Angebotsschock durch das Halving und einem psychologischen Nachfrageschock durch wachsende Bekanntheit. Die Österreichische Schule liefert dafür den Erklärungsrahmen.

Zeitpräferenz beschreibt, wie stark Menschen den heutigen Konsum gegenüber zukünftigen Erträgen bevorzugen, und in der Euphoriephase überwiegt eine hohe Zeitpräferenz, was den Einbruch strukturell anbahnt. Bitcoin als Hard Money mit fixem Angebot von 21 Mio. ist die logische Konsequenz dieses Rahmens, da seine Knappheit programmatisch und nicht politisch festgelegt ist.

Saifedean Ammous beschreibt in seinem Buch The Bitcoin Standard, wie diese Eigenschaft Bitcoin von jeder bisherigen Geldform unterscheidet, weil das Angebot weder durch politische Entscheidungen noch durch technologischen Fortschritt erweitert werden kann. Friedrich August von Hayek deutete solche Marktphänomene als Resultat spontaner Ordnung, in der ein konsistentes Muster aus den Entscheidungen vieler einzelner Akteure unter klaren Regeln entsteht.

Wichtig bleibt die Trennung zwischen Theorie und Praxis: Das historische Muster ist belegt, eine Wiederholung ist keine Naturgesetzmäßigkeit. Wer die Bitcoin Hype-Zyklen versteht, ordnet sie als Phänomen mit erklärbaren Mechanismen ein, nicht als Vorhersage künftiger Preisbewegungen.

Im letzten Artikel berichteten wir, wie die Bewegung der Cypherpunkt Bitcoin erschaffen hat.

Ethik und Bitcoin: Freiheit, Gleichheit und die Rolle der Dezentralität

Ethik und Bitcoin: Freiheit, Gleichheit und die Rolle der Dezentralität

Ethik und Bitcoin werden selten in einem Atemzug genannt, dabei steckt in jedem Block ein Wertekonzept. Das Protokoll wurde nicht neutral entworfen, sondern als Reaktion auf konkrete Fehlentwicklungen des klassischen Geldsystems. Wer die Bitcoin Zensurresistenz, den Umgang mit Freiheit und die Auswirkungen auf wirtschaftliche Ungleichheit versteht, versteht auch, warum dieses System über reine Technik hinausreicht. Bitcoin bringt ethische Fragen zurück in die Geldtheorie.

Freiheit zwischen Zensurresistenz und Überwachung

Bitcoin ermöglicht Transaktionen ohne die Zustimmung einer zentralen Instanz. Kein Finanzinstitut, keine Regierung und kein Zahlungsdienstleister kann eine gültige Transaktion im Netzwerk blockieren. Darin liegt die Bitcoin Zensurresistenz: Wer den privaten Schlüssel hält, kann Werte übertragen, unabhängig von politischen oder wirtschaftlichen Restriktionen.

Das ist ein wesentlicher Unterschied zu jedem bestehenden Banksystem, in dem Konten gesperrt, Transaktionen eingefroren oder Zahlungsströme überwacht werden können. Wichtig ist jedoch eine Präzisierung: Bitcoin ist pseudonym, nicht anonym.

Jede Transaktion ist öffentlich einsehbar, Adressen können durch Analyseverfahren mit realen Identitäten verknüpft werden. Freiheit bedeutet hier nicht Unsichtbarkeit, sondern die Abwesenheit einer zentralen Genehmigungsinstanz. Das Netzwerk schützt vor Willkür, nicht automatisch vor Nachverfolgung.

Bitcoin als Werkzeug gegen Kontrollverlust

Zentrale Geldsysteme haben in den letzten Jahrzehnten Mechanismen geschaffen, die den direkten Zugriff auf Vermögen erleichtern. Kontensperrungen, Kapitalverkehrskontrollen, Sanktionen und zuletzt auch Diskussionen um programmierbares Zentralbankgeld zeigen, wie weit diese Eingriffsmöglichkeiten reichen.

Bitcoin setzt dem ein Gegenmodell entgegen: Eigentum ist an den privaten Schlüssel gebunden, nicht an ein Konto. Niemand kann Bitcoin einfrieren, wenn der Schlüssel in eigenen Händen ist. Das macht Bitcoin insbesondere in politisch instabilen Regionen zu einem relevanten Werkzeug, wie die Nutzung in Venezuela, Argentinien und Nigeria zeigt.

Eine ausführliche Darstellung dieses Privatsphäre-Aspekts bietet das Bitcoin Wiki. Die ethische Dimension liegt darin, dass das Protokoll dem Einzelnen die Kontrolle zurückgibt, die staatliche Geldsysteme zunehmend beschränken.

Gleichheit und der Cantillon-Effekt

Das klassische Fiat-Geldsystem funktioniert über die Ausweitung der Geldmenge durch Zentralbanken und Geschäftsbanken. Wer neu geschaffenes Geld zuerst erhält, profitiert überproportional, weil die Preise noch nicht auf das höhere Geldangebot reagiert haben. Wer es zuletzt erhält, verliert Kaufkraft.

Dieses Phänomen beschrieb der irische Ökonom Richard Cantillon bereits im 18. Jahrhundert, weshalb es heute als Cantillon-Effekt bekannt ist. In der Praxis bedeutet das: Banken, Staaten und große Vermögensbesitzer sind näher am Geldhahn, Lohnempfänger und Sparer weit entfernt.

Bitcoin kennt diese Asymmetrie nicht, weil das Angebot programmatisch festgelegt ist und niemand neue Einheiten per Dekret erzeugen kann. Es bleibt allerdings zu beachten, dass auch Bitcoin selbst nicht gleich verteilt ist: Frühe Nutzer haben einen strukturellen Vorteil, und ein großer Teil der Bestände liegt in wenigen Händen.

Ethik und Bitcoin hängen damit direkt zusammen: Ein Geldsystem, das niemand willkürlich ausweiten kann, nimmt eine zentrale Quelle politischer und wirtschaftlicher Umverteilung aus dem Spiel. Das entspricht einem Kerngedanken der Österreichischen Schule.

Friedrich August von Hayek beschrieb im Wissensproblem, dass zentrale Planer niemals genug verteiltes Wissen besitzen, um komplexe Systeme ohne Verlust zu steuern.

Dezentrale Strukturen lösen Probleme verteilt, flexibler und kreativer, weil sie viele Akteure zur gleichen Zeit einbeziehen. Saifedean Ammous überträgt diesen Gedanken in „The Bitcoin Standard“ auf das Geldsystem: Eine feste Geldregel erzeugt längerfristige Planbarkeit und stabilisiert gesellschaftliches Vertrauen stärker als diskretionäre Eingriffe.

Theorie und Praxis bleiben dabei zu unterscheiden. Bitcoin kann Zensurresistenz und programmatische Knappheit technisch garantieren, aber soziale Gerechtigkeit oder Gemeinschaftsbildung entstehen nicht automatisch aus einem Protokoll.

Die ethische Wirkung hängt davon ab, wie das System genutzt und eingebettet wird. Fest steht jedoch: Ethik und Bitcoin sind kein Widerspruch, sondern notwendig miteinander verbunden.

Im vorherigen Artikel haben wir die Bitcoin Entstehungsgeschichte und den Weg vom Whitepaper zum funktionierenden Netzwerk erklärt.