Ende des Goldstandards: Wie der Erste Weltkrieg das harte Geld beendete

Ende des Goldstandards: Wie der Erste Weltkrieg das harte Geld beendete

Das Ende des Goldstandards begann mit dem Ersten Weltkrieg, als Staaten die Goldeinlösung aussetzten, um den Krieg zu finanzieren. Der Beitrag erklärt, wie aus hartem Geld Papiergeld wurde, warum Inflation als verdeckte Kriegssteuer wirkt und was das für Deutschland 2026 und für Bitcoin bedeutet.

Warum der Krieg den Goldstandard sprengte

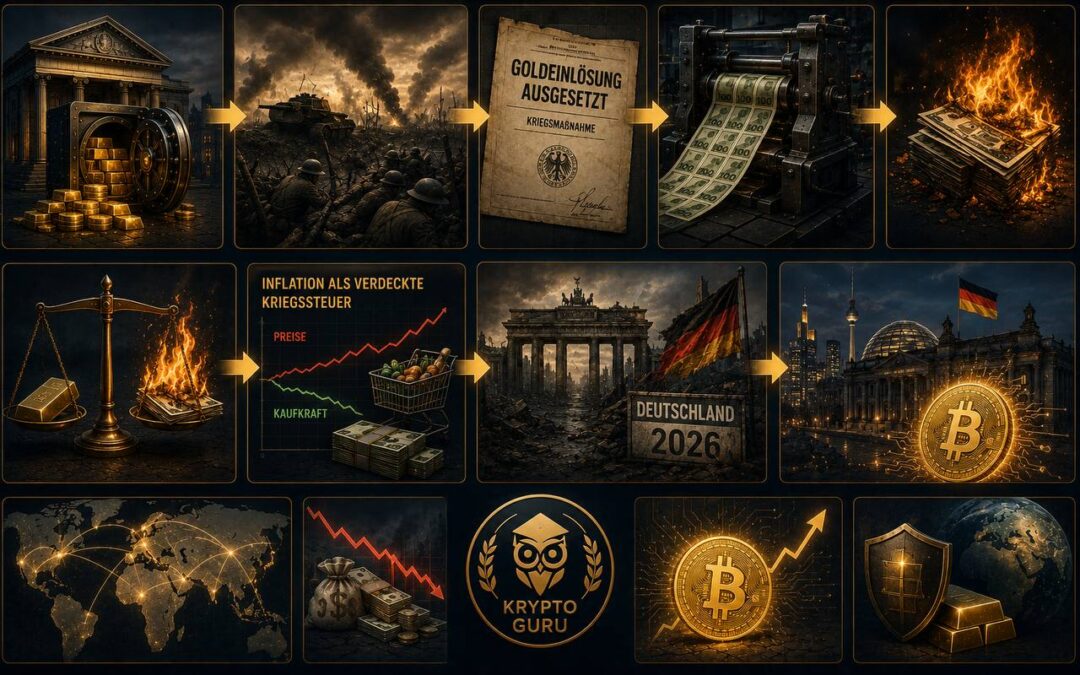
Das Ende des Goldstandards begann mit dem Ersten Weltkrieg. Bei Kriegsbeginn 1914 setzten fast alle beteiligten Länder die Goldeinlösung aus, weil sich ein großer Krieg nicht über laufende Steuern bezahlen ließ. Die feste Bindung an Gold hätte die Ausgaben begrenzt, also gaben die Regierungen sie auf.

Damit endete die internationale Geldordnung, die zuvor jahrzehntelang feste Wechselkurse und stabilen Handel getragen hatte. An ihre Stelle trat Geld, dessen Menge nicht mehr durch Goldreserven gedeckt war.

Papiergeld als Mittel der Kriegsfinanzierung

Ohne Goldbindung konnten Notenbanken Staatsschulden aufkaufen und neues Papiergeld in Umlauf bringen. So wurde die Notenpresse zum stillen Finanzierungsmittel des Krieges, ergänzt durch Anleihen und Steuern. Wie Staaten über das Drucken von Geld ihre Ausgaben decken, beschreibt River Learn unter https://river.com/learn/understanding-fiat-currencies/.

Die Folge war steigende Inflation, in einigen Ländern bis zur Hyperinflation wie in Deutschland 1923. Der Versuch, nach dem Krieg zum Gold zurückzukehren, scheiterte, und der eigentliche Abwertungswettbewerb folgte erst in den 1930er Jahren.

Inflation als verdeckte Kriegssteuer

Der Kern ist eine Umgehung. Statt die Bürger offen über Steuern zu belasten, finanziert der Staat über neues Geld, dessen Kaufkraft sinkt. Ludwig von Mises beschrieb Inflation deshalb als verdeckte Steuer, die ohne Abstimmung erhoben wird. Saifedean Ammous deutet 1914 als den Bruch, der die Tür zum dauerhaften Fiat-Geld öffnete.

Das Muster wirkt bis heute, wenn auch in anderer Form. In Deutschland steigt der Verteidigungsetat 2026 auf rund 108 Mrd. Euro, einen Höchststand seit dem Kalten Krieg, finanziert vor allem über neue Schulden, nachdem Verteidigungsausgaben von der Schuldenbremse ausgenommen wurden. Anders als 1914 kann Deutschland kein Geld selbst drucken, da die Geldpolitik bei der Europäischen Zentralbank liegt.

Aus Sicht der Österreichischen Schule bleibt die Sorge dieselbe. Schuldenfinanzierte Rüstung verschiebt Kosten in die Zukunft und kann den Druck zu einer lockeren Geldpolitik erhöhen. Das ist eine theoretische Einordnung und keine Prognose, denn ob daraus höhere Inflation folgt, hängt von vielen Faktoren ab.

Bitcoin lässt sich vor diesem Hintergrund einordnen. Ein festes, regelbasiertes Angebot kann keine Instanz still ausweiten, um Ausgaben zu verstecken, sodass Kosten als sichtbare Schuld stehen bleiben statt als schleichende Entwertung. Einzuschränken ist, dass der Staat seine Zwangsmacht behält. Er kann Bitcoin besteuern, beschränken oder verbieten, so wie Gold 1933 konfisziert wurde. Bitcoin nimmt also den Hebel der Geldentwertung, nicht die Macht des Staates insgesamt.

Im vorherigen Bildungsartikel berichteten wir über die Kaufkraftverluste von Fiat-Währungen.
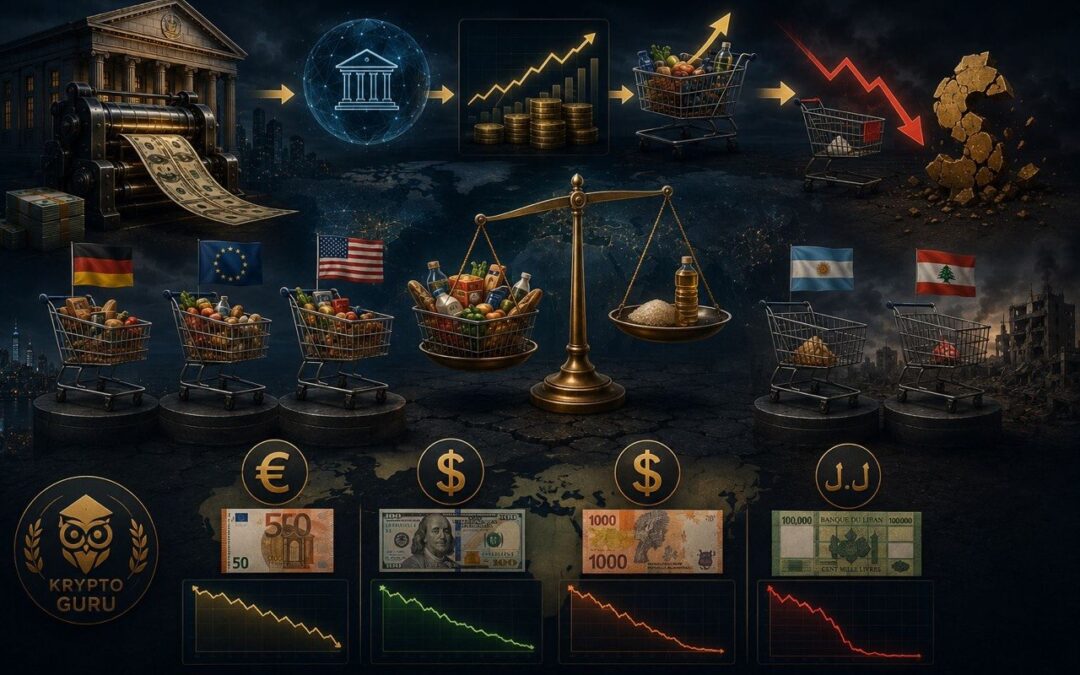
Kaufkraftverlust von Fiat-Währungen: Wie Regierungen ihr Geld entwerten

Kaufkraftverlust von Fiat-Währungen: Wie Regierungen ihr Geld entwerten

Der Kaufkraftverlust von Fiat-Währungen wird besonders deutlich, wenn man ihn an einem knappen Maßstab misst. Der Beitrag erklärt, was der Vergleich verschiedener Währungen zeigt, warum Libanon und Argentinien anders verlieren als Euro und US-Dollar und welche Rolle die Geldmengenausweitung spielt.

Kaufkraftverlust von Fiat-Währungen im Ländervergleich

Der Kaufkraftverlust von Fiat-Währungen wird sichtbar, wenn man Währungen an einem gemeinsamen, knappen Bezugspunkt misst. Ein verbreiteter Vergleich stellt den Bitcoin-Preis in mehreren Währungen über einen Zeitraum nebeneinander. Der dort gezeigte prozentuale Anstieg ist die Bewegung von Bitcoin gegenüber der jeweiligen Währung, nicht der Wechselkurs zwischen den Währungen selbst.

Wichtig ist, was dieser Wert wirklich enthält. Er vermischt zwei Effekte: die eigene Wertentwicklung von Bitcoin und die Schwäche der jeweiligen Währung. Beide lassen sich nicht sauber trennen, weshalb Bitcoin als Wertmaßstab mit Vorsicht zu lesen ist.

Libanon und Argentinien als Extremfälle

In Ländern mit schwerem Währungsverfall dominiert die Fiat-Seite. Das libanesische Pfund verlor seit 2019 über 98 % seines Werts, begleitet von einer Inflation über 200 %. Das dokumentiert unter anderem die Weltbank unter https://www.worldbank.org/en/news/press-release/2024/02/15/lebanon-new-world-bank-project-to-restore-basic-fiscal-management-functions-in-support-of-public-service-delivery.

Argentinien zeigt ein ähnliches Muster: Die Inflation lag 2022 bei rund 95 % und 2023 bei 211 %, dazu kam eine Abwertung des Peso um etwa die Hälfte. Hier ist der Kaufkraftverlust von Fiat-Währungen das Ergebnis konkreter politischer Entscheidungen.

Bei Euro und US-Dollar fällt der Vergleich milder aus. Beide verloren in der Inflationswelle nach 2021 ebenfalls an Kaufkraft, doch der große Abstand zu Bitcoin spiegelt hier vor allem dessen eigene Aufwertung, nicht einen Währungskollaps.

Geldmengenausweitung und Bitcoin als fixer Bezugspunkt

Der gemeinsame Nenner ist die Geldmengenausweitung. Wo Staaten ihre Geldmenge stark ausweiten und Defizite über die Notenpresse finanzieren, verliert die Einheit am schnellsten an Wert. Aus Sicht der Österreichischen Schule ist das die absehbare Folge eines politisch steuerbaren Geldmonopols, das Friedrich August von Hayek grundsätzlich kritisierte.

Bitcoin setzt dem ein festes Angebot entgegen. Weil die Obergrenze von 21 Mio. programmatisch feststeht, kann der Maßstab selbst nicht beliebig vermehrt werden. Saifedean Ammous beschreibt diese Eigenschaft als Hard Money, dessen Knappheit nicht von politischen Entscheidungen abhängt.

Damit wird der Kaufkraftverlust von Fiat-Währungen überhaupt erst gut vergleichbar, weil der Bezugspunkt konstant bleibt. Einzuschränken ist, dass Bitcoins eigene Schwankungen es als kurzfristigen Maßstab unzuverlässig machen. In Hochinflationsländern wird es bereits real als Wertspeicher genutzt, in Hartwährungsräumen eher als langfristige Anlage. Ob Bitcoin dauerhaft der bessere Wertmaßstab ist, bleibt eine offene Frage und keine durch die Charts bewiesene Tatsache.

Im vorherigen Bildungsartikel ging es um die Geldmengenausweitung und darum, wie Zentralbanken über den Kauf von Staatsanleihen die Geldmenge steuern.

Geldmengenausweitung einfach erklärt: Wie Zentralbanken Staatsanleihen kaufen

Geldmengenausweitung einfach erklärt: Wie Zentralbanken Staatsanleihen kaufen

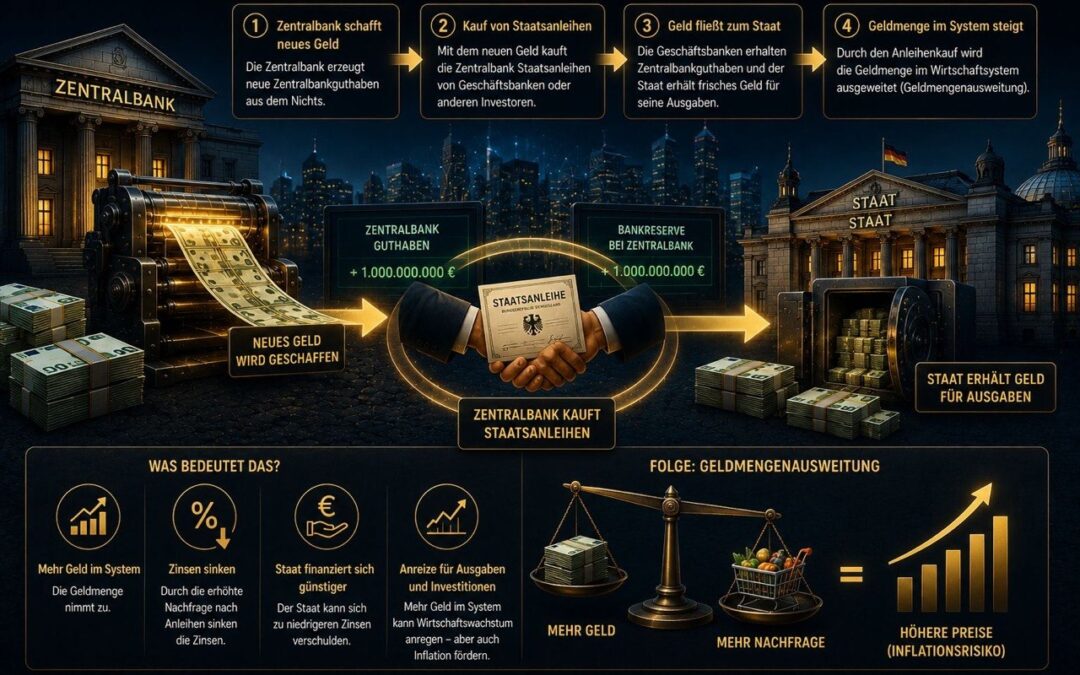
Geldmengenausweitung einfach erklärt zeigt, warum der Wert je Geldeinheit von ihrem Anteil am Gesamtbestand abhängt. Der Beitrag erklärt, wie Banken und Zentralbanken Geld steuern, warum die Zentralbank im Ernstfall Staatsanleihen kauft und wo die Grenzen liegen.

Was die Gewichtung einer Währungseinheit bedeutet

Geldmengenausweitung einfach erklärt bedeutet: Der Wert einer einzelnen Geldeinheit hängt von ihrem Anteil am gesamten Geldbestand ab. Wird der Bestand vergrößert, sinkt der Anteil jeder Einheit und damit ihre Kaufkraft. Entscheidend ist also nicht die absolute Zahl, sondern die Gewichtung einer Einheit zum Ganzen.

Diese Verdünnung durch Geldmengenausweitung wirkt unabhängig davon, wer das neue Geld zuerst erhält. Sie beschreibt allein das Verhältnis von Einheit und Gesamtmenge, nicht die Reihenfolge der Empfänger.

Wie Banken durch Kredite Geld schaffen

Der größte Teil des Geldes entsteht nicht in der Notenpresse, sondern durch Kreditvergabe der Geschäftsbanken. Vergibt eine Bank einen Kredit, schreibt sie dem Konto eine neue Einlage gut und schafft damit neues Geld. Dass Banken nur vorhandene Spareinlagen verleihen, gilt der Bank of England zufolge als überholt; das erklärt sie ausführlicher unter https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy.

Die Gesamtmenge hängt am Ende an der Zentralbank, die über Zinsen und Anleihekäufe den Rahmen setzt. Kontrolle im strengen Sinn ist das nicht, eher eine Steuerung mit begrenzter Reichweite.

Wenn die Zentralbank Staatsanleihen kauft

Im Krisenfall kann die Zentralbank Staatsanleihen kaufen und so die Finanzierung des Staates stützen. In der Eurozone ist der direkte Kauf am Primärmarkt nach Artikel 123 AEUV verboten; Käufe am Sekundärmarkt sind erlaubt, gelten Kritikern aber als Umgehung dieses Verbots. Dass Anleihen beliebig erweiterbar seien, trifft so nicht zu, denn Nachfrage, Renditen und Bonität setzen Grenzen.

Damit ist der Kern erkennbar: Die Geldmengenausweitung ist ein politisch steuerbares Instrument. Aus Sicht der Österreichischen Schule schafft das Anreize zur Ausweitung, weil Schulden und Käufe kurzfristig nützen und die Kosten breit verteilt anfallen. Friedrich August von Hayek sah im staatlichen Geldmonopol genau diese Schwäche.

Bitcoin setzt dem ein festes Angebot entgegen. Die Obergrenze von 21 Mio. ist programmatisch festgelegt, sodass keine Instanz Einheiten vermehren oder mit neu geschaffenem Bitcoin Staatsschulden kaufen kann. Saifedean Ammous ordnet das als Hard Money ein, dessen Knappheit nicht von Entscheidungen abhängt.

Wichtig bleibt die Trennung von Theorie und Praxis. Der wirtschaftliche Mainstream sieht in einer elastischen Geldmenge und in der Zentralbank als letztem Kreditgeber auch einen Nutzen, etwa zur Abwehr von Bankenpaniken. Bitcoin verzichtet bewusst auf einen solchen Backstop, was je nach Sichtweise Stärke oder Risiko ist. Ob das feste Angebot langfristig die bessere Geldordnung ergibt, ist eine offene Frage und keine bewiesene Tatsache.

Im vorherigen Bildungsartikel ging es um die Verteilungswirkung der Inflation und wie sie Kapital umverteilt. 

Klassischer Goldstandard einfach erklärt: Bitcoin als digitaler Goldstandard

Klassischer Goldstandard einfach erklärt: Bitcoin als digitaler Goldstandard

Der klassische Goldstandard einfach erklärt zeigt, wie festes, an Gold gebundenes Geld zwischen 1870 und 1914 feste Wechselkurse und einen Boom im Welthandel ermöglichte. Der Beitrag ordnet die Stärken und Schwächen dieser Geldordnung ein und vergleicht sie mit Bitcoin als digitalem Goldstandard.

Was der klassische Goldstandard war

Der klassische Goldstandard einfach erklärt bedeutet: Jede Währung war als feste Menge Gold definiert. Eine Geldeinheit entsprach einem bestimmten Goldgewicht, und Banknoten waren in dieses Gold einlösbar. Der Wert des Geldes war damit nicht politisch gesetzt, sondern an eine knappe, physische Größe gebunden.

Weil alle teilnehmenden Währungen in Gold definiert waren, ergaben sich die Wechselkurse zwischen ihnen fast automatisch aus dem Verhältnis ihrer Goldgewichte. Diese Kurse lagen praktisch fest, was Handel und Kapitalverkehr über Grenzen hinweg berechenbar machte.

Die Jahre 1870 bis 1914

Als internationale Ordnung bestand der klassische Goldstandard vor allem zwischen 1870 und 1914. Großbritannien band sein Geld schon 1821 an Gold, doch die meisten Länder folgten erst in den 1870er Jahren, etwa Deutschland 1871 und die USA 1879. Davor waren Silber und der Bimetallismus weit verbreitet, die Aussage „ab 1815 nutzten alle Länder Gold“ trifft so nicht zu.

In dieser Zeit wuchs der internationale Handel stark, weshalb sie als erste Globalisierung gilt. Der Goldstandard war dabei ein begünstigender Faktor, aber nicht der einzige: Sinkende Transportkosten, der Telegraf und Freihandelsverträge trugen den größeren Teil bei. Den Vergleich von Gold und Bitcoin als knappe Wertspeicher vertieft River Learn unter https://river.com/learn/bitcoin-vs-gold/.

Hartes Geld, seine Starrheit und Bitcoin als digitaler Goldstandard

Aus Sicht der Österreichischen Schule war der Goldstandard ein Beispiel für hartes Geld. Weil sich Gold nicht beliebig vermehren lässt, begrenzte die Bindung die Geldschöpfung und die Finanzierung von Staatsdefiziten. Saifedean Ammous beschreibt diese Disziplin als Kern eines funktionierenden Geldsystems.

Die Kehrseite ist die Starrheit. Die feste Goldbindung ließ wenig Spielraum bei Rezessionen, Kriegen oder Finanzpaniken, und es gab lange Phasen fallender Preise, etwa zwischen 1873 und 1896. Viele Wirtschaftshistoriker sehen in der Goldbindung später eine Mitursache für die Verschärfung der Großen Depression. Das Bild vom reinen goldenen Zeitalter ist daher zu relativieren.

Bitcoin lässt sich als digitaler Goldstandard lesen, weil es dieselbe Grundidee aufnimmt: ein knappes, apolitisches Geld, das keine Instanz beliebig vermehren kann. Der entscheidende Unterschied liegt im Angebot. Golds Menge wächst durch Bergbau langsam weiter, während Bitcoins Obergrenze von 21 Mio. programmatisch feststeht.

Damit ist Bitcoin in der Knappheit härter als Gold, erbt aber auch dessen offene Frage: Ein starres Angebot bringt Disziplin, nimmt einem Geldsystem aber die Möglichkeit, in Krisen flexibel zu reagieren. Ob diese Härte langfristig die bessere Geldordnung ergibt, ist eine theoretische Position der Österreichischen Schule und keine empirisch bewiesene Tatsache. Die Geldgeschichte liefert dafür Argumente in beide Richtungen.

Subjektiver Wert von Geld: Warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen

Subjektiver Wert von Geld: Warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen

Der subjektive Wert von Geld erklärt, warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen. Ein Tausch verändert keine Mengen, sondern nur die relative Präferenz, und der Markt bewertet die Stärke der jeweiligen Geldeigenschaften.

Warum ein Tausch keine Einheiten schafft

Der subjektive Wert von Geld lässt sich an einem einfachen Vorgang zeigen. Wird Bitcoin gegen US-Dollar getauscht, gibt es danach genauso viele Bitcoin und Dollar wie vorher. Ein Tausch überträgt nur vorhandene Einheiten, er schafft oder vernichtet keine.

Was sich ändert, ist allein die relative Präferenz. Jede Seite gibt her, was sie weniger schätzt, für das, was sie höher bewertet. Steigt die Nachfrage nach Bitcoin gegenüber dem Dollar, drückt sich das im Kurs aus. Der Preis ist also der sichtbare Ausdruck einer Verschiebung in der Bewertung, nicht in der Menge.

Der subjektive Wert von Geld bei Menger

Carl Menger zeigte, dass Wert nicht in einer Sache steckt, sondern aus den Einschätzungen der Menschen entsteht. Genau deshalb gewinnen bei einem freiwilligen Tausch beide Seiten, weil jede das Erhaltene höher bewertet als das Hergegebene. Menger beschrieb das in seinem Aufsatz, einsehbar unter https://nakamotoinstitute.org/literature/on-the-origins-of-money/.

Aus dieser subjektiven Bewertung leitete Menger auch die Entstehung des Geldes ab. Güter sind unterschiedlich gut absetzbar, und das am leichtesten absetzbare Gut setzt sich nach und nach als Tauschmittel durch. Geld ist damit keine staatliche Erfindung, sondern eine spontan gewachsene Ordnung.

Die relative Stärke der Geldeigenschaften im Vergleich

Ob ein Gut diese Marktgängigkeit erreicht, hängt von seinen monetären Eigenschaften ab: Knappheit, Haltbarkeit, Teilbarkeit, Transportierbarkeit, Fälschungssicherheit und Fungibilität. Der Wettbewerb zwischen Bitcoin, US-Dollar und Gold ist deshalb kein Streit über einen wahren Wert, sondern über die relative Stärke dieser Eigenschaften.

Bitcoin punktet bei Knappheit mit einer festen Obergrenze von 21 Mio. Einheiten, bei Teilbarkeit, Transportierbarkeit und bei der Prüfbarkeit über Proof-of-Work. Gold ist haltbar und seit Jahrtausenden akzeptiert, aber schwerer teilbar, transportierbar und prüfbar. Der US-Dollar ist heute das gängigste Tauschmittel, lässt sich aber beliebig vermehren, was seine Knappheit schwächt. Saifedean Ammous hat diesen Eigenschaftsvergleich für Gold, Fiat und Bitcoin systematisch ausgearbeitet.

Welche Eigenschaft am schwersten wiegt, ist selbst eine subjektive Frage und kann sich verschieben. Knappheit ist dabei nicht dasselbe wie Seltenheit, denn Bitcoins Grenze ist programmatisch festgelegt, während Gold nur natürlich begrenzt ist. Bitcoins Stärke bei der Knappheit ist klar belegbar, sein Rang als Wertspeicher beruht dagegen noch auf einem kurzen Zeitraum. Ob der Markt Bitcoin dauerhaft das stärkere Geld nennt, ist damit eine offene Frage und kein bewiesenes Ergebnis. Die Theorie liefert den Rahmen, die Praxis muss ihn erst bestätigen.

Im vorherigen Bildungsartikel ging es um den Nixon-Schock und das Ende der Goldbindung.

Verteilungswirkung der Inflation: Inflation als Umverteilungssteuer

Verteilungswirkung der Inflation: Inflation als Umverteilungssteuer

Die Verteilungswirkung der Inflation entscheidet, wer real verliert und wer gewinnt. Dieser Beitrag erklärt, warum Inflation als Umverteilungssteuer gilt, welches Argument für eine regressive Wirkung spricht und warum die Netto-Bilanz umstritten ist.

Warum Inflation nicht alle gleich trifft

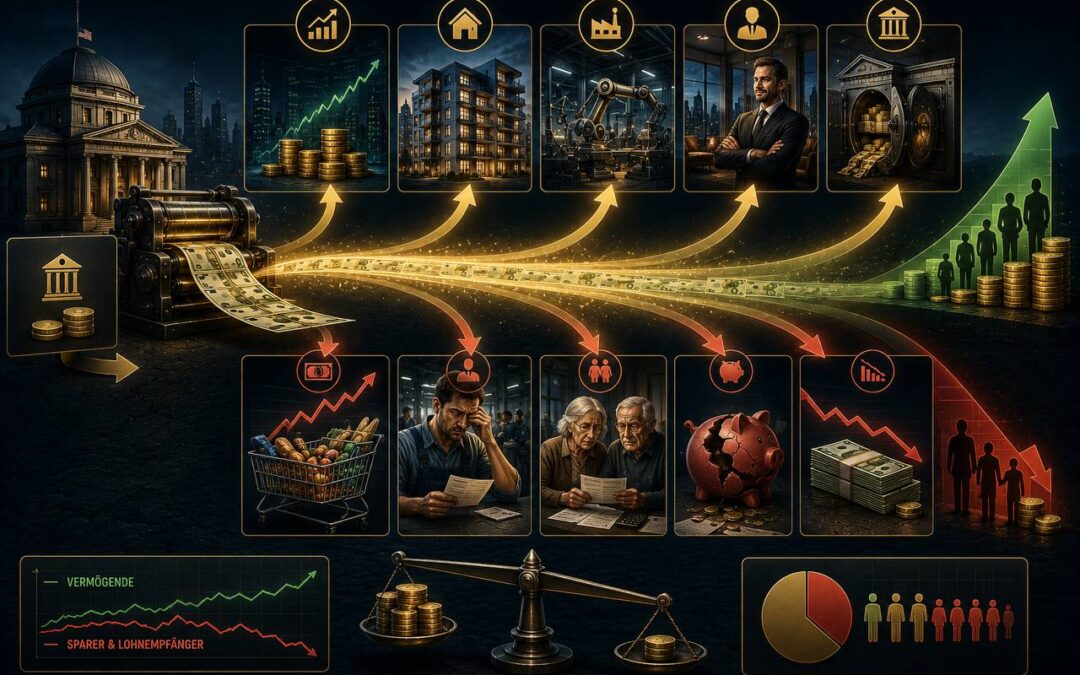
Die Verteilungswirkung der Inflation beschreibt, dass steigende Preise die Menschen nicht gleichmäßig belasten. Über den reinen Anstieg des Durchschnittspreises hinaus stellt sich die Frage, wer real verliert und wer gewinnt. In dieser Lesart wirkt Inflation als Umverteilungssteuer, die ohne Parlamentsbeschluss erhoben wird.

Warum neues Geld überhaupt ungleich wirkt, hängt mit seiner Entstehung und seinem Weg durch die Wirtschaft zusammen. Diesen Mechanismus und die Rolle der Inflation als verdeckte Steuer haben wir bereits an anderer Stelle erklärt; hier geht es um die soziale Verteilung der Last.

Wer mehr Bargeld hält, verliert mehr

Ein Argument lautet, dass Inflation regressiv wirkt. Ärmere Haushalte halten einen größeren Teil ihres Vermögens als Bargeld und Guthaben und geben einen höheren Einkommensanteil für Nahrung und Energie aus. Steigen diese Preise, trifft sie das stärker als Vermögende, deren Sachwerte oft mitsteigen. Die Studienlage zur Inflation als regressive Konsumsteuer findet sich bei Erosa und Ventura.

Dieses Bild ist allerdings umstritten. Über den Gläubiger-Schuldner-Kanal kann Inflation auch progressiv wirken, weil sie Nettoschuldner entlastet und Nettogläubiger belastet. Da ärmere Haushalte häufiger verschuldet und reichere häufiger Gläubiger sind, ist die tatsächliche Netto-Verteilungswirkung der Inflation empirisch nicht eindeutig.

Frühe und späte Empfänger: die soziale Dimension der Geldentwertung

Im Kern bleibt der zeitliche Vorsprung entscheidend. Wer neues Geld früh erhält, gibt es zu alten Preisen aus; wer es spät erhält, zahlt bereits höhere Preise. Friedrich August von Hayek verglich diese ungleichmäßige Ausbreitung mit aufgegossenem Honig, der sich von der Mitte her verteilt.

Die Österreichische Schule deutet die Verteilungswirkung der Inflation deshalb als stille Umverteilung von späten zu frühen Empfängern. Wichtig ist die Trennung von Theorie und Empirie: Dass die Richtung regressiv ist, ist plausibel begründet, aber nicht abschließend belegt.

Bitcoin setzt dem ein festes, regelbasiertes Angebot entgegen, das keine Instanz zur laufenden Umverteilung über die Geldmenge nutzen kann. Das löst nicht die Verteilungsfrage allgemein, und auch Bitcoins eigene Verteilung ist ungleich. Es entfällt aber der politische Hebel, über die Geldmenge dauerhaft umzuverteilen.

Im vorherigen Bildungsartikel haben wir Inflation als Steuer behandelt.