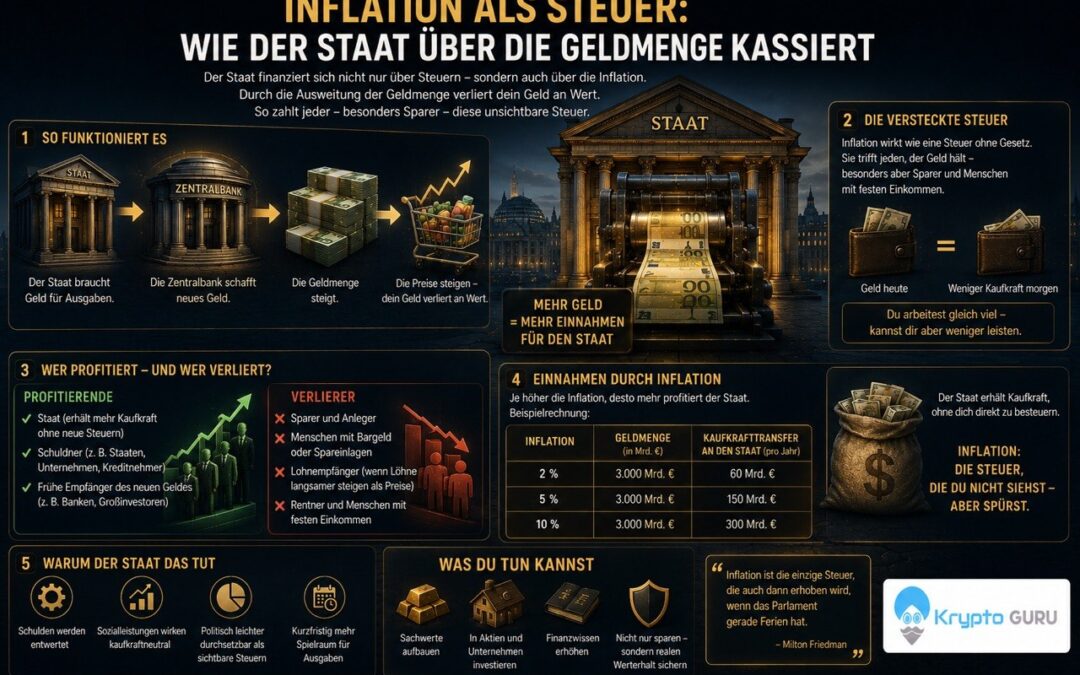
Inflation als Steuer: Wie der Staat über die Geldmenge kassiert

Inflation als Steuer: Wie der Staat über die Geldmenge kassiert

Inflation als Steuer beschreibt einen Wertverlust, der ohne Steuergesetz auskommt. Dieser Beitrag erklärt, wie der Staat über die Geldmenge Einnahmen erzielt und warum die Geldentwertung durch den Staat vor allem Sparer trifft.

Die verdeckte Steuer über die Geldmenge

Inflation als Steuer beschreibt einen Vorgang, der ohne Steuergesetz auskommt: Der Staat weitet die Geldmenge aus, die Preise steigen, und die Kaufkraft des vorhandenen Geldes sinkt. Dieser Wertverlust wirkt wie eine Abgabe, nur dass niemand einen Bescheid erhält.

Genau das macht die Inflation als Steuer so wirksam für den Fiskus. Sie ist indirekt, schwer zurechenbar und politisch bequemer als eine offen erhobene Abgabe.

Wie der Staat über Inflation Einnahmen erzielt

Historisch geschah diese Geldentwertung durch den Staat über die Münzverschlechterung. Regierungen verringerten den Edelmetallanteil der Münzen und behielten die Differenz zwischen Nennwert und Metallwert als Gewinn, die sogenannte Seigniorage. Der römische Denar wurde ab Nero schrittweise entwertet, und unter Heinrich VIII. sank der Silberanteil englischer Münzen bis auf rund ein Viertel.

Da jede Regierung ihr eigenes Geld unterschiedlich stark entwertet, driften nationale Währungen auseinander. Dieses national gesteuerte Geld nannte Friedrich August von Hayek monetären Nationalismus, ausführlicher in seiner Schrift von 1937. Zugleich profitiert der Staat als größter Schuldner, weil die Inflation den realen Wert seiner Schulden mindert.

Die stille Entwertung der Ersparnisse

Die Last tragen jene, deren Ansprüche nominal fixiert sind: Sparer, Bezieher fester Einkommen und langfristige Verträge. Ihr Vermögen verliert real an Wert, ohne dass formal etwas weggenommen wird. Die Österreichische Schule spricht hier von einer stillen Enteignung; das ist eine wertende Zuspitzung, kein juristischer Tatbestand.

Bitcoin ist der Gegenentwurf zu dieser Inflation als Steuer. Das Angebot ist auf 21 Mio. Einheiten festgelegt, und es gibt keinen Emittenten, der den Gehalt senken oder die Menge nach Belieben ausweiten könnte. Da Bitcoin keiner Nation gehört und grenzüberschreitend gilt, steht er dem monetären Nationalismus entgegen.

Wichtig bleibt die Trennung von Theorie und Praxis. Bitcoin schließt diesen verdeckten Inflationskanal, beseitigt aber nicht die Besteuerung an sich. Ob ein festes Geldangebot langfristig die bessere Geldordnung ergibt, ist eine offene und umstrittene Frage.

Im vorherigen Bildungsartikel haben wir den Cantillon-Effekt behandelt.
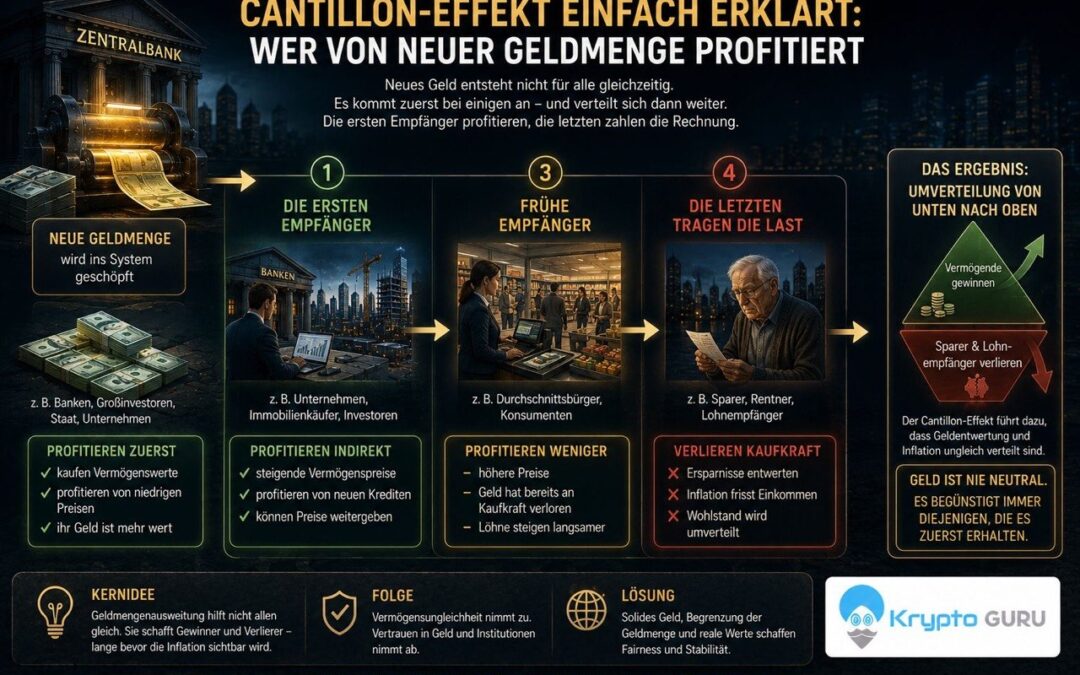
Cantillon-Effekt einfach erklärt: Wer von neuer Geldmenge profitiert

Cantillon-Effekt einfach erklärt: Wer von neuer Geldmenge profitiert

Der Cantillon-Effekt einfach erklärt zeigt, dass neues Geld nicht alle gleich erreicht. Dieser Beitrag erklärt, warum die ersten Empfänger profitieren und welche Folgen der Geldausweitung Sparer und Lohnempfänger tragen.

Der Cantillon-Effekt einfach erklärt

Der Cantillon-Effekt einfach erklärt bedeutet: Neues Geld erreicht nicht alle Menschen gleichzeitig und nicht im gleichen Maß. Benannt ist er nach dem Ökonomen Richard Cantillon, der schon im 18. Jahrhundert beschrieb, dass die Folgen der Geldausweitung davon abhängen, wo das Geld zuerst in die Wirtschaft fließt.

Das widerspricht der verbreiteten Annahme, eine größere Geldmenge senke die Kaufkraft einfach gleichmäßig. Tatsächlich kommt es darauf an, wer das neue Geld zuerst in der Hand hält.

Warum Geld nicht neutral ist: Erstempfänger und Spätempfänger

Aus Sicht der Österreichischen Schule ist Geld nicht neutral. Wer es zuerst erhält, etwa Banken, große Institutionen oder der Staat, kann es noch zu alten Preisen ausgeben. Erst danach steigen die Preise nach und nach.

Die Spätempfänger tragen die Last. Lohnempfänger, Rentner und Sparer sehen höhere Preise, bevor ihr eigenes Einkommen nachzieht, und verlieren so an Kaufkraft. Den Mechanismus erklärt das Mises Institute ausführlicher. Häufig steigen dabei Vermögenspreise wie Aktien und Immobilien schneller als Löhne, was bestehende Vermögen begünstigt.

Cantillon, Hayek und Bitcoins regelbasiertes Angebot

Der Cantillon-Effekt zeigt, dass die Folgen der Geldausweitung weniger in einem höheren Durchschnittspreis liegen als in einer stillen Umverteilung. Friedrich August von Hayek baute diese Einsicht in seine Konjunkturtheorie ein: Verzerrte relative Preise lenken Produktion und Investitionen in die falsche Richtung.

Dass dabei gezielt die Staatsquote steigt, ist die Lesart der Österreichischen Schule, die den Staat als frühen Empfänger neuen Geldes über die Defizitfinanzierung sieht. Das ist ein Argument, kein mechanisches Gesetz, und sollte als solches verstanden werden.

Bitcoin setzt dem ein regelbasiertes Angebot entgegen. Die Ausgabe neuer Einheiten ist fest vorgegeben, sinkt planmäßig und endet bei 21 Mio.; keine Instanz kann die Geldmenge nach Belieben ausweiten oder Empfänger bevorzugen. Auch hier entsteht neues Angebot zwar an einem Punkt, nämlich bei den Minern, doch der Vorgang ist transparent, fix und auslaufend.

Wichtig bleibt die Trennung von Theorie und Praxis: Der Cantillon-Effekt beschreibt eine Tendenz, deren genaue Verteilung empirisch schwer messbar ist. Bitcoin verändert die Anreizlage, hebt einen Erstempfängervorteil aber nicht vollständig auf.

Im vorherigen Bildungsartikel haben wir Bankrun und Einlagensicherung behandelt.

Bankrun und Einlagensicherung: Versprechen und Realität

Bankrun und Einlagensicherung: Versprechen und Realität

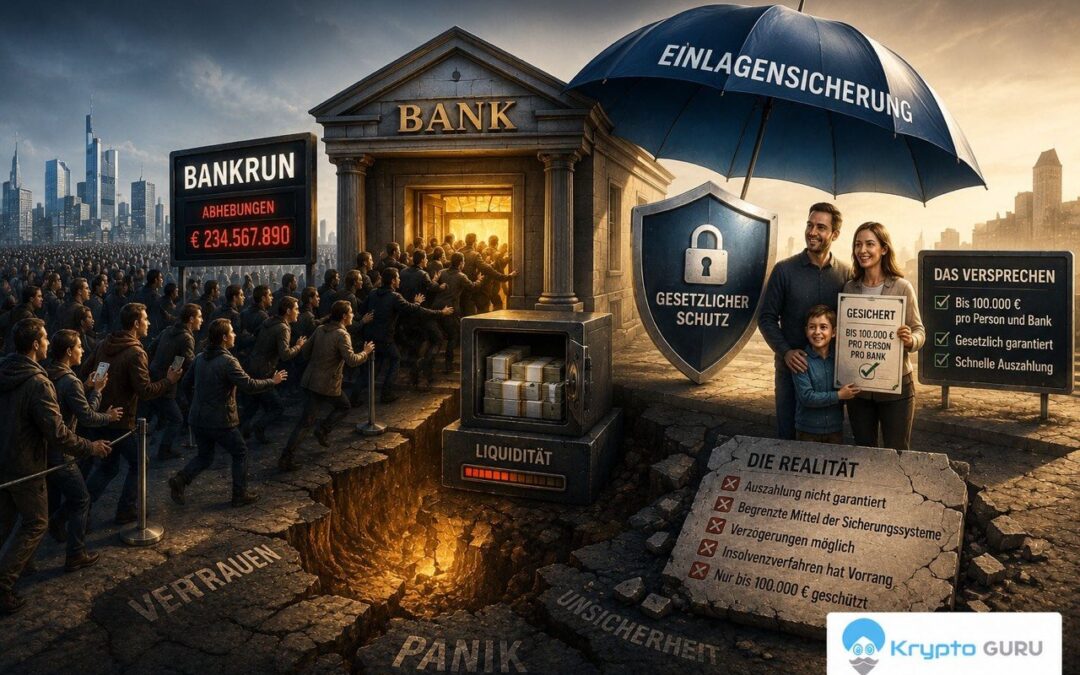
Bankrun und Einlagensicherung gehören zusammen: Der gesetzliche Schutz soll den Ansturm auf die Bank verhindern. Dieser Beitrag zeigt, wo das Versprechen endet und was im Ernstfall von der Einlagensicherung übrig bleibt.

Wie der gesetzliche Einlagenschutz funktioniert

Bankrun und Einlagensicherung gehören zusammen: Die Sicherung ist das Versprechen, das einen Ansturm auf die Bank verhindern soll. In Deutschland sind Einlagen gesetzlich bis 100.000 Euro je Kunde und Bank geschützt, in Sonderfällen für sechs Monate bis 500.000 Euro.

Wichtig ist die Natur dieses Schutzes. Es handelt sich um einen Rechtsanspruch gegen einen begrenzt gefüllten Sicherungsfonds, nicht um hinterlegtes Bargeld. Die Bedingungen erklärt die BaFin im Detail. Der Anspruch greift zudem erst im Entschädigungsfall, also nachdem die Bank geschlossen wurde.

Bankrun: Wenn alle gleichzeitig ihr Geld wollen

Da Banken nur einen Bruchteil der Einlagen als Reserve halten, kann keine Bank alle Kunden gleichzeitig auszahlen. Verlangen zu viele Sparer auf einmal ihr Guthaben, entsteht ein Bankrun, und die Sicherung muss das Versprechen einlösen.

Hier zeigt sich die Lücke zwischen Versprechen und Realität. Eine Garantie sichert den nominalen Betrag, sie schafft aber keine sofortige Liquidität. Geschützt bedeutet nicht verfügbar: Wer im Ernstfall nicht an sein Geld kommt, dem nützt der spätere Anspruch wenig.

Griechenland 2015: Die Einlagensicherung im Realitätstest

Der griechische Bankrun von 2015 führt das vor. Ende Juni schloss die Regierung die Banken und begrenzte Abhebungen per Dekret auf 60 Euro pro Tag und Karte; nach der Wiedereröffnung galt ein Wochenlimit von 420 Euro. Die Guthaben blieben nominal geschützt, der Zugriff war es nicht.

Damit ist die Trennung klar: In der Theorie steht ein voller Schutz, in der Empirie steht eine Obergrenze von 60 Euro am Tag. Die Österreichische Schule verweist auf das Gegenparteirisiko jeder Bankeinlage, denn eine Einlage ist eine Forderung gegen die Bank, kein Eigentum am Geld selbst.

Bitcoin ist der Gegenentwurf zu diesem Risiko. Das Angebot ist auf 21 Mio. Einheiten begrenzt, und wer Bitcoin selbst verwahrt, hält das Gut unmittelbar, ohne Intermediär, der den Zugriff beschränken oder ein Abhebungslimit verhängen könnte. Ein Sicherungsfonds wird damit überflüssig.

Die Trennung von Theorie und Praxis bleibt wichtig: Eigenverwahrung verlagert die Verantwortung auf den Einzelnen, der seine Schlüssel sichern muss. Sie beseitigt das Gegenparteirisiko der Bank, ersetzt es aber durch die Pflicht zur sorgfältigen eigenen Verwahrung.

Im vorherigen Bildungsartikel haben wir den Fiat-Standard und die Geldschöpfung der Banken behandelt.

Fiat-Standard und Geldschöpfung: Wie Banken die Geldmenge ausweiten

Fiat-Standard und Geldschöpfung: Wie Banken die Geldmenge ausweiten

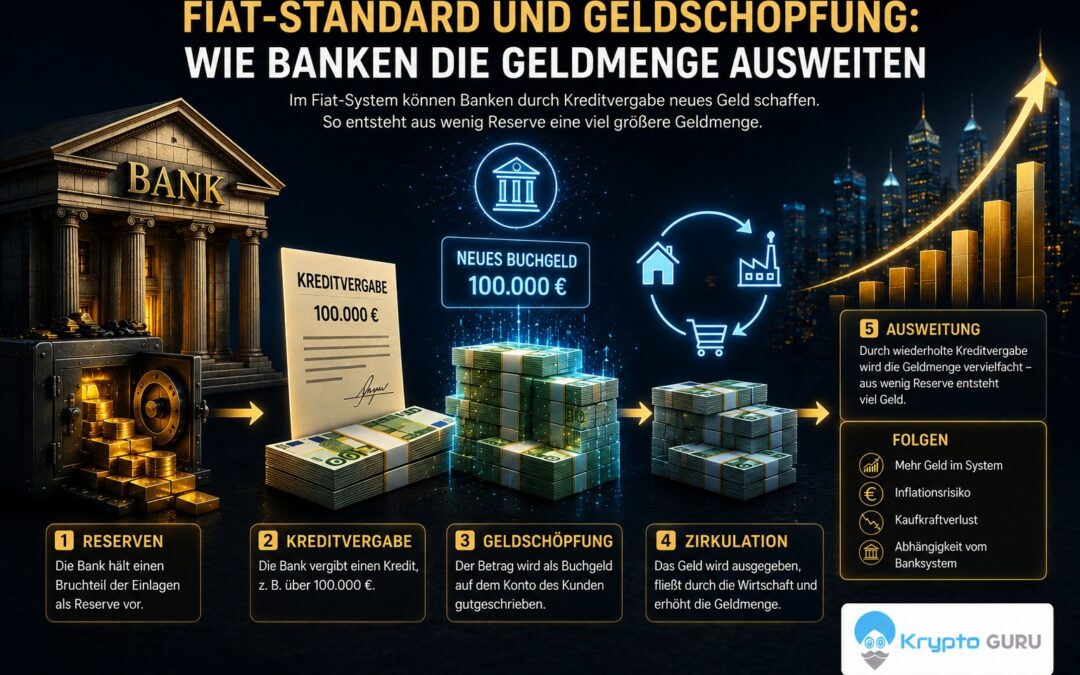
Im Fiat-Standard entsteht der größte Teil des Geldes nicht in der Notenpresse, sondern in den Bilanzen der Geschäftsbanken. Dieser Beitrag erklärt die Geldschöpfung im Fiat-Standard, das Teilreserve-System und das daraus folgende Risiko eines Bankruns.

Der Fiat-Standard und die Ausweitung der Geldmenge

Die Geldschöpfung im Fiat-Standard folgt einer einfachen Grundlogik: Die Geldmenge ist nicht fix, sondern wird laufend ausgeweitet. Den größten Anteil daran haben nicht die Zentralbanken, sondern die Geschäftsbanken.

Anders als beim Gold- und Silber-Standard steht hinter jeder Geldeinheit keine knappe Ware mehr. Geld entsteht im Fiat-Standard durch Kreditvergabe, und genau das macht die Geldmenge politisch und unternehmerisch dehnbar.

Wie Banken im Teilreserve-System Geld schöpfen

Im Teilreserve-System hält eine Bank nur einen Bruchteil der Einlagen als Reserve und reicht den Rest als Kredit aus. Schon dadurch wächst die umlaufende Geldmenge über die ursprünglich eingezahlten Mittel hinaus.

Die Vorstellung, Banken würden die Ersparnisse der Sparer schlicht weiterverleihen, ist dabei ein vereinfachtes Modell. Die Bank of England hat 2014 klargestellt, dass es in der Praxis umgekehrt läuft: Vergibt eine Bank einen Kredit, schreibt sie dem Kreditnehmer eine neue Einlage gut und schafft damit neues Geld. Die Mechanik beschreibt die Studie Money Creation in the Modern Economy. Für den Sparer heißt das: Seine Einlage ist eine Forderung an die Bank, kein hinterlegter Bestand.

Bankrun: Die strukturelle Fragilität des Systems

Weil nur ein Bruchteil der Einlagen als Reserve vorliegt, kann keine Bank alle Kunden gleichzeitig auszahlen. Verlangen zu viele Sparer auf einmal ihr Geld, entsteht ein Bankrun, und im Insolvenzfall sind ungesicherte Einlagen bedroht. In der Praxis wird dieses Risiko durch staatliche Einlagensicherung, in der EU üblicherweise bis 100.000 Euro je Kunde und Bank, sowie durch die Zentralbank als Kreditgeber letzter Instanz abgefedert. Diese Sicherungssysteme verfügen jedoch über begrenzte Mittel und stoßen bei systemweiten Krisen an ihre Grenzen.

Hier setzt die Kritik der Österreichischen Schule an. Ludwig von Mises sah in der ungedeckten Kreditausweitung eine Ursache wiederkehrender Konjunkturzyklen, Murray Rothbard hielt das Teilreserve-System für strukturell instabil. Wichtig bleibt die Trennung von Theorie und Praxis: Die Fragilität ist real, ein flächendeckender Zusammenbruch aber dank der genannten Sicherungen die Ausnahme.

Bitcoin ist die logische Gegenposition zu dieser Geldschöpfung. Das Angebot ist auf 21 Mio. Einheiten begrenzt und lässt sich nicht durch Kredit vermehren. Wer Bitcoin selbst verwahrt, hält keinen Anspruch gegen eine Bank, sondern das Gut selbst, sodass auf der Protokollebene kein Bankrun möglich ist. Ob dieses Modell ein kreditbasiertes Bankensystem ersetzen kann, ist offen und bleibt eine Frage der Praxis, nicht allein der Theorie.

Im vorherigen Bildungsartikel berichteten wir über den Gold- und Silber-Standard.

Grenznutzen bei Bitcoin: Wie der individuelle Nutzen den Geldwert bestimmt

Grenznutzen bei Bitcoin: Wie der individuelle Nutzen den Geldwert bestimmt

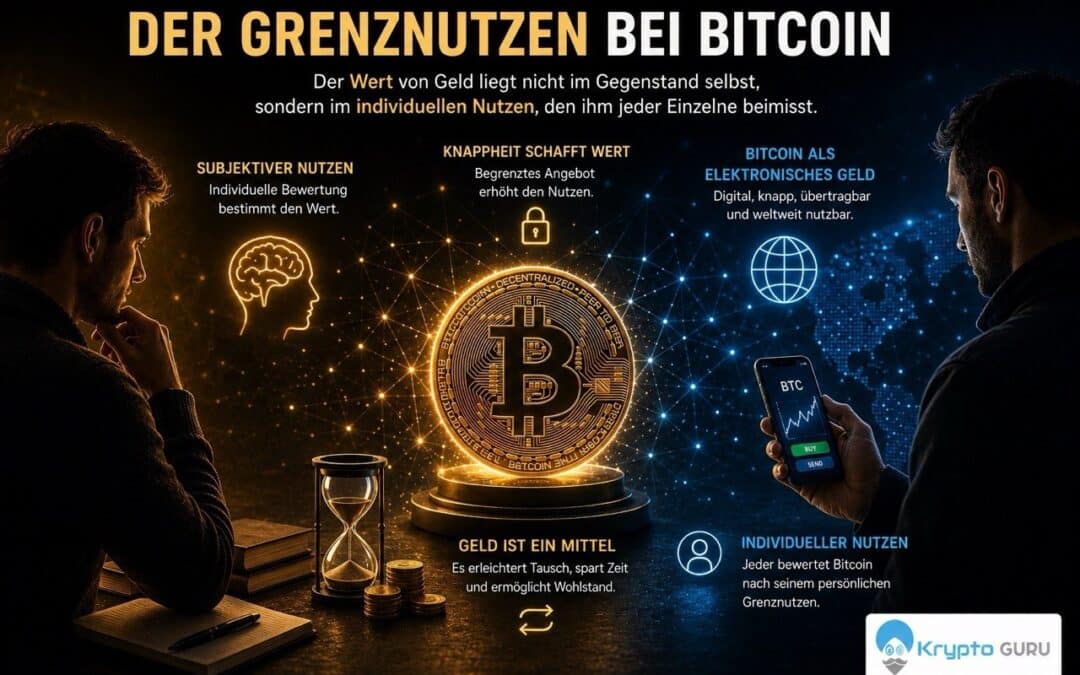
Der Grenznutzen bei Bitcoin zeigt, dass der Wert von Geld nicht im Gegenstand selbst liegt, sondern im individuellen Nutzen, den ihm jeder Einzelne beimisst. Der Beitrag erklärt die subjektive Werttheorie, ordnet Knappheit und Geldwert ein und überträgt das Prinzip auf Bitcoin als elektronisches Geld.

Wert entsteht im Auge des Einzelnen, und jeder Tausch stellt beide Seiten besser

Der Grenznutzen bei Bitcoin erklärt, warum der Wert von Geld nicht im Gegenstand selbst liegt, sondern im Nutzen, den ein Einzelner ihm beimisst. Wer etwas zu einem festen Preis kauft, bewertet das Gut höher als den gezahlten Betrag, sonst käme der Tausch nicht zustande.

Wert ist keine feste Eigenschaft eines Gutes, sondern das Ergebnis einer individuellen Bewertung. Dasselbe Gut besitzt für verschiedene Menschen einen unterschiedlichen Wert, weil jeder es in eine eigene Rangordnung seiner Bedürfnisse einordnet.

Carl Menger zeigte bereits 1871, dass beim freiwilligen Tausch keine gleichwertigen Dinge den Besitzer wechseln. Beide Seiten geben etwas ab, das sie geringer schätzen, und erhalten etwas, das sie höher schätzen. Aus diesem Grund verbessert ein freiwilliger Tausch die Lage beider Beteiligten zugleich.

Der Käufer zahlt einen Preis, der unter seiner eigenen Wertschätzung liegt, während der Verkäufer einen Betrag erhält, der über seiner Wertschätzung liegt. Geld ist in dieser Logik kein neutraler Vermittler, sondern selbst ein Gut, dessen Wert aus der Bewertung der Handelnden hervorgeht.

Subjektiver Wert statt objektiver Preis

Der Preis ist nicht die Ursache des Wertes, sondern dessen sichtbares Ergebnis am Markt. Der Wert eines Gutes ergibt sich nicht aus den Kosten seiner Herstellung, sondern aus seinem Nutzen für den jeweiligen Verwender.

Entscheidend ist dabei nicht der Gesamtnutzen, sondern der Grenznutzen, also der Nutzen der zuletzt eingesetzten Einheit. Mit jeder zusätzlichen Einheit eines Gutes sinkt dieser Grenznutzen, weil zuerst die dringendsten Bedürfnisse befriedigt werden.

Die subjektive Werttheorie, die Carl Menger in seinen Grundsätzen der Volkswirtschaftslehre entwickelte, erklärt, warum ein Gut umso höher bewertet wird, je knapper es im Verhältnis zu den Bedürfnissen ist. Bitcoin fügt sich in dieselbe Logik ein, denn sein Wert wird nicht von einem Staat festgelegt, sondern von den Menschen bestimmt, die ihn als elektronisches Geld ohne zwischengeschaltete Instanz nutzen wollen.

Knappheit, Grenznutzen und der Geldwert bei Bitcoin

Knappheit ist die Voraussetzung dafür, dass ein Gut überhaupt einen Geldwert tragen kann. Bei Gold beruht diese Knappheit nicht unmittelbar auf den hohen Förderkosten, sondern auf dem geringen jährlichen Zuwachs im Verhältnis zum vorhandenen Bestand.

Die aufwendige Förderung begrenzt diesen Zufluss und hält die Knappheit über lange Zeiträume stabil. Bitcoin überträgt dieses Prinzip in eine programmatische Form, denn das Angebot ist auf 21 Mio. Einheiten festgelegt und durch Proof-of-Work gesichert. Hier zeigt sich der Unterschied zwischen Knappheit und bloßer Seltenheit, denn die Begrenzung folgt nicht der Natur, sondern einer überprüfbaren Regel.

Der Grenznutzen bei Bitcoin verbindet damit zwei Ebenen: die subjektive Bewertung des Einzelnen und die feste Begrenzung des Angebots. Aus Sicht der Österreichischen Schule entsteht der Wert eines Geldes nicht aus seiner Substanz, sondern aus dem Nutzen, den die Handelnden ihm beimessen, wie es Carl Menger mit der subjektiven Werttheorie begründete.

Weil das Angebot von Bitcoin nicht ausgeweitet werden kann, lässt sich der Grenznutzen einer vorhandenen Einheit nicht durch zusätzliche Ausgabe verwässern.

Im vorherigen Bildungsartikel berichteten wir über den Gold- und Silber-Standard und den Vergleich mit Bitcoin.

Gold- und Silber-Standard: Vom Gebrauchswert zum Bitcoin-Vergleich

Gold- und Silber-Standard: Vom Gebrauchswert zum Bitcoin-Vergleich

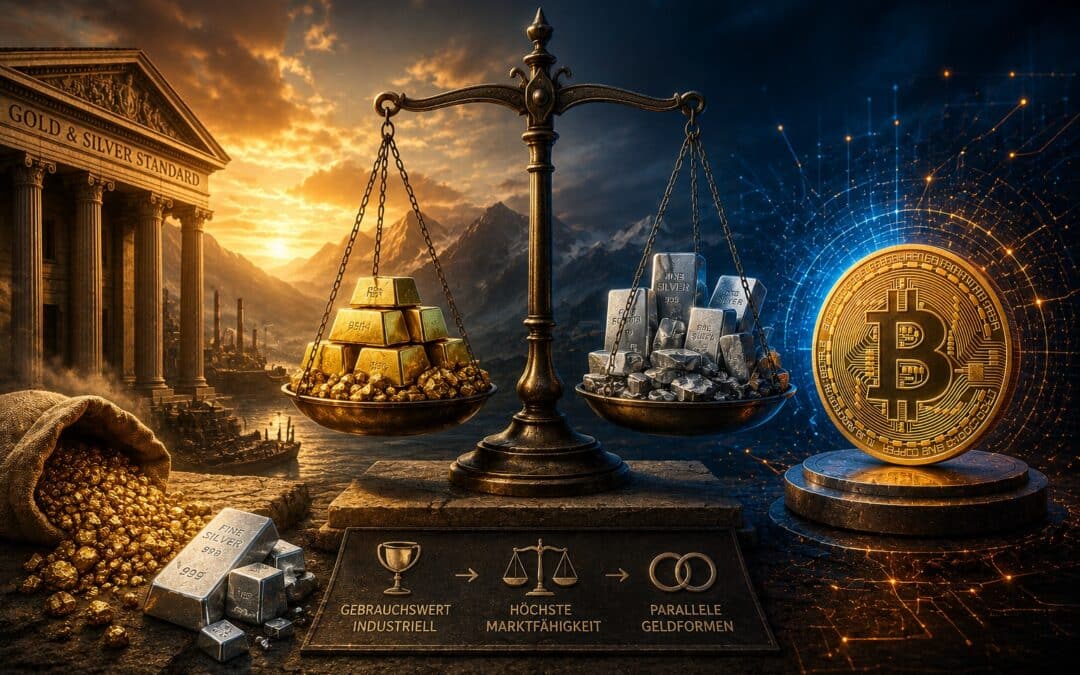
​Der Gold- und Silber-Standard zeigt, dass Geld nicht aus einem einzelnen Metall bestehen muss, sondern aus dem Gut mit der höchsten Marktfähigkeit hervorgeht. Edelmetalle besitzen neben ihrer Geldfunktion einen industriellen Gebrauchswert, weshalb das oft erhobene Argument der Verschwendung zu kurz greift. Gleichzeitig können Gold und Silber als parallele Geldformen nebeneinander bestehen. Dieser Artikel ordnet beide Punkte ein und führt zum Vergleich mit Bitcoin.

Warum Gold als Geld nicht verschwendet wird

Ein häufiger Einwand gegen Edelmetallgeld lautet, dass Förderung und Lagerung von Gold Ressourcen binden, die anderweitig produktiver eingesetzt werden könnten. Dieser Einwand übersieht, dass Gold neben seiner Geldfunktion einen realen industriellen Gebrauchswert besitzt.

Rund 14 Prozent der jährlichen Goldnachfrage entfallen auf industrielle Anwendungen, etwa in der Elektronik, der Zahnmedizin und der Luft- und Raumfahrt. Gold leitet Strom hervorragend, korrodiert nicht und bleibt über lange Zeiträume verarbeitbar. Aus dieser Perspektive wird Gold nicht verschwendet, sondern erfüllt mehrere Funktionen zugleich.

Die Bewertung als Verschwendung bleibt allerdings eine geldtheoretische Position und kein objektiver Befund, weil sich Opportunitätskosten unterschiedlich gewichten lassen. Festzuhalten ist der Fakt, dass Gold über einen messbaren Gebrauchswert verfügt, der unabhängig von seiner Rolle als Geld existiert.

Der parallele Gold- und Silber-Standard

Der Gold- und Silber-Standard musste historisch nicht auf ein einziges Metall festgelegt sein. Über lange Zeiträume liefen Gold- und Silbermünzen nebeneinander um, in Deutschland gesetzlich sogar bis 1907. Entscheidend ist die Unterscheidung zwischen einem fixierten und einem parallelen Standard. Beim fixierten Bimetallismus schrieb der Staat ein festes Tauschverhältnis vor, etwa 16 zu 1 in den Vereinigten Staaten.

Sobald dieses amtliche Verhältnis vom Marktpreis abwich, verdrängte das überbewertete Metall das unterbewertete aus dem Umlauf, ein Vorgang, der als Greshamsches Gesetz bekannt ist. Ein funktionierender paralleler Standard verzichtet daher auf eine staatliche Fixierung und lässt das Wertverhältnis zwischen Gold und Silber frei am Markt schwanken.

Die Geschichte des Edelmetallgeldes zeigt diese Mechanik im Detail. Der Gold- und Silber-Standard belegt damit, dass mehrere Geldformen koexistieren können, solange kein zentraler Eingriff ihr Verhältnis verzerrt.

Der Gold-Silber-Standard und die Lehre der Österreichischen Schule

Der Gold- und Silber-Standard verdeutlicht ein Grundprinzip der Österreichischen Schule: Welches Gut sich als Geld durchsetzt, entscheidet nicht der Staat, sondern die Marktfähigkeit.

Carl Menger bezeichnete diese Eigenschaft als Absatzfähigkeit und beschrieb damit, wie leicht ein Gut über räumliche und zeitliche Grenzen hinweg wieder veräußert werden kann. Edelmetalle setzten sich durch, weil ihre Absatzfähigkeit die anderer Waren übertraf, nicht weil eine Behörde sie dazu bestimmte.

Carl Menger beschreibt es so:

Das Geld ist kein Product des Uebereinkommens der wirthschaftenden Menschen, oder gar das Product legislativer Acte.

Aus dieser Logik ergibt sich auch der Bitcoin Gold Vergleich. Bitcoin tritt mit denselben Geldeigenschaften an, die Gold im Gold- und Silber-Standard erfüllte, und ergänzt sie um eine programmatisch fixierte Obergrenze von 21 Mio. Einheiten. Anders als Gold besitzt Bitcoin jedoch keinen industriellen Gebrauchswert, sondern beruht ausschließlich auf seiner Geldprämie und der durch Proof-of-Work gesicherten Knappheit.

Das verschiebt die Verschwendungs-Frage, denn Gold wird parallel in der Industrie genutzt, während Bitcoin seinen Wert allein aus Knappheit und Marktfähigkeit ableitet. Theoretisch ist Bitcoin damit das marktfähigere Geld, weil es teilbarer, leichter übertragbar und nicht beliebig vermehrbar ist.

In der Praxis ist diese Einordnung nicht abgeschlossen, denn Bitcoin wird derzeit überwiegend als Wertaufbewahrungsmittel gehalten und hat die Stufe eines allgemein akzeptierten Tauschmittels noch nicht erreicht. Ob sich Bitcoin langfristig gegen etablierte Geldformen durchsetzt, bleibt eine offene Frage, die der Markt und nicht die Theorie beantwortet. Festzuhalten ist, dass derselbe Mechanismus, der einst zwischen Gold und Silber entschied, auch über die Zukunft von Bitcoin entscheiden wird.

Im vorherigen Bildungsartikel haben wir erklärt, wie das Verhältnis von Geldangebot und Kaufkraft funktioniert und welche Antwort Bitcoin darauf gibt.