Geldmengenausweitung einfach erklärt: Wie Zentralbanken Staatsanleihen kaufen

Geldmengenausweitung einfach erklärt: Wie Zentralbanken Staatsanleihen kaufen

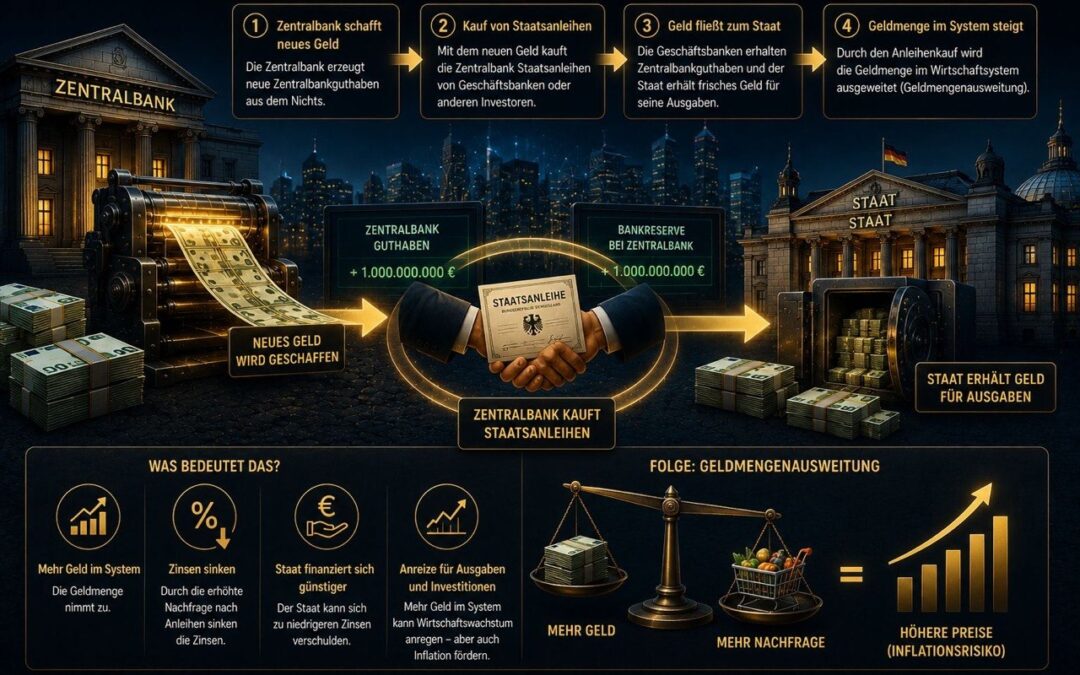
Geldmengenausweitung einfach erklärt zeigt, warum der Wert je Geldeinheit von ihrem Anteil am Gesamtbestand abhängt. Der Beitrag erklärt, wie Banken und Zentralbanken Geld steuern, warum die Zentralbank im Ernstfall Staatsanleihen kauft und wo die Grenzen liegen.

Was die Gewichtung einer Währungseinheit bedeutet

Geldmengenausweitung einfach erklärt bedeutet: Der Wert einer einzelnen Geldeinheit hängt von ihrem Anteil am gesamten Geldbestand ab. Wird der Bestand vergrößert, sinkt der Anteil jeder Einheit und damit ihre Kaufkraft. Entscheidend ist also nicht die absolute Zahl, sondern die Gewichtung einer Einheit zum Ganzen.

Diese Verdünnung durch Geldmengenausweitung wirkt unabhängig davon, wer das neue Geld zuerst erhält. Sie beschreibt allein das Verhältnis von Einheit und Gesamtmenge, nicht die Reihenfolge der Empfänger.

Wie Banken durch Kredite Geld schaffen

Der größte Teil des Geldes entsteht nicht in der Notenpresse, sondern durch Kreditvergabe der Geschäftsbanken. Vergibt eine Bank einen Kredit, schreibt sie dem Konto eine neue Einlage gut und schafft damit neues Geld. Dass Banken nur vorhandene Spareinlagen verleihen, gilt der Bank of England zufolge als überholt; das erklärt sie ausführlicher unter https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy.

Die Gesamtmenge hängt am Ende an der Zentralbank, die über Zinsen und Anleihekäufe den Rahmen setzt. Kontrolle im strengen Sinn ist das nicht, eher eine Steuerung mit begrenzter Reichweite.

Wenn die Zentralbank Staatsanleihen kauft

Im Krisenfall kann die Zentralbank Staatsanleihen kaufen und so die Finanzierung des Staates stützen. In der Eurozone ist der direkte Kauf am Primärmarkt nach Artikel 123 AEUV verboten; Käufe am Sekundärmarkt sind erlaubt, gelten Kritikern aber als Umgehung dieses Verbots. Dass Anleihen beliebig erweiterbar seien, trifft so nicht zu, denn Nachfrage, Renditen und Bonität setzen Grenzen.

Damit ist der Kern erkennbar: Die Geldmengenausweitung ist ein politisch steuerbares Instrument. Aus Sicht der Österreichischen Schule schafft das Anreize zur Ausweitung, weil Schulden und Käufe kurzfristig nützen und die Kosten breit verteilt anfallen. Friedrich August von Hayek sah im staatlichen Geldmonopol genau diese Schwäche.

Bitcoin setzt dem ein festes Angebot entgegen. Die Obergrenze von 21 Mio. ist programmatisch festgelegt, sodass keine Instanz Einheiten vermehren oder mit neu geschaffenem Bitcoin Staatsschulden kaufen kann. Saifedean Ammous ordnet das als Hard Money ein, dessen Knappheit nicht von Entscheidungen abhängt.

Wichtig bleibt die Trennung von Theorie und Praxis. Der wirtschaftliche Mainstream sieht in einer elastischen Geldmenge und in der Zentralbank als letztem Kreditgeber auch einen Nutzen, etwa zur Abwehr von Bankenpaniken. Bitcoin verzichtet bewusst auf einen solchen Backstop, was je nach Sichtweise Stärke oder Risiko ist. Ob das feste Angebot langfristig die bessere Geldordnung ergibt, ist eine offene Frage und keine bewiesene Tatsache.

Im vorherigen Bildungsartikel ging es um die Verteilungswirkung der Inflation und wie sie Kapital umverteilt. 

Klassischer Goldstandard einfach erklärt: Bitcoin als digitaler Goldstandard

Klassischer Goldstandard einfach erklärt: Bitcoin als digitaler Goldstandard

Der klassische Goldstandard einfach erklärt zeigt, wie festes, an Gold gebundenes Geld zwischen 1870 und 1914 feste Wechselkurse und einen Boom im Welthandel ermöglichte. Der Beitrag ordnet die Stärken und Schwächen dieser Geldordnung ein und vergleicht sie mit Bitcoin als digitalem Goldstandard.

Was der klassische Goldstandard war

Der klassische Goldstandard einfach erklärt bedeutet: Jede Währung war als feste Menge Gold definiert. Eine Geldeinheit entsprach einem bestimmten Goldgewicht, und Banknoten waren in dieses Gold einlösbar. Der Wert des Geldes war damit nicht politisch gesetzt, sondern an eine knappe, physische Größe gebunden.

Weil alle teilnehmenden Währungen in Gold definiert waren, ergaben sich die Wechselkurse zwischen ihnen fast automatisch aus dem Verhältnis ihrer Goldgewichte. Diese Kurse lagen praktisch fest, was Handel und Kapitalverkehr über Grenzen hinweg berechenbar machte.

Die Jahre 1870 bis 1914

Als internationale Ordnung bestand der klassische Goldstandard vor allem zwischen 1870 und 1914. Großbritannien band sein Geld schon 1821 an Gold, doch die meisten Länder folgten erst in den 1870er Jahren, etwa Deutschland 1871 und die USA 1879. Davor waren Silber und der Bimetallismus weit verbreitet, die Aussage „ab 1815 nutzten alle Länder Gold“ trifft so nicht zu.

In dieser Zeit wuchs der internationale Handel stark, weshalb sie als erste Globalisierung gilt. Der Goldstandard war dabei ein begünstigender Faktor, aber nicht der einzige: Sinkende Transportkosten, der Telegraf und Freihandelsverträge trugen den größeren Teil bei. Den Vergleich von Gold und Bitcoin als knappe Wertspeicher vertieft River Learn unter https://river.com/learn/bitcoin-vs-gold/.

Hartes Geld, seine Starrheit und Bitcoin als digitaler Goldstandard

Aus Sicht der Österreichischen Schule war der Goldstandard ein Beispiel für hartes Geld. Weil sich Gold nicht beliebig vermehren lässt, begrenzte die Bindung die Geldschöpfung und die Finanzierung von Staatsdefiziten. Saifedean Ammous beschreibt diese Disziplin als Kern eines funktionierenden Geldsystems.

Die Kehrseite ist die Starrheit. Die feste Goldbindung ließ wenig Spielraum bei Rezessionen, Kriegen oder Finanzpaniken, und es gab lange Phasen fallender Preise, etwa zwischen 1873 und 1896. Viele Wirtschaftshistoriker sehen in der Goldbindung später eine Mitursache für die Verschärfung der Großen Depression. Das Bild vom reinen goldenen Zeitalter ist daher zu relativieren.

Bitcoin lässt sich als digitaler Goldstandard lesen, weil es dieselbe Grundidee aufnimmt: ein knappes, apolitisches Geld, das keine Instanz beliebig vermehren kann. Der entscheidende Unterschied liegt im Angebot. Golds Menge wächst durch Bergbau langsam weiter, während Bitcoins Obergrenze von 21 Mio. programmatisch feststeht.

Damit ist Bitcoin in der Knappheit härter als Gold, erbt aber auch dessen offene Frage: Ein starres Angebot bringt Disziplin, nimmt einem Geldsystem aber die Möglichkeit, in Krisen flexibel zu reagieren. Ob diese Härte langfristig die bessere Geldordnung ergibt, ist eine theoretische Position der Österreichischen Schule und keine empirisch bewiesene Tatsache. Die Geldgeschichte liefert dafür Argumente in beide Richtungen.

Subjektiver Wert von Geld: Warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen

Subjektiver Wert von Geld: Warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen

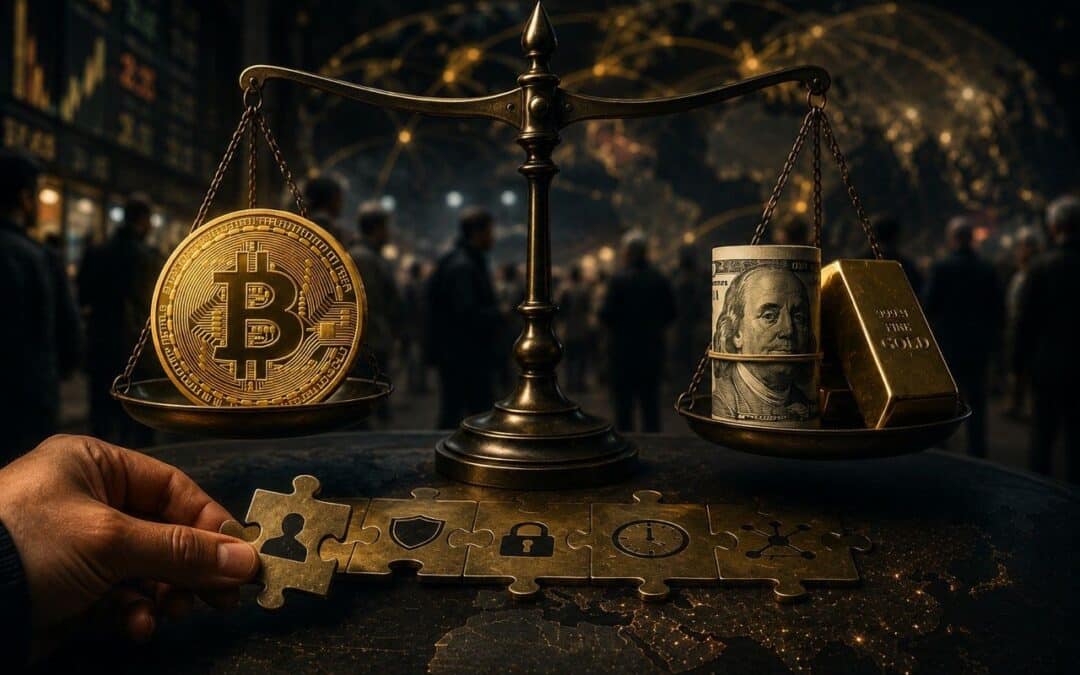
Der subjektive Wert von Geld erklärt, warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen. Ein Tausch verändert keine Mengen, sondern nur die relative Präferenz, und der Markt bewertet die Stärke der jeweiligen Geldeigenschaften.

Warum ein Tausch keine Einheiten schafft

Der subjektive Wert von Geld lässt sich an einem einfachen Vorgang zeigen. Wird Bitcoin gegen US-Dollar getauscht, gibt es danach genauso viele Bitcoin und Dollar wie vorher. Ein Tausch überträgt nur vorhandene Einheiten, er schafft oder vernichtet keine.

Was sich ändert, ist allein die relative Präferenz. Jede Seite gibt her, was sie weniger schätzt, für das, was sie höher bewertet. Steigt die Nachfrage nach Bitcoin gegenüber dem Dollar, drückt sich das im Kurs aus. Der Preis ist also der sichtbare Ausdruck einer Verschiebung in der Bewertung, nicht in der Menge.

Der subjektive Wert von Geld bei Menger

Carl Menger zeigte, dass Wert nicht in einer Sache steckt, sondern aus den Einschätzungen der Menschen entsteht. Genau deshalb gewinnen bei einem freiwilligen Tausch beide Seiten, weil jede das Erhaltene höher bewertet als das Hergegebene. Menger beschrieb das in seinem Aufsatz, einsehbar unter https://nakamotoinstitute.org/literature/on-the-origins-of-money/.

Aus dieser subjektiven Bewertung leitete Menger auch die Entstehung des Geldes ab. Güter sind unterschiedlich gut absetzbar, und das am leichtesten absetzbare Gut setzt sich nach und nach als Tauschmittel durch. Geld ist damit keine staatliche Erfindung, sondern eine spontan gewachsene Ordnung.

Die relative Stärke der Geldeigenschaften im Vergleich

Ob ein Gut diese Marktgängigkeit erreicht, hängt von seinen monetären Eigenschaften ab: Knappheit, Haltbarkeit, Teilbarkeit, Transportierbarkeit, Fälschungssicherheit und Fungibilität. Der Wettbewerb zwischen Bitcoin, US-Dollar und Gold ist deshalb kein Streit über einen wahren Wert, sondern über die relative Stärke dieser Eigenschaften.

Bitcoin punktet bei Knappheit mit einer festen Obergrenze von 21 Mio. Einheiten, bei Teilbarkeit, Transportierbarkeit und bei der Prüfbarkeit über Proof-of-Work. Gold ist haltbar und seit Jahrtausenden akzeptiert, aber schwerer teilbar, transportierbar und prüfbar. Der US-Dollar ist heute das gängigste Tauschmittel, lässt sich aber beliebig vermehren, was seine Knappheit schwächt. Saifedean Ammous hat diesen Eigenschaftsvergleich für Gold, Fiat und Bitcoin systematisch ausgearbeitet.

Welche Eigenschaft am schwersten wiegt, ist selbst eine subjektive Frage und kann sich verschieben. Knappheit ist dabei nicht dasselbe wie Seltenheit, denn Bitcoins Grenze ist programmatisch festgelegt, während Gold nur natürlich begrenzt ist. Bitcoins Stärke bei der Knappheit ist klar belegbar, sein Rang als Wertspeicher beruht dagegen noch auf einem kurzen Zeitraum. Ob der Markt Bitcoin dauerhaft das stärkere Geld nennt, ist damit eine offene Frage und kein bewiesenes Ergebnis. Die Theorie liefert den Rahmen, die Praxis muss ihn erst bestätigen.

Im vorherigen Bildungsartikel ging es um den Nixon-Schock und das Ende der Goldbindung.

Verteilungswirkung der Inflation: Inflation als Umverteilungssteuer

Verteilungswirkung der Inflation: Inflation als Umverteilungssteuer

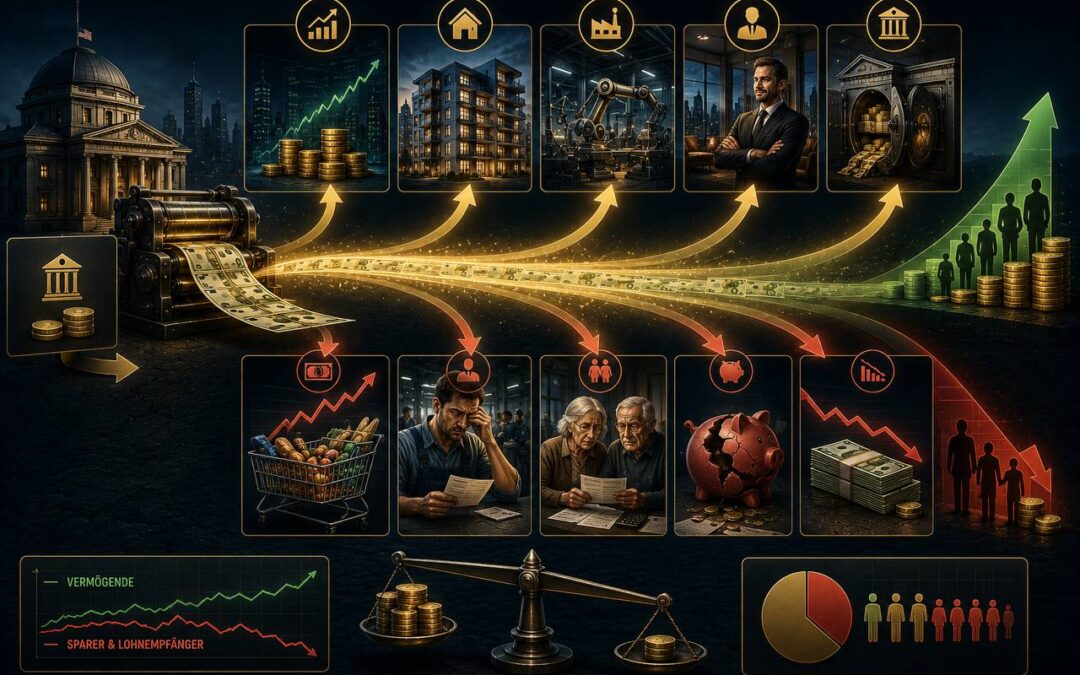
Die Verteilungswirkung der Inflation entscheidet, wer real verliert und wer gewinnt. Dieser Beitrag erklärt, warum Inflation als Umverteilungssteuer gilt, welches Argument für eine regressive Wirkung spricht und warum die Netto-Bilanz umstritten ist.

Warum Inflation nicht alle gleich trifft

Die Verteilungswirkung der Inflation beschreibt, dass steigende Preise die Menschen nicht gleichmäßig belasten. Über den reinen Anstieg des Durchschnittspreises hinaus stellt sich die Frage, wer real verliert und wer gewinnt. In dieser Lesart wirkt Inflation als Umverteilungssteuer, die ohne Parlamentsbeschluss erhoben wird.

Warum neues Geld überhaupt ungleich wirkt, hängt mit seiner Entstehung und seinem Weg durch die Wirtschaft zusammen. Diesen Mechanismus und die Rolle der Inflation als verdeckte Steuer haben wir bereits an anderer Stelle erklärt; hier geht es um die soziale Verteilung der Last.

Wer mehr Bargeld hält, verliert mehr

Ein Argument lautet, dass Inflation regressiv wirkt. Ärmere Haushalte halten einen größeren Teil ihres Vermögens als Bargeld und Guthaben und geben einen höheren Einkommensanteil für Nahrung und Energie aus. Steigen diese Preise, trifft sie das stärker als Vermögende, deren Sachwerte oft mitsteigen. Die Studienlage zur Inflation als regressive Konsumsteuer findet sich bei Erosa und Ventura.

Dieses Bild ist allerdings umstritten. Über den Gläubiger-Schuldner-Kanal kann Inflation auch progressiv wirken, weil sie Nettoschuldner entlastet und Nettogläubiger belastet. Da ärmere Haushalte häufiger verschuldet und reichere häufiger Gläubiger sind, ist die tatsächliche Netto-Verteilungswirkung der Inflation empirisch nicht eindeutig.

Frühe und späte Empfänger: die soziale Dimension der Geldentwertung

Im Kern bleibt der zeitliche Vorsprung entscheidend. Wer neues Geld früh erhält, gibt es zu alten Preisen aus; wer es spät erhält, zahlt bereits höhere Preise. Friedrich August von Hayek verglich diese ungleichmäßige Ausbreitung mit aufgegossenem Honig, der sich von der Mitte her verteilt.

Die Österreichische Schule deutet die Verteilungswirkung der Inflation deshalb als stille Umverteilung von späten zu frühen Empfängern. Wichtig ist die Trennung von Theorie und Empirie: Dass die Richtung regressiv ist, ist plausibel begründet, aber nicht abschließend belegt.

Bitcoin setzt dem ein festes, regelbasiertes Angebot entgegen, das keine Instanz zur laufenden Umverteilung über die Geldmenge nutzen kann. Das löst nicht die Verteilungsfrage allgemein, und auch Bitcoins eigene Verteilung ist ungleich. Es entfällt aber der politische Hebel, über die Geldmenge dauerhaft umzuverteilen.

Im vorherigen Bildungsartikel haben wir Inflation als Steuer behandelt.

Inflation als Steuer: Wie der Staat über die Geldmenge kassiert

Inflation als Steuer: Wie der Staat über die Geldmenge kassiert

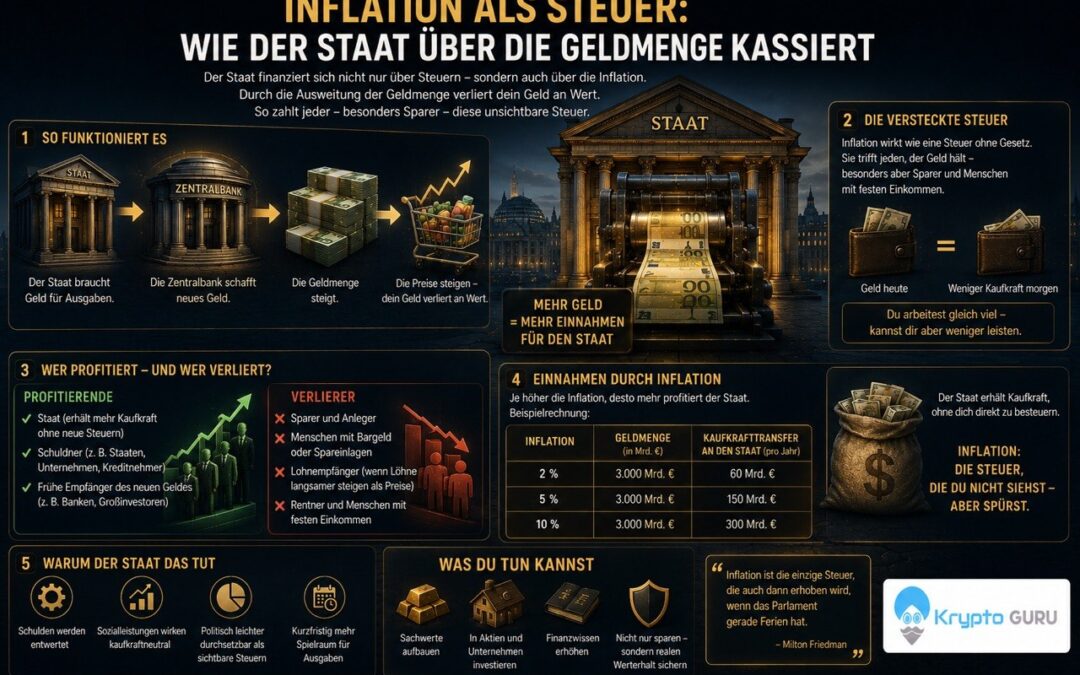
Inflation als Steuer beschreibt einen Wertverlust, der ohne Steuergesetz auskommt. Dieser Beitrag erklärt, wie der Staat über die Geldmenge Einnahmen erzielt und warum die Geldentwertung durch den Staat vor allem Sparer trifft.

Die verdeckte Steuer über die Geldmenge

Inflation als Steuer beschreibt einen Vorgang, der ohne Steuergesetz auskommt: Der Staat weitet die Geldmenge aus, die Preise steigen, und die Kaufkraft des vorhandenen Geldes sinkt. Dieser Wertverlust wirkt wie eine Abgabe, nur dass niemand einen Bescheid erhält.

Genau das macht die Inflation als Steuer so wirksam für den Fiskus. Sie ist indirekt, schwer zurechenbar und politisch bequemer als eine offen erhobene Abgabe.

Wie der Staat über Inflation Einnahmen erzielt

Historisch geschah diese Geldentwertung durch den Staat über die Münzverschlechterung. Regierungen verringerten den Edelmetallanteil der Münzen und behielten die Differenz zwischen Nennwert und Metallwert als Gewinn, die sogenannte Seigniorage. Der römische Denar wurde ab Nero schrittweise entwertet, und unter Heinrich VIII. sank der Silberanteil englischer Münzen bis auf rund ein Viertel.

Da jede Regierung ihr eigenes Geld unterschiedlich stark entwertet, driften nationale Währungen auseinander. Dieses national gesteuerte Geld nannte Friedrich August von Hayek monetären Nationalismus, ausführlicher in seiner Schrift von 1937. Zugleich profitiert der Staat als größter Schuldner, weil die Inflation den realen Wert seiner Schulden mindert.

Die stille Entwertung der Ersparnisse

Die Last tragen jene, deren Ansprüche nominal fixiert sind: Sparer, Bezieher fester Einkommen und langfristige Verträge. Ihr Vermögen verliert real an Wert, ohne dass formal etwas weggenommen wird. Die Österreichische Schule spricht hier von einer stillen Enteignung; das ist eine wertende Zuspitzung, kein juristischer Tatbestand.

Bitcoin ist der Gegenentwurf zu dieser Inflation als Steuer. Das Angebot ist auf 21 Mio. Einheiten festgelegt, und es gibt keinen Emittenten, der den Gehalt senken oder die Menge nach Belieben ausweiten könnte. Da Bitcoin keiner Nation gehört und grenzüberschreitend gilt, steht er dem monetären Nationalismus entgegen.

Wichtig bleibt die Trennung von Theorie und Praxis. Bitcoin schließt diesen verdeckten Inflationskanal, beseitigt aber nicht die Besteuerung an sich. Ob ein festes Geldangebot langfristig die bessere Geldordnung ergibt, ist eine offene und umstrittene Frage.

Im vorherigen Bildungsartikel haben wir den Cantillon-Effekt behandelt.

Cantillon-Effekt einfach erklärt: Wer von neuer Geldmenge profitiert

Cantillon-Effekt einfach erklärt: Wer von neuer Geldmenge profitiert

Der Cantillon-Effekt einfach erklärt zeigt, dass neues Geld nicht alle gleich erreicht. Dieser Beitrag erklärt, warum die ersten Empfänger profitieren und welche Folgen der Geldausweitung Sparer und Lohnempfänger tragen.

Der Cantillon-Effekt einfach erklärt

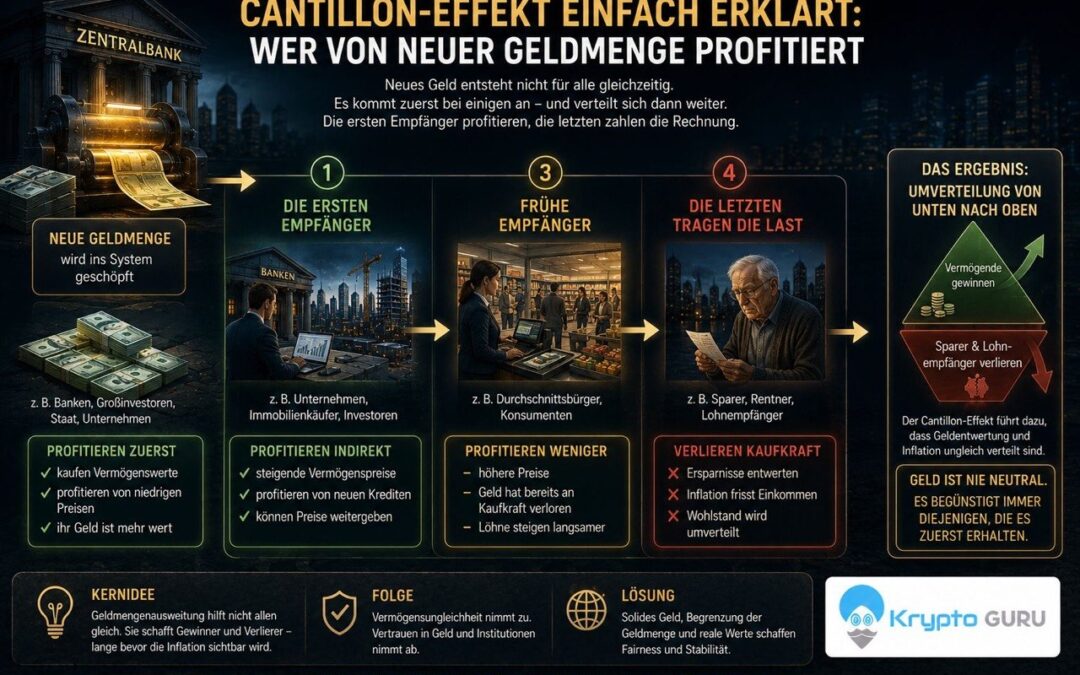
Der Cantillon-Effekt einfach erklärt bedeutet: Neues Geld erreicht nicht alle Menschen gleichzeitig und nicht im gleichen Maß. Benannt ist er nach dem Ökonomen Richard Cantillon, der schon im 18. Jahrhundert beschrieb, dass die Folgen der Geldausweitung davon abhängen, wo das Geld zuerst in die Wirtschaft fließt.

Das widerspricht der verbreiteten Annahme, eine größere Geldmenge senke die Kaufkraft einfach gleichmäßig. Tatsächlich kommt es darauf an, wer das neue Geld zuerst in der Hand hält.

Warum Geld nicht neutral ist: Erstempfänger und Spätempfänger

Aus Sicht der Österreichischen Schule ist Geld nicht neutral. Wer es zuerst erhält, etwa Banken, große Institutionen oder der Staat, kann es noch zu alten Preisen ausgeben. Erst danach steigen die Preise nach und nach.

Die Spätempfänger tragen die Last. Lohnempfänger, Rentner und Sparer sehen höhere Preise, bevor ihr eigenes Einkommen nachzieht, und verlieren so an Kaufkraft. Den Mechanismus erklärt das Mises Institute ausführlicher. Häufig steigen dabei Vermögenspreise wie Aktien und Immobilien schneller als Löhne, was bestehende Vermögen begünstigt.

Cantillon, Hayek und Bitcoins regelbasiertes Angebot

Der Cantillon-Effekt zeigt, dass die Folgen der Geldausweitung weniger in einem höheren Durchschnittspreis liegen als in einer stillen Umverteilung. Friedrich August von Hayek baute diese Einsicht in seine Konjunkturtheorie ein: Verzerrte relative Preise lenken Produktion und Investitionen in die falsche Richtung.

Dass dabei gezielt die Staatsquote steigt, ist die Lesart der Österreichischen Schule, die den Staat als frühen Empfänger neuen Geldes über die Defizitfinanzierung sieht. Das ist ein Argument, kein mechanisches Gesetz, und sollte als solches verstanden werden.

Bitcoin setzt dem ein regelbasiertes Angebot entgegen. Die Ausgabe neuer Einheiten ist fest vorgegeben, sinkt planmäßig und endet bei 21 Mio.; keine Instanz kann die Geldmenge nach Belieben ausweiten oder Empfänger bevorzugen. Auch hier entsteht neues Angebot zwar an einem Punkt, nämlich bei den Minern, doch der Vorgang ist transparent, fix und auslaufend.

Wichtig bleibt die Trennung von Theorie und Praxis: Der Cantillon-Effekt beschreibt eine Tendenz, deren genaue Verteilung empirisch schwer messbar ist. Bitcoin verändert die Anreizlage, hebt einen Erstempfängervorteil aber nicht vollständig auf.

Im vorherigen Bildungsartikel haben wir Bankrun und Einlagensicherung behandelt.