Bankrun und Einlagensicherung: Versprechen und Realität

Bankrun und Einlagensicherung: Versprechen und Realität

Bankrun und Einlagensicherung gehören zusammen: Der gesetzliche Schutz soll den Ansturm auf die Bank verhindern. Dieser Beitrag zeigt, wo das Versprechen endet und was im Ernstfall von der Einlagensicherung übrig bleibt.

Wie der gesetzliche Einlagenschutz funktioniert

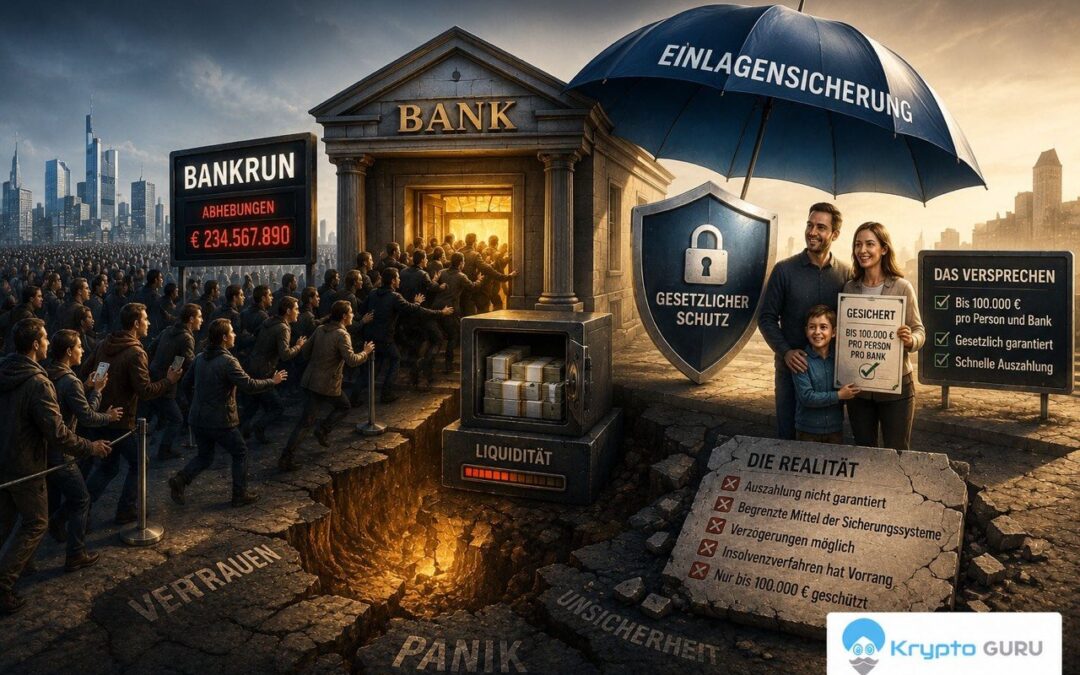
Bankrun und Einlagensicherung gehören zusammen: Die Sicherung ist das Versprechen, das einen Ansturm auf die Bank verhindern soll. In Deutschland sind Einlagen gesetzlich bis 100.000 Euro je Kunde und Bank geschützt, in Sonderfällen für sechs Monate bis 500.000 Euro.

Wichtig ist die Natur dieses Schutzes. Es handelt sich um einen Rechtsanspruch gegen einen begrenzt gefüllten Sicherungsfonds, nicht um hinterlegtes Bargeld. Die Bedingungen erklärt die BaFin im Detail. Der Anspruch greift zudem erst im Entschädigungsfall, also nachdem die Bank geschlossen wurde.

Bankrun: Wenn alle gleichzeitig ihr Geld wollen

Da Banken nur einen Bruchteil der Einlagen als Reserve halten, kann keine Bank alle Kunden gleichzeitig auszahlen. Verlangen zu viele Sparer auf einmal ihr Guthaben, entsteht ein Bankrun, und die Sicherung muss das Versprechen einlösen.

Hier zeigt sich die Lücke zwischen Versprechen und Realität. Eine Garantie sichert den nominalen Betrag, sie schafft aber keine sofortige Liquidität. Geschützt bedeutet nicht verfügbar: Wer im Ernstfall nicht an sein Geld kommt, dem nützt der spätere Anspruch wenig.

Griechenland 2015: Die Einlagensicherung im Realitätstest

Der griechische Bankrun von 2015 führt das vor. Ende Juni schloss die Regierung die Banken und begrenzte Abhebungen per Dekret auf 60 Euro pro Tag und Karte; nach der Wiedereröffnung galt ein Wochenlimit von 420 Euro. Die Guthaben blieben nominal geschützt, der Zugriff war es nicht.

Damit ist die Trennung klar: In der Theorie steht ein voller Schutz, in der Empirie steht eine Obergrenze von 60 Euro am Tag. Die Österreichische Schule verweist auf das Gegenparteirisiko jeder Bankeinlage, denn eine Einlage ist eine Forderung gegen die Bank, kein Eigentum am Geld selbst.

Bitcoin ist der Gegenentwurf zu diesem Risiko. Das Angebot ist auf 21 Mio. Einheiten begrenzt, und wer Bitcoin selbst verwahrt, hält das Gut unmittelbar, ohne Intermediär, der den Zugriff beschränken oder ein Abhebungslimit verhängen könnte. Ein Sicherungsfonds wird damit überflüssig.

Die Trennung von Theorie und Praxis bleibt wichtig: Eigenverwahrung verlagert die Verantwortung auf den Einzelnen, der seine Schlüssel sichern muss. Sie beseitigt das Gegenparteirisiko der Bank, ersetzt es aber durch die Pflicht zur sorgfältigen eigenen Verwahrung.

Im vorherigen Bildungsartikel haben wir den Fiat-Standard und die Geldschöpfung der Banken behandelt.
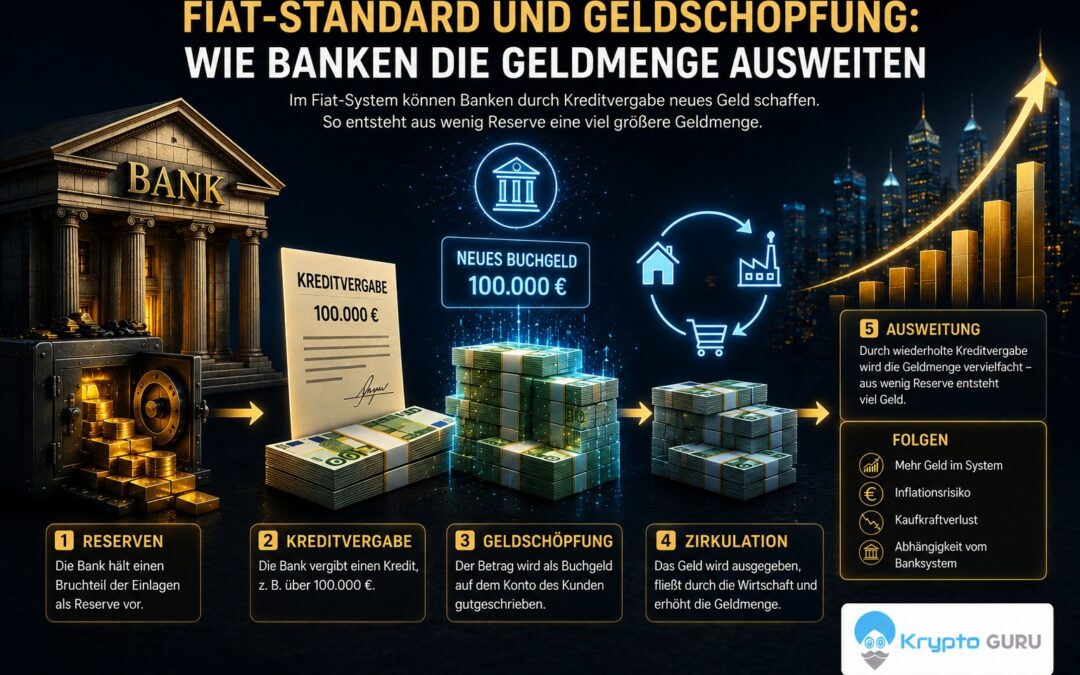
Fiat-Standard und Geldschöpfung: Wie Banken die Geldmenge ausweiten

Fiat-Standard und Geldschöpfung: Wie Banken die Geldmenge ausweiten

Im Fiat-Standard entsteht der größte Teil des Geldes nicht in der Notenpresse, sondern in den Bilanzen der Geschäftsbanken. Dieser Beitrag erklärt die Geldschöpfung im Fiat-Standard, das Teilreserve-System und das daraus folgende Risiko eines Bankruns.

Der Fiat-Standard und die Ausweitung der Geldmenge

Die Geldschöpfung im Fiat-Standard folgt einer einfachen Grundlogik: Die Geldmenge ist nicht fix, sondern wird laufend ausgeweitet. Den größten Anteil daran haben nicht die Zentralbanken, sondern die Geschäftsbanken.

Anders als beim Gold- und Silber-Standard steht hinter jeder Geldeinheit keine knappe Ware mehr. Geld entsteht im Fiat-Standard durch Kreditvergabe, und genau das macht die Geldmenge politisch und unternehmerisch dehnbar.

Wie Banken im Teilreserve-System Geld schöpfen

Im Teilreserve-System hält eine Bank nur einen Bruchteil der Einlagen als Reserve und reicht den Rest als Kredit aus. Schon dadurch wächst die umlaufende Geldmenge über die ursprünglich eingezahlten Mittel hinaus.

Die Vorstellung, Banken würden die Ersparnisse der Sparer schlicht weiterverleihen, ist dabei ein vereinfachtes Modell. Die Bank of England hat 2014 klargestellt, dass es in der Praxis umgekehrt läuft: Vergibt eine Bank einen Kredit, schreibt sie dem Kreditnehmer eine neue Einlage gut und schafft damit neues Geld. Die Mechanik beschreibt die Studie Money Creation in the Modern Economy. Für den Sparer heißt das: Seine Einlage ist eine Forderung an die Bank, kein hinterlegter Bestand.

Bankrun: Die strukturelle Fragilität des Systems

Weil nur ein Bruchteil der Einlagen als Reserve vorliegt, kann keine Bank alle Kunden gleichzeitig auszahlen. Verlangen zu viele Sparer auf einmal ihr Geld, entsteht ein Bankrun, und im Insolvenzfall sind ungesicherte Einlagen bedroht. In der Praxis wird dieses Risiko durch staatliche Einlagensicherung, in der EU üblicherweise bis 100.000 Euro je Kunde und Bank, sowie durch die Zentralbank als Kreditgeber letzter Instanz abgefedert. Diese Sicherungssysteme verfügen jedoch über begrenzte Mittel und stoßen bei systemweiten Krisen an ihre Grenzen.

Hier setzt die Kritik der Österreichischen Schule an. Ludwig von Mises sah in der ungedeckten Kreditausweitung eine Ursache wiederkehrender Konjunkturzyklen, Murray Rothbard hielt das Teilreserve-System für strukturell instabil. Wichtig bleibt die Trennung von Theorie und Praxis: Die Fragilität ist real, ein flächendeckender Zusammenbruch aber dank der genannten Sicherungen die Ausnahme.

Bitcoin ist die logische Gegenposition zu dieser Geldschöpfung. Das Angebot ist auf 21 Mio. Einheiten begrenzt und lässt sich nicht durch Kredit vermehren. Wer Bitcoin selbst verwahrt, hält keinen Anspruch gegen eine Bank, sondern das Gut selbst, sodass auf der Protokollebene kein Bankrun möglich ist. Ob dieses Modell ein kreditbasiertes Bankensystem ersetzen kann, ist offen und bleibt eine Frage der Praxis, nicht allein der Theorie.

Im vorherigen Bildungsartikel berichteten wir über den Gold- und Silber-Standard.

Grenznutzen bei Bitcoin: Wie der individuelle Nutzen den Geldwert bestimmt

Grenznutzen bei Bitcoin: Wie der individuelle Nutzen den Geldwert bestimmt

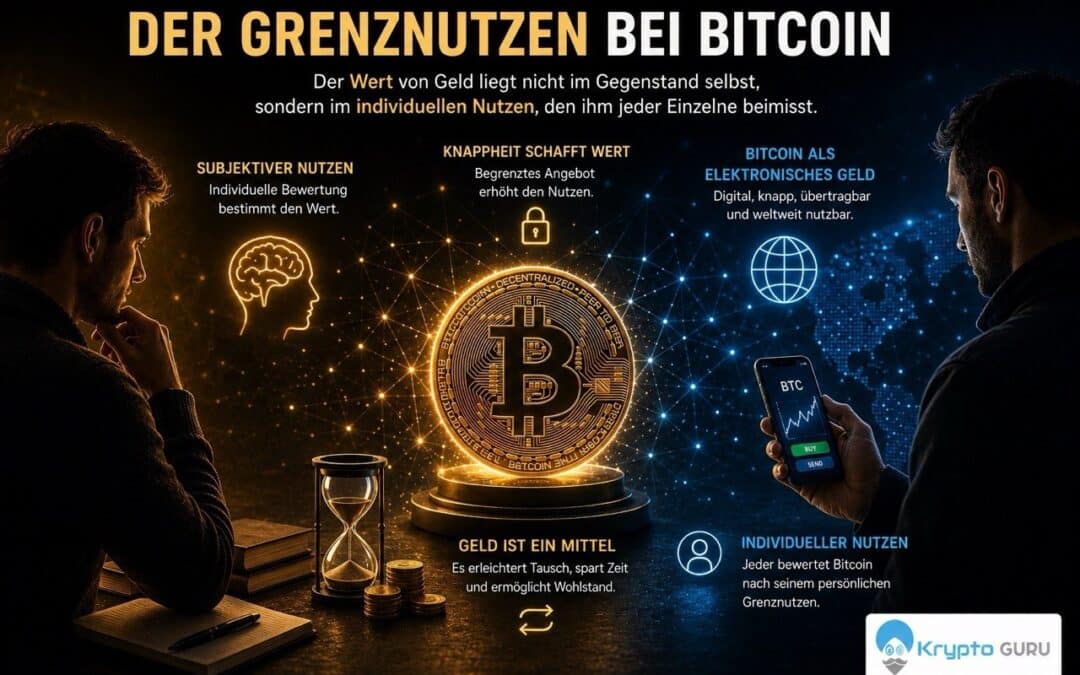
Der Grenznutzen bei Bitcoin zeigt, dass der Wert von Geld nicht im Gegenstand selbst liegt, sondern im individuellen Nutzen, den ihm jeder Einzelne beimisst. Der Beitrag erklärt die subjektive Werttheorie, ordnet Knappheit und Geldwert ein und überträgt das Prinzip auf Bitcoin als elektronisches Geld.

Wert entsteht im Auge des Einzelnen, und jeder Tausch stellt beide Seiten besser

Der Grenznutzen bei Bitcoin erklärt, warum der Wert von Geld nicht im Gegenstand selbst liegt, sondern im Nutzen, den ein Einzelner ihm beimisst. Wer etwas zu einem festen Preis kauft, bewertet das Gut höher als den gezahlten Betrag, sonst käme der Tausch nicht zustande.

Wert ist keine feste Eigenschaft eines Gutes, sondern das Ergebnis einer individuellen Bewertung. Dasselbe Gut besitzt für verschiedene Menschen einen unterschiedlichen Wert, weil jeder es in eine eigene Rangordnung seiner Bedürfnisse einordnet.

Carl Menger zeigte bereits 1871, dass beim freiwilligen Tausch keine gleichwertigen Dinge den Besitzer wechseln. Beide Seiten geben etwas ab, das sie geringer schätzen, und erhalten etwas, das sie höher schätzen. Aus diesem Grund verbessert ein freiwilliger Tausch die Lage beider Beteiligten zugleich.

Der Käufer zahlt einen Preis, der unter seiner eigenen Wertschätzung liegt, während der Verkäufer einen Betrag erhält, der über seiner Wertschätzung liegt. Geld ist in dieser Logik kein neutraler Vermittler, sondern selbst ein Gut, dessen Wert aus der Bewertung der Handelnden hervorgeht.

Subjektiver Wert statt objektiver Preis

Der Preis ist nicht die Ursache des Wertes, sondern dessen sichtbares Ergebnis am Markt. Der Wert eines Gutes ergibt sich nicht aus den Kosten seiner Herstellung, sondern aus seinem Nutzen für den jeweiligen Verwender.

Entscheidend ist dabei nicht der Gesamtnutzen, sondern der Grenznutzen, also der Nutzen der zuletzt eingesetzten Einheit. Mit jeder zusätzlichen Einheit eines Gutes sinkt dieser Grenznutzen, weil zuerst die dringendsten Bedürfnisse befriedigt werden.

Die subjektive Werttheorie, die Carl Menger in seinen Grundsätzen der Volkswirtschaftslehre entwickelte, erklärt, warum ein Gut umso höher bewertet wird, je knapper es im Verhältnis zu den Bedürfnissen ist. Bitcoin fügt sich in dieselbe Logik ein, denn sein Wert wird nicht von einem Staat festgelegt, sondern von den Menschen bestimmt, die ihn als elektronisches Geld ohne zwischengeschaltete Instanz nutzen wollen.

Knappheit, Grenznutzen und der Geldwert bei Bitcoin

Knappheit ist die Voraussetzung dafür, dass ein Gut überhaupt einen Geldwert tragen kann. Bei Gold beruht diese Knappheit nicht unmittelbar auf den hohen Förderkosten, sondern auf dem geringen jährlichen Zuwachs im Verhältnis zum vorhandenen Bestand.

Die aufwendige Förderung begrenzt diesen Zufluss und hält die Knappheit über lange Zeiträume stabil. Bitcoin überträgt dieses Prinzip in eine programmatische Form, denn das Angebot ist auf 21 Mio. Einheiten festgelegt und durch Proof-of-Work gesichert. Hier zeigt sich der Unterschied zwischen Knappheit und bloßer Seltenheit, denn die Begrenzung folgt nicht der Natur, sondern einer überprüfbaren Regel.

Der Grenznutzen bei Bitcoin verbindet damit zwei Ebenen: die subjektive Bewertung des Einzelnen und die feste Begrenzung des Angebots. Aus Sicht der Österreichischen Schule entsteht der Wert eines Geldes nicht aus seiner Substanz, sondern aus dem Nutzen, den die Handelnden ihm beimessen, wie es Carl Menger mit der subjektiven Werttheorie begründete.

Weil das Angebot von Bitcoin nicht ausgeweitet werden kann, lässt sich der Grenznutzen einer vorhandenen Einheit nicht durch zusätzliche Ausgabe verwässern.

Im vorherigen Bildungsartikel berichteten wir über den Gold- und Silber-Standard und den Vergleich mit Bitcoin.

Gold- und Silber-Standard: Vom Gebrauchswert zum Bitcoin-Vergleich

Gold- und Silber-Standard: Vom Gebrauchswert zum Bitcoin-Vergleich

​Der Gold- und Silber-Standard zeigt, dass Geld nicht aus einem einzelnen Metall bestehen muss, sondern aus dem Gut mit der höchsten Marktfähigkeit hervorgeht. Edelmetalle besitzen neben ihrer Geldfunktion einen industriellen Gebrauchswert, weshalb das oft erhobene Argument der Verschwendung zu kurz greift. Gleichzeitig können Gold und Silber als parallele Geldformen nebeneinander bestehen. Dieser Artikel ordnet beide Punkte ein und führt zum Vergleich mit Bitcoin.

Warum Gold als Geld nicht verschwendet wird

Ein häufiger Einwand gegen Edelmetallgeld lautet, dass Förderung und Lagerung von Gold Ressourcen binden, die anderweitig produktiver eingesetzt werden könnten. Dieser Einwand übersieht, dass Gold neben seiner Geldfunktion einen realen industriellen Gebrauchswert besitzt.

Rund 14 Prozent der jährlichen Goldnachfrage entfallen auf industrielle Anwendungen, etwa in der Elektronik, der Zahnmedizin und der Luft- und Raumfahrt. Gold leitet Strom hervorragend, korrodiert nicht und bleibt über lange Zeiträume verarbeitbar. Aus dieser Perspektive wird Gold nicht verschwendet, sondern erfüllt mehrere Funktionen zugleich.

Die Bewertung als Verschwendung bleibt allerdings eine geldtheoretische Position und kein objektiver Befund, weil sich Opportunitätskosten unterschiedlich gewichten lassen. Festzuhalten ist der Fakt, dass Gold über einen messbaren Gebrauchswert verfügt, der unabhängig von seiner Rolle als Geld existiert.

Der parallele Gold- und Silber-Standard

Der Gold- und Silber-Standard musste historisch nicht auf ein einziges Metall festgelegt sein. Über lange Zeiträume liefen Gold- und Silbermünzen nebeneinander um, in Deutschland gesetzlich sogar bis 1907. Entscheidend ist die Unterscheidung zwischen einem fixierten und einem parallelen Standard. Beim fixierten Bimetallismus schrieb der Staat ein festes Tauschverhältnis vor, etwa 16 zu 1 in den Vereinigten Staaten.

Sobald dieses amtliche Verhältnis vom Marktpreis abwich, verdrängte das überbewertete Metall das unterbewertete aus dem Umlauf, ein Vorgang, der als Greshamsches Gesetz bekannt ist. Ein funktionierender paralleler Standard verzichtet daher auf eine staatliche Fixierung und lässt das Wertverhältnis zwischen Gold und Silber frei am Markt schwanken.

Die Geschichte des Edelmetallgeldes zeigt diese Mechanik im Detail. Der Gold- und Silber-Standard belegt damit, dass mehrere Geldformen koexistieren können, solange kein zentraler Eingriff ihr Verhältnis verzerrt.

Der Gold-Silber-Standard und die Lehre der Österreichischen Schule

Der Gold- und Silber-Standard verdeutlicht ein Grundprinzip der Österreichischen Schule: Welches Gut sich als Geld durchsetzt, entscheidet nicht der Staat, sondern die Marktfähigkeit.

Carl Menger bezeichnete diese Eigenschaft als Absatzfähigkeit und beschrieb damit, wie leicht ein Gut über räumliche und zeitliche Grenzen hinweg wieder veräußert werden kann. Edelmetalle setzten sich durch, weil ihre Absatzfähigkeit die anderer Waren übertraf, nicht weil eine Behörde sie dazu bestimmte.

Carl Menger beschreibt es so:

Das Geld ist kein Product des Uebereinkommens der wirthschaftenden Menschen, oder gar das Product legislativer Acte.

Aus dieser Logik ergibt sich auch der Bitcoin Gold Vergleich. Bitcoin tritt mit denselben Geldeigenschaften an, die Gold im Gold- und Silber-Standard erfüllte, und ergänzt sie um eine programmatisch fixierte Obergrenze von 21 Mio. Einheiten. Anders als Gold besitzt Bitcoin jedoch keinen industriellen Gebrauchswert, sondern beruht ausschließlich auf seiner Geldprämie und der durch Proof-of-Work gesicherten Knappheit.

Das verschiebt die Verschwendungs-Frage, denn Gold wird parallel in der Industrie genutzt, während Bitcoin seinen Wert allein aus Knappheit und Marktfähigkeit ableitet. Theoretisch ist Bitcoin damit das marktfähigere Geld, weil es teilbarer, leichter übertragbar und nicht beliebig vermehrbar ist.

In der Praxis ist diese Einordnung nicht abgeschlossen, denn Bitcoin wird derzeit überwiegend als Wertaufbewahrungsmittel gehalten und hat die Stufe eines allgemein akzeptierten Tauschmittels noch nicht erreicht. Ob sich Bitcoin langfristig gegen etablierte Geldformen durchsetzt, bleibt eine offene Frage, die der Markt und nicht die Theorie beantwortet. Festzuhalten ist, dass derselbe Mechanismus, der einst zwischen Gold und Silber entschied, auch über die Zukunft von Bitcoin entscheiden wird.

Im vorherigen Bildungsartikel haben wir erklärt, wie das Verhältnis von Geldangebot und Kaufkraft funktioniert und welche Antwort Bitcoin darauf gibt.

Geldangebot und Kaufkraft: Wie Bitcoin das Geldsystem neu denkt

Geldangebot und Kaufkraft: Wie Bitcoin das Geldsystem neu denkt

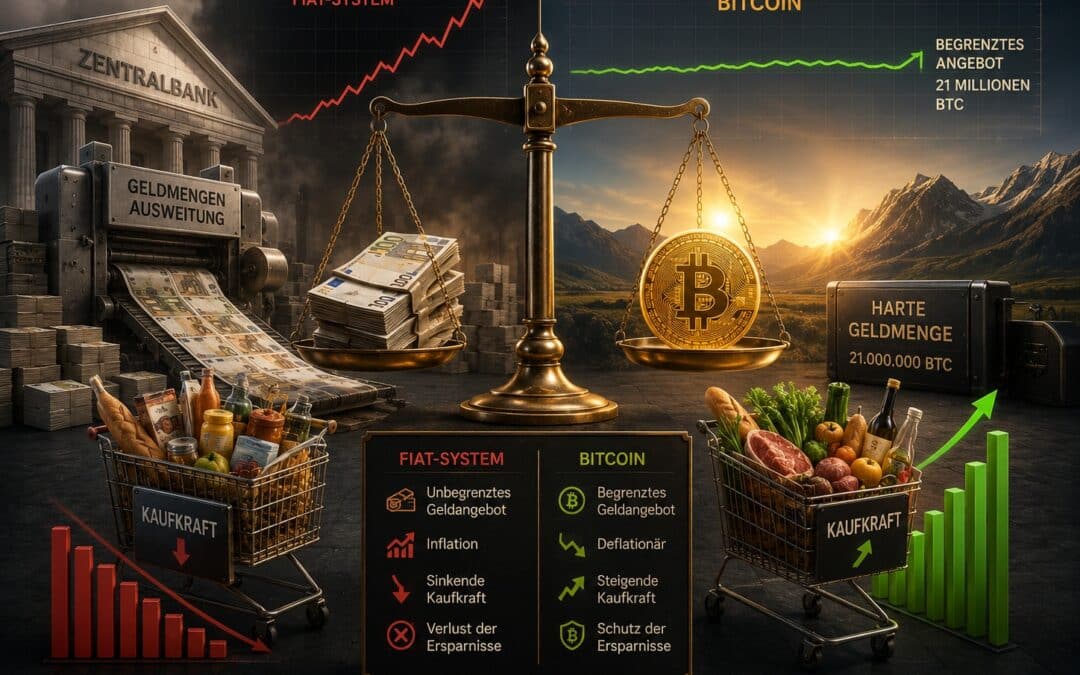
Geldangebot und Kaufkraft stehen in einem direkten Verhältnis: Je mehr Geld im Umlauf ist, desto weniger kann jede einzelne Einheit kaufen. Im Fiat-System wird die Geldmenge laufend ausgeweitet, was die Kaufkraft schleichend reduziert. Hartes Geld wie Gold und Bitcoin folgt einer anderen Logik: Das Angebot ist begrenzt, die Kaufkraft passt sich am Markt an. Dieser Artikel zeigt, wie das Verhältnis von Geldangebot und Kaufkraft funktioniert und welche Antwort Bitcoin auf dieses Problem gibt.

Fiat-Geld und der Kaufkraftverlust

Fiat-Geld ist staatlich verordnetes Geld ohne dahinterstehende reale Deckung. Zentralbanken und Geschäftsbanken können die Geldmenge beliebig ausweiten, etwa durch Kreditvergabe oder Anleihekäufe. Steigt die Geldmenge schneller als die produzierte Gütermenge, verliert jede Einheit Kaufkraft. Das ist kein theoretisches Detail, sondern lässt sich empirisch belegen.

Der US-Dollar hat seit Gründung der Federal Reserve im Jahr 1913 rund 96 Prozent seiner Kaufkraft verloren. Auch der Euro verliert seit seiner Einführung kontinuierlich an Wert, gerechnet in Konsumgütern. Diese Entwicklung trifft vor allem Sparer, deren Vermögen in Fiat-Währungen nominal stabil bleibt, real aber jährlich schrumpft. Geldangebot und Kaufkraft entwickeln sich in entgegengesetzter Richtung.

Geldmengenausweitung als Ursache der Inflation

Die Österreichische Schule setzt hier eine wichtige Unterscheidung. Im Mainstream wird Inflation als Anstieg des Preisniveaus verstanden, also als Symptom. Ludwig von Mises definierte Inflation jedoch bereits als die Ausweitung der Geldmenge selbst, unabhängig davon, ob sich Preise sofort ändern. Eine ausführliche Darstellung dieser Position findet sich in Mises‘ Vorlesung „Inflation„.

Hinzu kommt der Cantillon-Effekt: Neues Geld erreicht die Wirtschaft nicht gleichzeitig, sondern fließt zuerst zu Banken, Staat und Großschuldnern. Diese frühen Empfänger profitieren, bevor die Preise auf breiter Front steigen. Spätere Empfänger und Sparer tragen die Hauptlast, was Inflation als systematische Umverteilung von Kaufkraft sichtbar macht.

Bitcoin Kaufkraft und die Lehre der Österreichischen Schule

Bitcoin tritt in dieser Tradition als programmatisch festes Geld an. Die Obergrenze von 21 Millionen Einheiten ist im Protokoll verankert und kann nicht ohne Konsens aller Netzwerkteilnehmer geändert werden. Die Emissionsrate sinkt durch das Halving alle vier Jahre, sodass die Inflationsrate von Bitcoin im Zeitverlauf gegen Null geht. Damit setzt Bitcoin technisch um, was die Österreichische Schule als richtige Nutzungsweise von Geld beschreibt: ein festes Tauschmittel, dessen Kaufkraft sich am Markt anpasst.

Die historische Bitcoin Kaufkraft gegenüber Fiat-Währungen ist über längere Zeiträume deutlich gestiegen, gerechnet in Bitcoin werden viele Konsumgüter über die Jahre günstiger. Saifedean Ammous beschreibt Bitcoin in „The Bitcoin Standard“ als technisch erweiterte Umsetzung des Hartgeld-Prinzips, das Gold im klassischen Goldstandard erfüllte.

Der zentrale Vorteil aus Sicht der Österreichischen Schule: Die Geldmenge ist nicht politischer Diskretion ausgesetzt, sondern algorithmisch festgelegt. Mises hatte das Konzept eines digitalen Geldes naturgemäß nicht kennen können, doch sein Argument für ein nicht-verwässerbares Tauschmittel trifft auf Bitcoin direkt zu. Theoretisch ist die Bitcoin Kaufkraft damit gegen Geldmengenausweitung immun, weil keine zentrale Stelle das Angebot vergrößern kann.

In der Praxis ist Bitcoin allerdings noch hochvolatil, weil das Netzwerk relativ klein und die Adoption ungleich verteilt ist. Bitcoin wird derzeit überwiegend als Wertspeicher gehalten, nicht als alltägliches Tauschmittel. Die Bitcoin Kaufkraft als stabile Größe wird sich erst zeigen, wenn das Netzwerk hinreichend groß und liquide ist. Geldangebot und Kaufkraft sind damit kein Schicksal, sondern eine Folge der gewählten Geldordnung. Bitcoin liefert eine technische Antwort; ob diese Ordnung sich langfristig durchsetzt, bleibt eine offene Frage.

Im vorherigen Bildungsartikel berichteten wir über Gold als Geld und den klassischen Goldstandard.

Gold als Geld: Wie der klassische Goldstandard funktionierte

Gold als Geld: Wie der klassische Goldstandard funktionierte

Gold als Geld hat über Jahrtausende die Funktion eines universellen Tauschmittels erfüllt und prägt bis heute das Verständnis dessen, was hartes Geld auszeichnet. Unter dem klassischen Goldstandard zwischen 1815 und 1914 bildete Gold die Grundlage praktisch aller großen Währungen. Die Geldmenge war an die Goldreserven gebunden, die Preisbildung an die Gewichtseinheit des Edelmetalls. Dieser Artikel zeigt, wie Gold zur universellen Geldordnung wurde und welche Brücke daraus zu Bitcoin führt.

Gold als universelle Tauschware

Im klassischen Goldstandard war Gold die Ware, die in praktisch allen Tauschvorgängen akzeptiert wurde. Seine Eigenschaften erfüllten die Kriterien der Marktfähigkeit besser als jede andere Ware: Es ist haltbar, fungibel, leicht erkennbar und nur in begrenzten Mengen verfügbar.

Diese Eigenschaften machten Gold über Kontinente und Kulturen hinweg zu einer gemeinsamen Geldgrundlage. Wer Gold besaß, konnte sicher sein, dass auch andere es jederzeit akzeptieren würden. Daraus ergab sich ein Selbstverstärkungseffekt: Je mehr Akteure Gold als Geld annahmen, desto stärker stieg seine Marktfähigkeit.

Anders als bei staatlich verordnetem Geld war diese Akzeptanz nicht erzwungen, sondern entstand aus subjektiven Marktentscheidungen. Damit war Gold als Geld kein Konstrukt der Politik, sondern Ergebnis spontaner Ordnung.

Gewichtseinheit als Norm und Wettbewerb der Münzprägeanstalten

Die Recheneinheit des Goldstandards leitete sich direkt aus der Gewichtseinheit des Goldes ab. Im Deutschen Kaiserreich entsprach beispielsweise eine Mark 0,35842 Gramm Feingold, im britischen Pfund-Sterling-Standard eine festgelegte Goldmenge je Münze.

Diese Standardisierung machte Werte über Grenzen hinweg vergleichbar und schuf die Grundlage für stabile Wechselkurse. Die eigentliche Prägung übernahmen staatliche wie private Münzanstalten, die historisch zumindest teilweise im Wettbewerb miteinander standen.

Im 19. Jahrhundert dominierten allerdings staatliche Monopole; der theoretische Wettbewerb der Prägeanstalten bleibt aber ein wichtiger Punkt in der Geldtheorie der Österreichischen Schule, die für eine freie Geldwahl als Gegengewicht zur staatlichen Geldmacht argumentiert.

Die Teilbarkeit des Goldes erlaubte feinkörnige Preise, weil sich beliebige Gewichte abgrenzen ließen. Eine ausführliche Darstellung der Geldgeschichte mit Fokus auf Goldstandard und staatliche Eingriffe bietet Murray Rothbard in seinem Werk „What Has Government Done to Our Money?„, abrufbar.

Bitcoin als digitales Gold mit fester Obergrenze

Bitcoin tritt in dieser Tradition als digitales Gold an. Seine Eigenschaften greifen die Stärken des Edelmetalls auf und übertragen sie in das digitale Zeitalter. Bitcoin ist programmatisch knapp mit einer harten Obergrenze von 21 Millionen Einheiten, beliebig teilbar in 100 Millionen Satoshis pro Einheit, weltweit übertragbar und ohne staatliche Vermittlung verwahrbar. Während Gold an physische Lagerung und Transport gebunden ist, lässt sich Bitcoin über das Internet in Sekunden bewegen.

Die feste Obergrenze macht Bitcoin in seiner Knappheit sogar berechenbarer als Gold, dessen Bestand jährlich um etwa ein bis zwei Prozent durch Bergbau wächst. Aus Sicht der Österreichischen Schule erfüllt Bitcoin die Funktionen, die Gold als Geld im klassischen Standard hatte, in technologisch erweiterter Form. Geld-Informationsfunktion, Kalkulationsgrundlage und Wertaufbewahrung lassen sich theoretisch in einem dezentralen Netzwerk abbilden.

Saifedean Ammous hat dieses Argument in „The Bitcoin Standard“ entfaltet und Bitcoin als logische Fortführung der Geldgeschichte beschrieben. Theoretisch ist die Einordnung schlüssig, in der Praxis steht Bitcoin allerdings deutlich am Anfang. Während der klassische Goldstandard über 100 Jahre weltweit etabliert war, ist Bitcoin etwa 15 Jahre alt und noch kein flächendeckendes Tauschmittel.

Bitcoin wird heute überwiegend als digitaler Wertspeicher genutzt, nicht als alltägliche Recheneinheit. Hartgeldbasierte Wirtschaft im historischen Sinne bedeutete unter dem Goldstandard tatsächliche Stabilität von Preisen und Wechselkursen; ob Bitcoin diese Funktion über lange Zeiträume tatsächlich übernimmt, lässt sich seriös erst rückblickend beurteilen. Die Frage ist nicht, ob Bitcoin als digitales Gold technisch die Eigenschaften eines harten Geldes erfüllt, sondern ob er sich als globale Geldordnung tatsächlich durchsetzt.

Im vorherigen Bildungsartikel berichteten wir über Bitcoin als Recheneinheit und den Weg vom Tauschmittel zum Maß ökonomischer Berechnung.

​