Geldangebot und Kaufkraft: Wie Bitcoin das Geldsystem neu denkt

Geldangebot und Kaufkraft: Wie Bitcoin das Geldsystem neu denkt

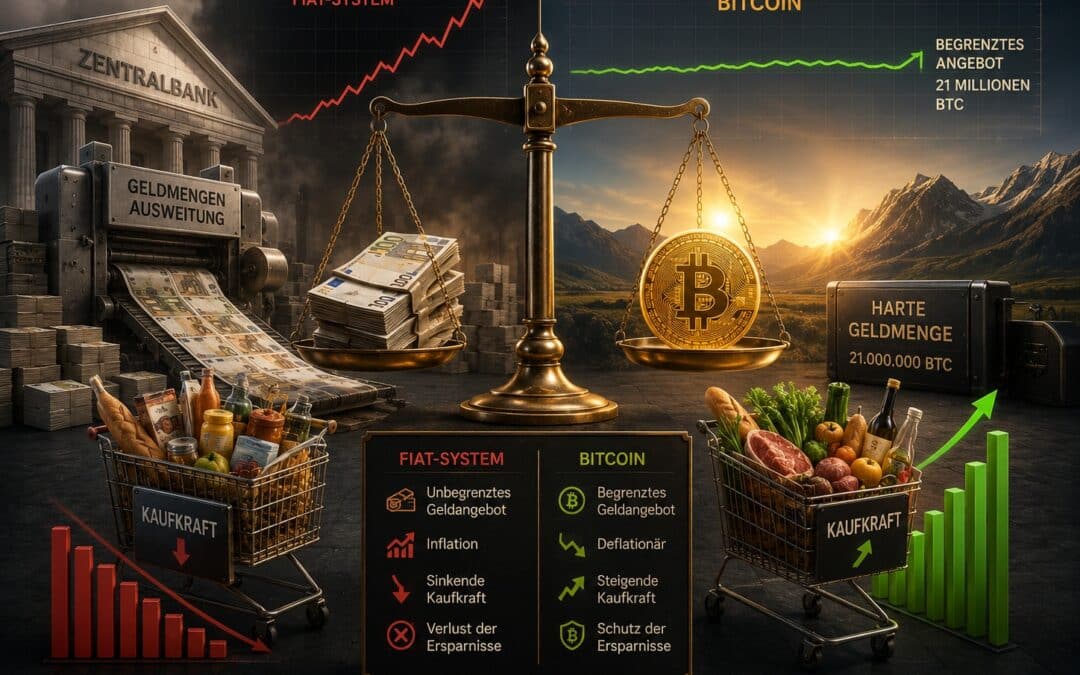
Geldangebot und Kaufkraft stehen in einem direkten Verhältnis: Je mehr Geld im Umlauf ist, desto weniger kann jede einzelne Einheit kaufen. Im Fiat-System wird die Geldmenge laufend ausgeweitet, was die Kaufkraft schleichend reduziert. Hartes Geld wie Gold und Bitcoin folgt einer anderen Logik: Das Angebot ist begrenzt, die Kaufkraft passt sich am Markt an. Dieser Artikel zeigt, wie das Verhältnis von Geldangebot und Kaufkraft funktioniert und welche Antwort Bitcoin auf dieses Problem gibt.

Fiat-Geld und der Kaufkraftverlust

Fiat-Geld ist staatlich verordnetes Geld ohne dahinterstehende reale Deckung. Zentralbanken und Geschäftsbanken können die Geldmenge beliebig ausweiten, etwa durch Kreditvergabe oder Anleihekäufe. Steigt die Geldmenge schneller als die produzierte Gütermenge, verliert jede Einheit Kaufkraft. Das ist kein theoretisches Detail, sondern lässt sich empirisch belegen.

Der US-Dollar hat seit Gründung der Federal Reserve im Jahr 1913 rund 96 Prozent seiner Kaufkraft verloren. Auch der Euro verliert seit seiner Einführung kontinuierlich an Wert, gerechnet in Konsumgütern. Diese Entwicklung trifft vor allem Sparer, deren Vermögen in Fiat-Währungen nominal stabil bleibt, real aber jährlich schrumpft. Geldangebot und Kaufkraft entwickeln sich in entgegengesetzter Richtung.

Geldmengenausweitung als Ursache der Inflation

Die Österreichische Schule setzt hier eine wichtige Unterscheidung. Im Mainstream wird Inflation als Anstieg des Preisniveaus verstanden, also als Symptom. Ludwig von Mises definierte Inflation jedoch bereits als die Ausweitung der Geldmenge selbst, unabhängig davon, ob sich Preise sofort ändern. Eine ausführliche Darstellung dieser Position findet sich in Mises‘ Vorlesung „Inflation„.

Hinzu kommt der Cantillon-Effekt: Neues Geld erreicht die Wirtschaft nicht gleichzeitig, sondern fließt zuerst zu Banken, Staat und Großschuldnern. Diese frühen Empfänger profitieren, bevor die Preise auf breiter Front steigen. Spätere Empfänger und Sparer tragen die Hauptlast, was Inflation als systematische Umverteilung von Kaufkraft sichtbar macht.

Bitcoin Kaufkraft und die Lehre der Österreichischen Schule

Bitcoin tritt in dieser Tradition als programmatisch festes Geld an. Die Obergrenze von 21 Millionen Einheiten ist im Protokoll verankert und kann nicht ohne Konsens aller Netzwerkteilnehmer geändert werden. Die Emissionsrate sinkt durch das Halving alle vier Jahre, sodass die Inflationsrate von Bitcoin im Zeitverlauf gegen Null geht. Damit setzt Bitcoin technisch um, was die Österreichische Schule als richtige Nutzungsweise von Geld beschreibt: ein festes Tauschmittel, dessen Kaufkraft sich am Markt anpasst.

Die historische Bitcoin Kaufkraft gegenüber Fiat-Währungen ist über längere Zeiträume deutlich gestiegen, gerechnet in Bitcoin werden viele Konsumgüter über die Jahre günstiger. Saifedean Ammous beschreibt Bitcoin in „The Bitcoin Standard“ als technisch erweiterte Umsetzung des Hartgeld-Prinzips, das Gold im klassischen Goldstandard erfüllte.

Der zentrale Vorteil aus Sicht der Österreichischen Schule: Die Geldmenge ist nicht politischer Diskretion ausgesetzt, sondern algorithmisch festgelegt. Mises hatte das Konzept eines digitalen Geldes naturgemäß nicht kennen können, doch sein Argument für ein nicht-verwässerbares Tauschmittel trifft auf Bitcoin direkt zu. Theoretisch ist die Bitcoin Kaufkraft damit gegen Geldmengenausweitung immun, weil keine zentrale Stelle das Angebot vergrößern kann.

In der Praxis ist Bitcoin allerdings noch hochvolatil, weil das Netzwerk relativ klein und die Adoption ungleich verteilt ist. Bitcoin wird derzeit überwiegend als Wertspeicher gehalten, nicht als alltägliches Tauschmittel. Die Bitcoin Kaufkraft als stabile Größe wird sich erst zeigen, wenn das Netzwerk hinreichend groß und liquide ist. Geldangebot und Kaufkraft sind damit kein Schicksal, sondern eine Folge der gewählten Geldordnung. Bitcoin liefert eine technische Antwort; ob diese Ordnung sich langfristig durchsetzt, bleibt eine offene Frage.

Im vorherigen Bildungsartikel berichteten wir über Gold als Geld und den klassischen Goldstandard.

Gold als Geld: Wie der klassische Goldstandard funktionierte

Gold als Geld: Wie der klassische Goldstandard funktionierte

Gold als Geld hat über Jahrtausende die Funktion eines universellen Tauschmittels erfüllt und prägt bis heute das Verständnis dessen, was hartes Geld auszeichnet. Unter dem klassischen Goldstandard zwischen 1815 und 1914 bildete Gold die Grundlage praktisch aller großen Währungen. Die Geldmenge war an die Goldreserven gebunden, die Preisbildung an die Gewichtseinheit des Edelmetalls. Dieser Artikel zeigt, wie Gold zur universellen Geldordnung wurde und welche Brücke daraus zu Bitcoin führt.

Gold als universelle Tauschware

Im klassischen Goldstandard war Gold die Ware, die in praktisch allen Tauschvorgängen akzeptiert wurde. Seine Eigenschaften erfüllten die Kriterien der Marktfähigkeit besser als jede andere Ware: Es ist haltbar, fungibel, leicht erkennbar und nur in begrenzten Mengen verfügbar.

Diese Eigenschaften machten Gold über Kontinente und Kulturen hinweg zu einer gemeinsamen Geldgrundlage. Wer Gold besaß, konnte sicher sein, dass auch andere es jederzeit akzeptieren würden. Daraus ergab sich ein Selbstverstärkungseffekt: Je mehr Akteure Gold als Geld annahmen, desto stärker stieg seine Marktfähigkeit.

Anders als bei staatlich verordnetem Geld war diese Akzeptanz nicht erzwungen, sondern entstand aus subjektiven Marktentscheidungen. Damit war Gold als Geld kein Konstrukt der Politik, sondern Ergebnis spontaner Ordnung.

Gewichtseinheit als Norm und Wettbewerb der Münzprägeanstalten

Die Recheneinheit des Goldstandards leitete sich direkt aus der Gewichtseinheit des Goldes ab. Im Deutschen Kaiserreich entsprach beispielsweise eine Mark 0,35842 Gramm Feingold, im britischen Pfund-Sterling-Standard eine festgelegte Goldmenge je Münze.

Diese Standardisierung machte Werte über Grenzen hinweg vergleichbar und schuf die Grundlage für stabile Wechselkurse. Die eigentliche Prägung übernahmen staatliche wie private Münzanstalten, die historisch zumindest teilweise im Wettbewerb miteinander standen.

Im 19. Jahrhundert dominierten allerdings staatliche Monopole; der theoretische Wettbewerb der Prägeanstalten bleibt aber ein wichtiger Punkt in der Geldtheorie der Österreichischen Schule, die für eine freie Geldwahl als Gegengewicht zur staatlichen Geldmacht argumentiert.

Die Teilbarkeit des Goldes erlaubte feinkörnige Preise, weil sich beliebige Gewichte abgrenzen ließen. Eine ausführliche Darstellung der Geldgeschichte mit Fokus auf Goldstandard und staatliche Eingriffe bietet Murray Rothbard in seinem Werk „What Has Government Done to Our Money?„, abrufbar.

Bitcoin als digitales Gold mit fester Obergrenze

Bitcoin tritt in dieser Tradition als digitales Gold an. Seine Eigenschaften greifen die Stärken des Edelmetalls auf und übertragen sie in das digitale Zeitalter. Bitcoin ist programmatisch knapp mit einer harten Obergrenze von 21 Millionen Einheiten, beliebig teilbar in 100 Millionen Satoshis pro Einheit, weltweit übertragbar und ohne staatliche Vermittlung verwahrbar. Während Gold an physische Lagerung und Transport gebunden ist, lässt sich Bitcoin über das Internet in Sekunden bewegen.

Die feste Obergrenze macht Bitcoin in seiner Knappheit sogar berechenbarer als Gold, dessen Bestand jährlich um etwa ein bis zwei Prozent durch Bergbau wächst. Aus Sicht der Österreichischen Schule erfüllt Bitcoin die Funktionen, die Gold als Geld im klassischen Standard hatte, in technologisch erweiterter Form. Geld-Informationsfunktion, Kalkulationsgrundlage und Wertaufbewahrung lassen sich theoretisch in einem dezentralen Netzwerk abbilden.

Saifedean Ammous hat dieses Argument in „The Bitcoin Standard“ entfaltet und Bitcoin als logische Fortführung der Geldgeschichte beschrieben. Theoretisch ist die Einordnung schlüssig, in der Praxis steht Bitcoin allerdings deutlich am Anfang. Während der klassische Goldstandard über 100 Jahre weltweit etabliert war, ist Bitcoin etwa 15 Jahre alt und noch kein flächendeckendes Tauschmittel.

Bitcoin wird heute überwiegend als digitaler Wertspeicher genutzt, nicht als alltägliche Recheneinheit. Hartgeldbasierte Wirtschaft im historischen Sinne bedeutete unter dem Goldstandard tatsächliche Stabilität von Preisen und Wechselkursen; ob Bitcoin diese Funktion über lange Zeiträume tatsächlich übernimmt, lässt sich seriös erst rückblickend beurteilen. Die Frage ist nicht, ob Bitcoin als digitales Gold technisch die Eigenschaften eines harten Geldes erfüllt, sondern ob er sich als globale Geldordnung tatsächlich durchsetzt.

Im vorherigen Bildungsartikel berichteten wir über Bitcoin als Recheneinheit und den Weg vom Tauschmittel zum Maß ökonomischer Berechnung.

​

Bitcoin als Recheneinheit: Vom Tauschmittel zum Maß ökonomischer Berechnung

Bitcoin als Recheneinheit: Vom Tauschmittel zum Maß ökonomischer Berechnung

Bitcoin als Recheneinheit ist die nächste Stufe seiner Geldfunktion und stellt die Frage, ob ein indirektes Tauschmittel auch zum Maßstab ökonomischer Berechnung werden kann. Geld ist nicht nur ein Mittel des Tauschens, sondern auch das Werkzeug, mit dem Knappheit, Preise und wirtschaftliche Ergebnisse messbar werden. Ohne eine einheitliche Recheneinheit lässt sich der Erfolg unternehmerischen Handelns nicht beurteilen. Genau hier setzt die Theorie der Österreichischen Schule an. Dieser Artikel zeigt, wie Preise aus Knappheit entstehen und welche Rolle Geld dabei spielt.

Knappheit als Ursprung der Preisbildung

Knappheit ist die ökonomische Grundbedingung jeden Wirtschaftens. Wer zwei Güter gegeneinander tauscht, bewertet sie subjektiv unterschiedlich, und die Knappheit beider Seiten bestimmt die Tauschverhältnisse. Ein simples Beispiel: Wenn auf einem Markt zehn Brote gegen ein Huhn getauscht werden, ergibt sich daraus ein implizites Austauschverhältnis.

Diese Verhältnisse sind frühe Vorformen von Preisen, sie entstehen aus dem subjektiven Handeln vieler Marktteilnehmer unter Bedingungen der Güterknappheit. Solange direkter Warentausch dominiert, bleiben diese Verhältnisse jedoch partiell und unübersichtlich, weil jedes Tauschpaar einen eigenen Wechselkurs bildet.

Es fehlt ein gemeinsamer Bezugspunkt, in dem sich alle Werte ausdrücken lassen. Erst ein indirektes Tauschmittel schafft genau diesen Bezugspunkt und verwandelt unzählige Tauschverhältnisse in eindeutige Preise. Damit wird sichtbar, dass Preise nicht willkürlich entstehen, sondern ein Spiegel realer Knappheitsverhältnisse sind.

Bitcoin als Recheneinheit moderner Märkte

Eine Recheneinheit ist mehr als ein bloßes Tauschmittel. Sie ist das Maß, in dem alle anderen Güter ausgedrückt werden. Mit ihr lassen sich heterogene Werte vergleichen, von Maschinen über Arbeitsstunden bis zu Rohstoffen, und damit erst sinnvolle Berechnungen anstellen. Bitcoin verfügt über alle technischen Voraussetzungen einer Recheneinheit: feines Maß der Teilbarkeit, weltweite Übertragbarkeit, fungible Einheiten und ein absolut begrenztes Angebot.

In der Bitcoin-Brille wird Bitcoin als Maßstab gedacht, in dem Preise einer hartgeldbasierten Wirtschaft ausgedrückt werden können. In der Praxis ist Bitcoin allerdings noch nicht zur dominierenden Recheneinheit geworden. Die meisten Preise weltweit werden weiterhin in Fiat-Währungen angegeben, weil Akzeptanz, Kontinuität und regulatorischer Rahmen darauf ausgerichtet sind.

Bitcoin als Recheneinheit bleibt damit eine Funktion in Entwicklung, deren Reichweite vom Adoptionsgrad und der Wertstabilität abhängt.

Preisbildung durch Geld in der Mises-Theorie

Ludwig von Mises hat in seinem Aufsatz „Die Wirtschaftsrechnung im sozialistischen Gemeinwesen“ (1920) den Zusammenhang zwischen Geld und Wirtschaftsrechnung systematisch beschrieben. Eine detaillierte Darstellung des Originalgedankens findet sich auf misesde.org. Mises zeigte, dass ohne einen freien Markt keine Preise und damit keine rationale Wirtschaftsrechnung möglich sind.

Die Preisbildung durch Geld entsteht aus dem freiwilligen Tauschverkehr und verdichtet die subjektiven Bewertungen vieler Akteure zu einer für alle zugänglichen Information. Geld ist dabei der gemeinsame Nenner, der unvergleichliche Güter vergleichbar macht. Ohne diesen Nenner bleibt jede Kalkulation Stückwerk. Gewinn und Verlust eines Unternehmers ergeben sich erst dann, wenn Einnahmen und Kosten in einer einheitlichen Geldeinheit gemessen werden.

Damit wird das indirekte Tauschmittel zur ökonomischen Maßeinheit der Gesellschaft. Die Bitcoin-Brille knüpft genau hier an: Bitcoin als programmatisch knappes, fungibles Geld könnte langfristig die Funktion der Recheneinheit übernehmen, wenn seine Wertstabilität wächst. In einem Bitcoin-Standard würde die Preisbildung unmittelbar an einer harten Geldeinheit erfolgen, was Verzerrungen durch Geldmengenausweitung und Cantillon-Effekt reduzieren würde.

Theoretisch ist diese Einordnung schlüssig, in der Praxis fehlt Bitcoin bislang die Reichweite und Akzeptanz, um diese Funktion vollständig zu übernehmen. Auch Mises selbst hat das Konzept eines digitalen Geldes nicht gekannt, doch seine Argumentation über die Notwendigkeit eines einheitlichen Geldes als Grundlage rationaler Wirtschaft trifft auf Bitcoin sinngemäß zu. Die Frage ist nicht, ob Bitcoin als Recheneinheit theoretisch funktionieren könnte, sondern ob der Markt diese Rolle im Laufe der Zeit annimmt.

Im vorherigen Bildungsartikel berichteten wir überdie Marktfähigkeit von Geld und warum Bitcoin in diese Tradition gehört.

Marktfähigkeit von Geld: Warum Bitcoin in diese Tradition gehört

Marktfähigkeit von Geld: Warum Bitcoin in diese Tradition gehört

Die Marktfähigkeit von Geld entscheidet darüber, welches Gut sich als Tauschmittel durchsetzt. Wer ein Gut anbietet, wählt jenes Tauschobjekt, von dem er weiß, dass es auch andere akzeptieren werden. Nicht Anordnung, sondern Wiederholung dieser Wahlentscheidung lässt aus einer normalen Ware ein Geld werden. Carl Menger lieferte dafür die theoretische Grundlage. Bitcoin lässt sich genau in diese Logik einordnen.

​Marktfähigkeit von Geld als Auswahlkriterium

Marktfähigkeit beschreibt die Leichtigkeit, mit der ein Gut auf dem Markt verkauft oder getauscht werden kann. Sie hängt von mehreren Eigenschaften ab: Haltbarkeit, Teilbarkeit, Transportfähigkeit, Erkennbarkeit, Fungibilität und allgemeine Akzeptanz. Ein verderbliches oder schwer transportierbares Gut hat eine niedrige Marktfähigkeit, ein langlebiges und teilbares Gut eine hohe.

Salz, Muscheln oder Vieh dienten in frühen Tauschsystemen genau deshalb als Geld, weil sie diese Eigenschaften relativ besser erfüllten als andere Waren. Marktteilnehmer wählen das Tauschmittel nicht durch politische Vereinbarung, sondern subjektiv und auf Basis dieser Eigenschaften. Sie nehmen jenes Gut entgegen, von dem sie ausgehen, dass auch andere es im nächsten Schritt akzeptieren werden.

Geld ist damit die Ware, die im Vergleich zu allen anderen Waren überwiegend als Tauschmittel nachgefragt wird. Damit ist die Marktfähigkeit von Geld kein Zufallsergebnis, sondern das Resultat unzähliger einzelner Bewertungen.

Marktfähigkeit von Geld in Mengers Lehre

Carl Menger hat in „Grundsätze der Volkswirtschaftslehre“ (1871) und im Aufsatz „Geld“ (1892) gezeigt, wie aus dieser Marktfähigkeit Geld entsteht. Er verwendete dafür den Begriff Absatzfähigkeit und beschrieb damit die Verkäuflichkeit eines Gutes über räumliche und zeitliche Grenzen hinweg.

Edelmetalle wie Gold und Silber erfüllten diese Kriterien historisch am besten: Sie sind haltbar, teilbar, transportabel, erkennbar und in großen Mengen begrenzt. Daher setzten sie sich über lange Zeiträume und über viele Kulturen hinweg als Geld durch. Entscheidend ist der Selbstverstärkungseffekt: Sobald ein Gut von vielen akzeptiert wird, steigt seine Marktfähigkeit weiter, weil neue Marktteilnehmer es ebenfalls bereitwilliger annehmen.

Mengers These war klar: Geld ist seinem Ursprung nach keine staatliche, sondern eine gesellschaftliche Erscheinung. Diese Sicht bildet bis heute den Kern der Geldtheorie der Österreichischen Schule. Eine ergänzende Darstellung dieses Prinzips bietet Nick Szabo in seinem Aufsatz „Shelling Out: The Origins of Money“, abrufbar.

Bitcoin Marktfähigkeit im historischen Kontext

Bitcoin tritt in dieser Tradition als digitales Tauschmittel an. Seine Eigenschaften sind auf hohe Marktfähigkeit ausgelegt: Bitcoin ist in neun Dezimalstellen teilbar, weltweit übertragbar, programmatisch haltbar, fungibel und absolut knapp. Saifedean Ammous beschreibt diese Kombination als Marktfähigkeit über Raum, Zeit und Skalen, also die Fähigkeit, Werte über Distanzen, über lange Zeiträume und in beliebigen Größeneinheiten zu transportieren.

Damit übersetzt die Bitcoin-Brille Mengers Marktfähigkeitstheorie in das digitale Zeitalter. Edelmetalle erfüllten die Kriterien analog, Bitcoin erfüllt sie digital. Auch der Selbstverstärkungseffekt ist sichtbar: Mit zunehmender Nutzerzahl steigt die Liquidität, die Wechselrate sinkt, und der Tausch wird effizienter.

Theoretisch ist die Einordnung schlüssig, in der Praxis steht Bitcoin allerdings noch am Anfang. Aktuell wird Bitcoin überwiegend als digitaler Wertspeicher genutzt, nicht als alltägliches Tauschmittel. Die Marktfähigkeit als Tauschmittel ist noch in der Entwicklung, weil Akzeptanz, regulatorischer Rahmen und Infrastruktur erst aufgebaut werden.

Aus Sicht der Österreichischen Schule ist genau das aber zu erwarten: Geld entsteht nicht durch Verordnung, sondern in einem langen Prozess subjektiver Marktwahlentscheidungen. Bitcoin als Hard Money mit fixiertem Angebot tritt damit in einen langfristigen Wettbewerb mit Fiat-Währungen, deren Marktfähigkeit durch politische Eingriffe in die Geldmenge geschwächt werden kann.

Wichtig ist die saubere Trennung: Die Marktfähigkeit von Geld ist kein einmaliger Zustand, sondern ein laufender Prozess, der durch viele subjektive Entscheidungen entsteht. Wer Bitcoin in diese Tradition einordnet, sieht es nicht als Bruch, sondern als Verlängerung der Geldgeschichte mit modernen Mitteln. Ob Bitcoin seine Marktfähigkeit langfristig auf alle Geldfunktionen ausweitet, wird sich erst über Jahrzehnte erweisen.

Im vorherigen Bildungsartikel berichteten wir über Indirektes Tauschmittel und den Bitcoin-Ansatz zur Geldordnung.

Marktfähigkeit von Geld: Warum Bitcoin in diese Tradition gehört

Indirektes Tauschmittel: Der Bitcoin-Ansatz zur Geldordnung

Ein indirektes Tauschmittel entsteht nicht durch politische Entscheidung, sondern aus dem subjektiven Handeln der Menschen am Markt. Wer tauscht, bewertet das Gut des Anderen höher als das eigene. Diese Asymmetrie ist die Wurzel jeder Geldordnung. Bitcoin knüpft an dieses Prinzip an, weil Menschen ihm subjektiv einen Wert beimessen, der über bestehenden Alternativen liegt.

Subjektive Bewertung als Auslöser jedes Tausches

Jeder Tausch beruht auf einer Ungleichheit der Wertschätzung. Person A gibt ein Gut nur dann ab, wenn sie das Gut von Person B für sich selbst höher bewertet. Umgekehrt gilt dasselbe. Es geht nicht um objektive Gleichwertigkeit, sondern um divergierende subjektive Bewertungen.

Ein Glas Wasser hat in der Wüste eine andere Bedeutung als am Brunnen, eine Stunde Unterricht eine andere als ein Korb Eier. Aus diesen Unterschieden entsteht überhaupt erst der Anreiz, Güter gegeneinander zu tauschen.

Die Spezialisierung verstärkt diese Asymmetrie zusätzlich: Jeder Mensch und jede Region entwickelt eigene Stärken, sodass die Verfügbarkeit von Gütern stark variiert. Damit ist der subjektive Tauschvorgang die Grundlage allen Wirtschaftens, lange bevor Geld als Begriff überhaupt auftritt.

Vom Naturaltausch zum indirekten Tauschmittel

In einer arbeitsteiligen Gesellschaft stößt der direkte Warenaustausch schnell an seine Grenzen. Damit ein Tausch zustande kommt, müssen sich zwei Parteien zur gleichen Zeit am gleichen Ort treffen, die jeweils genau das anzubieten haben, was die andere Seite sucht.

Der Ökonom William Stanley Jevons nannte dieses Problem 1875 die doppelte Koinzidenz der Bedürfnisse. Ein Bauer mit Eiern findet selten direkt einen Lehrer, der Eier braucht, und umgekehrt.

Aus diesem praktischen Mangel entsteht die Notwendigkeit, ein Gut zu wählen, das nicht aus Eigenbedarf, sondern wegen seiner Tauschfähigkeit nachgefragt wird. Damit wird es zum indirekten Tauschmittel.

Carl Menger zeigte in seinem Werk „Vom Ursprung des Geldes“, dass dieses Tauschmittel nicht angeordnet, sondern aus dem subjektiven Verhalten der Marktteilnehmer hervorgeht. Eine ausführliche Darstellung dieser Theorie findet sich im englischen Originaltext.

Bitcoin als Konsequenz subjektiver Wertbewertung

Bitcoin lässt sich konsequent in diese Linie einordnen. Niemand hat verordnet, dass Bitcoin Geld sein soll. Menschen bewerten es subjektiv als nützlich, weil es Eigenschaften besitzt, die für ein indirektes Tauschmittel relevant sind: Knappheit, Teilbarkeit, Übertragbarkeit und Unabhängigkeit von zentralen Stellen.

Genau hier setzt die Bitcoin-Brille auf das alte Problem an. Das Konzept selbst, also der Übergang vom direkten zum indirekten Tausch, bleibt unverändert. Verändert hat sich allein die monetäre Ware, die der Markt wählt. Die Österreichische Schule der Nationalökonomie liefert dafür den passenden Rahmen.

Subjektive Werttheorie, spontane Ordnung und freie Geldwahl bilden den Kern dieses Denkens. Carl Menger machte deutlich, dass Geld keine Erfindung des Staates ist, sondern das marktfähigste aller Güter, ein Ergebnis vieler einzelner subjektiver Entscheidungen. In dieser Lesart steht Bitcoin nicht außerhalb der Geldgeschichte, sondern in ihrer Verlängerung. Es ist ein digitales, programmatisch knappes Gut, dessen Marktfähigkeit durch dezentrale Konsensregeln gesichert wird.

Theoretisch ist diese Einordnung schlüssig, in der Praxis steht Bitcoin als monetäres Gut noch am Anfang: Tauschmittelfunktion und Wertstabilität sind noch nicht abschließend etabliert. Auch die historische Annahme, Geld sei zwingend aus einer reinen Tauschwirtschaft entstanden, ist umstritten, weil Anthropologen wie David Graeber auch frühe Kreditbeziehungen als Ursprungsformen sehen. Das ändert jedoch nichts an der Grundeinsicht: Ein indirektes Tauschmittel entsteht aus subjektiver Bewertung, nicht aus Anordnung.

Im vorherigen Bildungsartikel berichteten wir über Bitcoin Klimaneutralität und wie Mining überschüssige Energie nutzbar macht.

​

Bitcoin Klimaneutralität: Wie Mining überschüssige Energie nutzbar macht

Bitcoin Klimaneutralität: Wie Mining überschüssige Energie nutzbar macht

Bitcoin Klimaneutralität ist eines der umstrittensten Themen in der öffentlichen Debatte um Proof-of-Work. Kritiker stellen den Energieverbrauch des Netzwerks als Belastung dar, doch ein Blick in die Praxis zeigt ein anderes Bild: Mining greift dort auf Strom zurück, wo dieser ohnehin verloren ginge. Damit verschiebt sich die Frage von „Wie viel Energie verbraucht Bitcoin?” zu „Welche Energie wird überhaupt verbraucht?”.

Stranded Energy als ökonomisches Problem

Stranded Energy bezeichnet Energie, die zwar produziert werden kann, aber keinen wirtschaftlich tragfähigen Abnehmer findet. Das betrifft entlegene Wasserkraftwerke, Erdgasvorkommen weit von Pipelines entfernt oder Solar- und Windparks ohne ausreichende Netzanbindung. Ohne lokale Nachfrage oder Übertragungsinfrastruktur verfällt diese Energie ungenutzt oder wird abgefackelt.

Die Internationale Energieagentur beziffert die globale Abregelung erneuerbarer Energie für 2023 auf rund 1.300 Terawattstunden, also mehr als den gesamten Jahresverbrauch Japans. Daneben werden Milliarden Kubikmeter Erdgas weltweit jährlich an Bohrinseln abgefackelt, weil ein Transport unwirtschaftlich wäre.

Stranded Energy ist also kein technisches Randproblem, sondern ein systemischer Verlust in der globalen Energiewirtschaft. Genau hier setzt die Debatte um Bitcoin Klimaneutralität an: Wer ungenutzte Energie verwertet, verursacht keine zusätzlichen Emissionen, sondern nutzt bestehende Verluste.

Warum erneuerbare Überschüsse verloren gehen

Erneuerbare Energiequellen liefern unregelmäßig. Wind weht nicht auf Bestellung, die Sonne scheint zeitweise stärker, als das Netz aufnehmen kann. Wenn ein Stromnetz mehr Energie aufnimmt als es transportieren oder speichern kann, müssen Erzeuger ihre Anlagen drosseln, also Strom künstlich vernichten. Dieser Vorgang heißt Curtailment.

In Deutschland werden so jährlich mehrere Terawattstunden Windstrom abgeregelt, in China wurde während der Regenzeit ein erheblicher Teil der Wasserkraft in Sichuan ungenutzt gelassen. Eine ausführliche Erklärung zum Energieverbrauch im Proof-of-Work-Modell findet sich auf River Learn.

Speicherlösungen wie Batterien sind teuer und nur in begrenztem Umfang verfügbar, sodass Überschüsse häufig schlicht verschwendet werden. Das eigentliche Problem ist nicht zu wenig erneuerbare Energie, sondern fehlende Abnehmer zur richtigen Zeit am richtigen Ort.

Bitcoin Mining als flexibler Energieabnehmer

Bitcoin-Mining hat drei Eigenschaften, die es zum idealen Abnehmer von Stranded Energy machen: Mining ist standortunabhängig, skalierbar und unterbrechbar. Eine Mining-Anlage kann an einem entlegenen Wasserkraftwerk genauso betrieben werden wie an einer Erdgasquelle in Texas oder einer Geothermiequelle in Island. Die Hardware lässt sich in Containern liefern, die Last kann in Minuten hoch- und heruntergefahren werden.

Genau diese Flexibilität nutzen Unternehmen wie Crusoe Energy, die nach eigenen Angaben 2023 rund 680.000 Tonnen Treibhausgasemissionen vermieden haben, indem sie Erdgas direkt vor Ort in Strom für Mining verwandelten, statt es abzufackeln. In Bhutan und El Salvador läuft Mining auf Wasserkraft und Geothermie, in West-Texas auf gestrandetem Wind- und Solarstrom.

Der Cambridge-Report weist für 2025 einen Anteil von 52,4 Prozent erneuerbarer Energien im globalen Mining aus, bei nur etwa 0,08 Prozent Anteil an den globalen CO2-Emissionen. Damit lässt sich Bitcoin Klimaneutralität nüchtern einordnen. Mining erschließt Energiequellen, die sonst keinen Markt finden, und verwandelt einen Verlust in eine wirtschaftliche Aktivität.

Aus Sicht der Österreichischen Schule ist das ein Lehrbuchbeispiel für spontane Ordnung im Sinne Hayeks: Niemand plant zentral die Erschließung von Stranded Energy, doch der Anreiz, Mining-Erträge zu maximieren, treibt die dezentrale Suche nach billigstem Strom an.

Saifedean Ammous beschreibt Bitcoin als Hard Money, dessen feste Knappheit den Anreiz erzeugt, jede verfügbare Energieeinheit produktiv einzusetzen. Wichtig bleibt die Trennung von Theorie und Praxis: Vollständige Klimaneutralität ist ein Zielzustand, kein gegenwärtiger Stand.

Solange ein Teil der Hashrate weiterhin auf Erdgas und Kohle läuft, bleibt die CO2-Bilanz positiv, wenn auch im einstelligen Promillebereich der globalen Emissionen. Was sich strukturell zeigt: Bitcoin Mining überschüssige Energie zu verwerten, ist kein Zufall, sondern ökonomische Konsequenz der Geldordnung selbst.

Im vorherigen Bildungsartikel berichteten wir über die Kardaschow-Skala und den Zusammenhang zwischen Geld und Energiewachstum.