Bitcoin Zuflüsse signalisieren Trendwende: Fidelity-Daten zeigen Kapitalrotation weg von Gold

Bitcoin Zuflüsse signalisieren Trendwende: Fidelity-Daten zeigen Kapitalrotation weg von Gold

Die Bitcoin Zuflüsse in börsengehandelte Produkte drehen nach sechs Monaten Abfluss. Fidelity-Makrostratege Jurrien Timmer veröffentlichte am 3. April einen Chart, der die kumulative Kapitalentwicklung von Bitcoin- und Gold-ETPs seit Januar 2024 gegenüberstellt. Die Daten zeigen eine klare Gold Bitcoin Rotation, die sich nun umzukehren beginnt.

Fidelity-Daten zeigen: Gold verliert Momentum, Bitcoin stabilisiert sich

Der von Fidelity veröffentlichte Chart basiert auf Daten von FMRCo und Bloomberg mit Stand 30. März 2026. Bitcoin-ETPs erreichten im August 2025 einen kumulativen Höchststand von 61,4 Mrd. US-Dollar an Zuflüssen seit Januar 2024. Seitdem sind die Bitcoin Zuflüsse auf 54,5 Mrd. US-Dollar gefallen, ein Rückgang von knapp 7 Mrd. innerhalb von sechs Monaten.
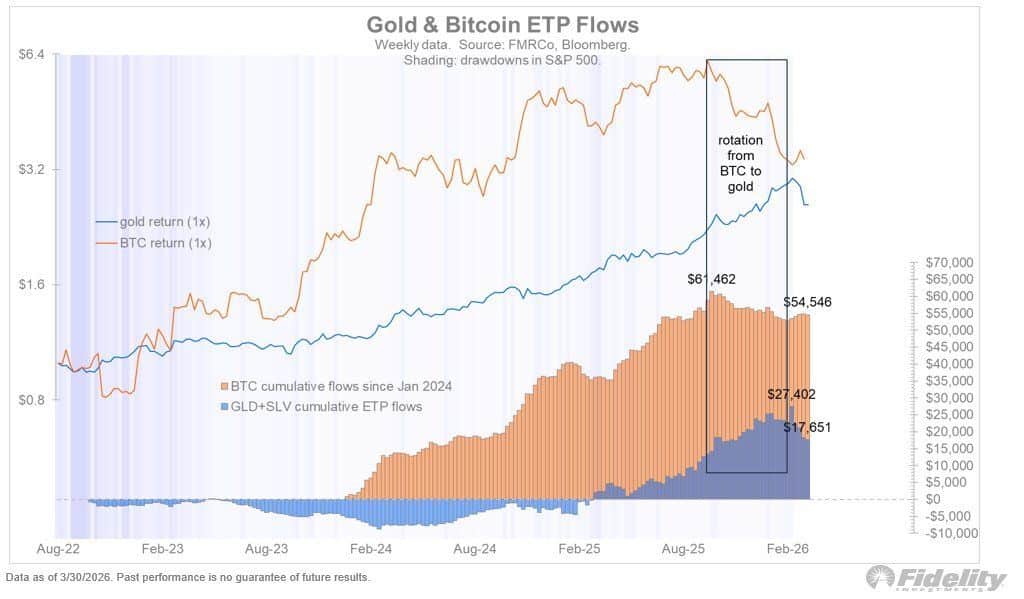
Gold & Bitcoin ETP Flows Chart

Im gleichen Zeitraum stiegen die kumulativen Zuflüsse in Gold- und Silber-ETPs von 17,6 Mrd. auf 27,4 Mrd. US-Dollar. Die Datenquelle ist Fidelitys eigene Research-Abteilung, die den 2026 Look Ahead Report als Rahmen für die Analyse nutzt.

Fidelitys Director of Global Macro Jurrien Timmer erklärte am 3. April auf X:

Below we can see that when Bitcoin peaked last October, the ETP flows left Bitcoin and jumped on the gold bandwagon. Now that gold has lost its mojo while Bitcoin is finding its footing, the flows have reversed. To me this is a good way to think about why gold has started acting like Bitcoin and bitcoin has started acting like gold.

Gold-Zuflüsse verdoppelt, Bitcoin-Zuflüsse gebremst: Die Zahlen seit Oktober

Die Gold Bitcoin Rotation begann im Oktober 2025, als Bitcoin sein Allzeithoch von rund 126.000 US-Dollar erreichte. Anleger zogen Kapital aus Bitcoin-ETPs ab und schichteten in Gold um.

Die Gold-ETP-Zuflüsse haben sich seit Oktober nahezu verdoppelt, während die Bitcoin Zuflüsse um rund 11 % unter ihren Höchststand fielen. Der Chart markiert diese Phase explizit mit einer Annotation als „rotation from BTC to gold“.

Entscheidend ist die ETP-Infrastruktur, die diese Kapitalverschiebung überhaupt erst in diesem Tempo ermöglicht. Ohne regulierte, börsengehandelte Produkte für beide Assetklassen wäre eine Rotation dieser Größenordnung innerhalb weniger Monate nicht möglich.

Von der Gold-Euphorie zurück zu Bitcoin: Was hinter der Trendwende steckt

Timmer sieht die aktuelle Phase als Umkehr. Gold habe sich zuletzt überraschend schwach verhalten, obwohl geopolitische Unsicherheit typischerweise Edelmetalle stützt. Als Gründe nennt er eine Sentimentwende bei kurzfristigen Anlegern und geopolitisch erzwungene Reserveverkäufe einzelner Staaten. Bitcoin konsolidiere dagegen im Bereich von 65.000 bis 70.000 US-Dollar und bilde nach dem Drawdown von 126.000 auf 60.000 US-Dollar eine Basis.

Die Daten zeigen ein wiederkehrendes Muster: Kapital wandert zwischen den beiden Wertspeichern je nach Risikostimmung und Momentum. Das ist keine Schwäche eines der beiden Assets, sondern ein Hinweis auf die zunehmende Infrastruktur, die institutionelles Kapital zwischen beiden Märkten fließen lässt.

Wer versteht, dass ein Asset mit fester Obergrenze von 21 Mio. Einheiten bei rückkehrendem Kapitalfluss anders reagiert als ein Rohstoff mit variabler Förderung, erkennt in der aktuellen Bodenbildung kein Risiko, sondern die Logik eines Systems, das seine Knappheit in jedem Zyklus neu beweist.

Wir berichteten über die steigenden absoluten Kapitalzuflüsse in Bitcoin und warum Zyklen strukturell stärker werden.
Strategy Bitcoin Kauf: 4.871 BTC für 329 Mio. US-Dollar bringen Bestand auf 766.970 BTC

Strategy Bitcoin Kauf: 4.871 BTC für 329 Mio. US-Dollar bringen Bestand auf 766.970 BTC

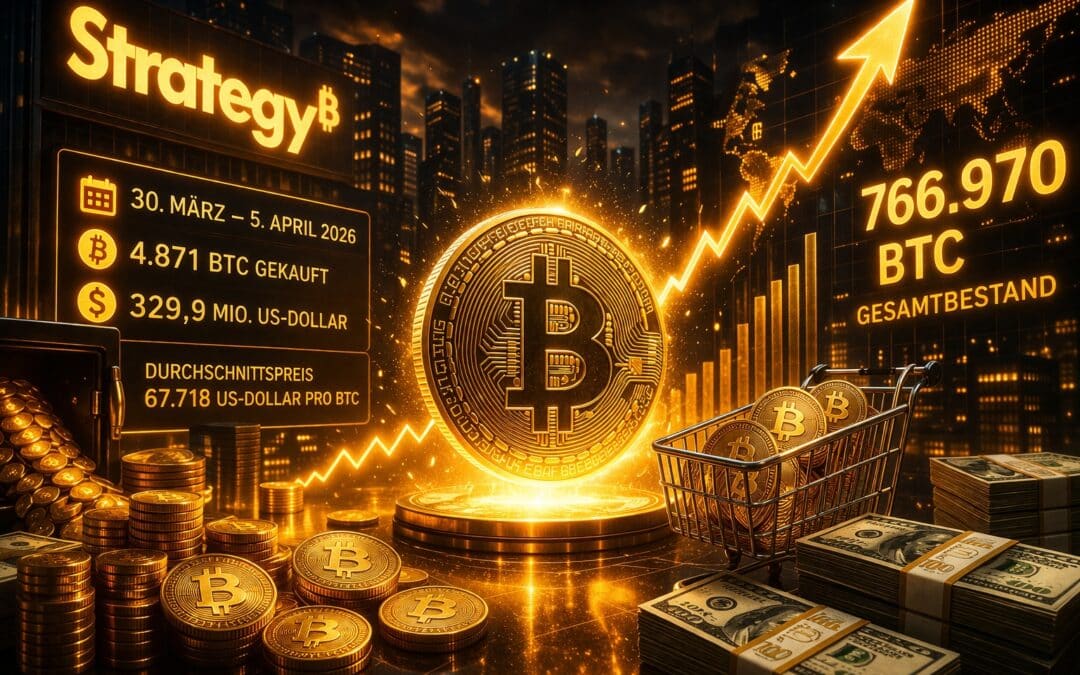
Strategy hat zwischen dem 30. März und dem 5. April 2026 insgesamt 4.871 Bitcoin für 329,9 Mio. US-Dollar erworben. Der Durchschnittspreis lag bei 67.718 US-Dollar pro BTC. Der Gesamtbestand des Unternehmens steigt damit auf 766.970 Bitcoin.

​329 Mio. US-Dollar in einer Woche: Strategy kauft erneut unter Kostenbasis

Der aktuelle Strategy Bitcoin Kauf erfolgte deutlich unter der durchschnittlichen Kostenbasis von 75.644 US-Dollar pro BTC. Jeder Kauf unter diesem Wert senkt den Gesamtdurchschnitt und verbessert die Bilanzposition bei einem späteren Kursanstieg. Insgesamt hat Strategy 58,02 Mrd. US-Dollar in Bitcoin investiert. Das geht aus einem am 6. April veröffentlichten SEC Form 8-K hervor, das Strategy auf seiner Website veröffentlicht hat.

Der Marktwert der gehaltenen Bitcoin liegt derzeit bei rund 53 Mrd. US-Dollar. Das ergibt einen unrealisierten Buchverlust von etwa fünf Mrd. US-Dollar. Strategy verkauft dennoch keinen einzigen Bitcoin und akkumuliert stattdessen systematisch weiter.

Kaufpause beendet: Saylor meldet sich mit „₿ack to Work“ zurück

In der Vorwoche hatte Strategy erstmals seit Wochen keinen Strategy Bitcoin Kauf gemeldet. Die Pause endete am Sonntag, als Michael Saylor auf X den Portfolio-Tracker des Unternehmens teilte und mit „₿ack to Work“ kommentierte. Am Montag folgte die offizielle SEC-Meldung.

Seit Jahresbeginn 2026 hat Strategy rund 94.000 BTC akkumuliert. Die Finanzierung läuft über Aktienverkäufe im Rahmen bestehender ATM-Programme, darunter Stammaktien und die STRC-Vorzugsaktien. Operative Cashflows werden nicht belastet. Die MSTR-Aktie reagierte vorbörslich mit einem Plus von vier Prozent auf rund 125 US-Dollar, liegt aber seit Jahresbeginn über 22 Prozent im Minus.

766.970 BTC im Bestand: Strategy kontrolliert über 3,6 Prozent des Angebots

Mit 766.970 BTC hält Strategy über 3,6 Prozent aller jemals existierenden Bitcoin. Das fixe Maximum von 21 Mio. Coins macht diesen Anteil strukturell relevant. Jeder Kauf entfernt Bitcoin dauerhaft aus dem zirkulierenden Angebot, sofern das Unternehmen an seiner Halte-Strategie festhält.

Ob das Modell langfristig aufgeht, hängt vom Bitcoin-Kurs ab. Die Strategy Bitcoin Bilanz zeigt aktuell einen unrealisierten Verlust, und die Kostenbasis liegt über dem Marktpreis. Gleichzeitig dokumentiert der Kauf unter Kostenbasis eine niedrige Zeitpräferenz: Strategy bewertet den langfristigen Besitz eines knappen, programmatisch begrenzten Assets höher als kurzfristige Buchverluste. In einem System, in dem Zentralbanken die Geldmenge beliebig ausweiten können, ist diese Entscheidung keine Überzeugung, sondern eine ökonomische Abwägung.

Wer Geld hält, das unbegrenzt vermehrt werden kann, verliert Kaufkraft. Wer ein Asset hält, dessen Angebot auf 21 Mio. Einheiten begrenzt ist, setzt auf das Gegenteil.

Wir berichteten über den Strategy Bitcoin Kauf von 1.031 BTC bei 74.326 US-Dollar.

Bitcoin M2 Entkopplung: Warum steigende Geldmenge den Kurs seit 2025 nicht mehr antreibt

Bitcoin M2 Entkopplung: Warum steigende Geldmenge den Kurs seit 2025 nicht mehr antreibt

Die Bitcoin M2 Entkopplung hat seit Mitte 2025 ein Ausmaß erreicht, das in keinem vorherigen Zyklus beobachtet wurde. Während die globale Geldmenge neue Höchststände markiert, fällt der Bitcoin-Kurs weiter. Das populäre Narrativ „mehr Geld im System gleich höherer Bitcoin-Kurs“ verliert an empirischer Grundlage.

ETF-Flows ersetzen Geldmenge als dominanter Preistreiber

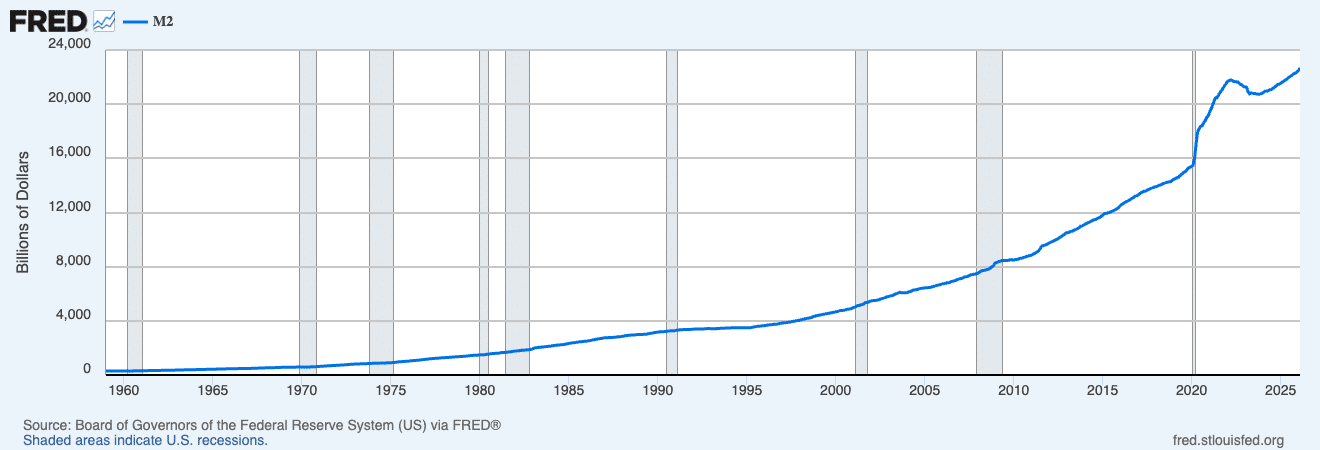
Die globale M2-Geldmenge der 21 größten Zentralbanken wächst im Jahresvergleich um mehr als 10 %. Allein die US-amerikanische M2 stieg laut Daten der Federal Reserve bis Februar 2026 auf 22,67 Bio. US-Dollar. Bitcoin steht gleichzeitig bei rund 67.000 US-Dollar, ein Minus von etwa 47 % gegenüber dem Allzeithoch von 126.198 US-Dollar im Oktober 2025.

Fred M2 Chart

In allen bisherigen Zyklen folgte Bitcoin mit einem Lag von 70 bis 90 Tagen auf steigende Liquidität. Diese Verzögerung variierte historisch um 20 bis 30 Tage, reichte aber nie über wenige Monate hinaus.

Die aktuelle Divergenz dauert seit fast einem Jahr an. Fidelity Digital Assets dokumentierte Anfang 2026, dass die Bitcoin Geldmenge Korrelation auf Jahresbasis erstmals negativ ausfiel, während M2 zweistellig wuchs.

Globale M2 steigt 12 Prozent, Bitcoin fällt 22 Prozent

Die Bitcoin M2 Entkopplung hat eine strukturelle Ursache. Seit der SEC-Genehmigung der Spot-Bitcoin-ETFs im Januar 2024 hat sich der Transmissionskanal zwischen Makro-Liquidität und Bitcoin-Kurs verändert.

Institutionelle ETF-Zuflüsse bestimmen die Preisbildung stärker als die aggregierte Geldmenge. Die G4-Liquidität wächst um 12 % im Jahresvergleich, während Bitcoin 22 % im Minus liegt.

Die statistische Erklärungskraft von M2-Veränderungen für Bitcoin-Renditen liegt auf Quartalsbasis bei einem R² von nur 0,08. Das bedeutet: M2 erklärt weniger als ein Fünftel der Bitcoin-Kursbewegungen in einem gegebenen Quartal.

Wer auf steigende Geldmenge setzt und daraus automatisch höhere Bitcoin-Kurse ableitet, ignoriert den veränderten Markt. ETF-Zu- und Abflüsse, Treasury-Liquidität über das TGA und geopolitische Risikofaktoren überlagern den klassischen M2-Impuls.

Bitcoin korreliert stärker mit dem Nasdaq als mit M2

Die Korrelation zwischen Bitcoin und dem Nasdaq 100 stieg 2026 auf 0,72. Bitcoin verhält sich zunehmend wie ein Risiko-Asset im Aktienkorb, nicht wie ein reiner Liquiditätsindikator. Das ist eine Verschiebung gegenüber 2017 oder 2021, als Bitcoin primär als monetärer Hedge funktionierte.

Die Bitcoin M2 Entkopplung widerspricht dabei nicht dem grundlegenden Argument für Bitcoin. Die Geldmenge wächst, weil das Fiat-System auf permanenter Kreditexpansion basiert. Jede neue Runde Liquidität verwässert die Kaufkraft bestehender Einheiten. An dieser Architektur ändert sich nichts.

Was sich ändert, ist der Weg, auf dem diese Entwertung in den Bitcoin-Kurs übersetzt wird. Er verläuft nicht mehr mechanisch über M2-Charts, sondern über institutionelle Kanäle, regulatorische Rahmenbedingungen und individuelle Geldwahlentscheidungen.

Wer langfristig in einem Asset mit fixem Angebot von 21 Mio. Einheiten eine logische Antwort auf Fiat-Entwertung sieht, muss dafür keine M2-Korrelation voraussetzen. Die Entwertung selbst ist das Argument, nicht der Lag.

Wir berichteten über die aktuelle Fed Bilanz Expansion und ihre Wirkung auf das System. 

Subjektive Werttheorie und Bitcoin: Warum Wert immer individuell ist

Subjektive Werttheorie und Bitcoin: Warum Wert immer individuell ist

Die Subjektive Werttheorie ist eine der wichtigsten ökonomischen Grundlagen, um Bitcoin als Geld einzuordnen. Sie erklärt, warum Wert kein fester Bestandteil eines Gutes ist, sondern von der individuellen Bewertung jedes Einzelnen abhängt. Diese Unterscheidung ist zentral für das Verständnis von Geld und damit auch für die Frage, warum Bitcoin als elektronisches Geld ohne staatliche Kontrolle funktionieren kann.

Der Ursprung des subjektiven Werts

Die Subjektive Werttheorie geht auf Carl Menger zurück, den Begründer der Österreichischen Schule der Nationalökonomie. Menger stellte 1871 fest, dass der Wert eines Gutes nicht durch die Kosten seiner Herstellung bestimmt wird, sondern durch die Bedeutung, die ein Individuum diesem Gut beimisst.

Damit widersprach er der bis dahin verbreiteten Arbeitswerttheorie, die den Wert einer Ware aus dem Arbeitsaufwand ableitete. Die Konsequenz dieser Erkenntnis ist weitreichend: Zwei Menschen können dasselbe Gut völlig unterschiedlich bewerten.

Ein Glas Wasser hat in der Wüste einen anderen subjektiven Wert als an einem See. Diese Perspektive bildet die Grundlage der modernen Preistheorie und erklärt, wie Preise auf freien Märkten durch Angebot und Nachfrage entstehen, nicht durch zentrale Festlegung.

Knappheit als Voraussetzung für Wert

Subjektiver Wert allein reicht nicht aus, damit ein Gut als Geld funktioniert. Es muss zusätzlich knapp sein. Gold erfüllt diese Bedingung, weil seine Förderung mit hohen Kosten verbunden ist. Die physische Gewinnung begrenzt das Angebot auf natürliche Weise und sichert damit die Knappheit.

Genau dieses Prinzip überträgt Bitcoin in den digitalen Raum: Das Protokoll begrenzt die maximale Menge auf 21 Mio. BTC. Diese programmatisch festgelegte Obergrenze kann kein Staat und keine Institution verändern. Bitcoin ist damit elektronisches Geld, das ohne staatliche Instanz übertragbar ist.

Das Nakamoto Institute analysiert in seiner Arbeit „The Quality of Money“ ausführlich, wie die Qualität eines Geldes und nicht nur seine Menge den Wert beeinflusst.

Dabei ist eine wichtige Unterscheidung zu treffen: Knappheit ist nicht dasselbe wie Seltenheit. Gold ist selten in der Natur, Bitcoin ist knapp durch Code. Programmatische Knappheit ist absolut und vorhersehbar, natürliche Seltenheit ist relativ und kann sich durch neue Fördermethoden verändern.

Nutzungsgrad statt objektiver Preis

Der individuelle Nutzungsgrad ist nach der Subjektiven Werttheorie der entscheidende Faktor bei jeder Tauschentscheidung. Sobald ein Individuum ein Gut für einen festen Preis kauft, zeigt es damit, dass der subjektive Wert dieses Gutes für den Käufer höher ist als der gezahlte Preis.

Andernfalls würde der Tausch nicht stattfinden. Gleichzeitig muss der Verkäufer den erhaltenen Preis höher bewerten als das Gut, das er abgibt. Beide Seiten profitieren vom Tausch, nicht weil der Wert objektiv gleich ist, sondern weil er für beide Seiten subjektiv unterschiedlich ausfällt.

Dieses Prinzip erklärt auch, warum Geld überhaupt entsteht. In der Österreichischen Schule beschreibt die Subjektive Werttheorie den Mechanismus, durch den sich ein Tauschmittel am Markt durchsetzt: Menschen einigen sich nicht bewusst auf Geld, sondern bevorzugen zunehmend das Gut, das die meisten anderen ebenfalls akzeptieren.

Saifedean Ammous beschreibt in seiner Analyse von Hard Money, dass ein Gut dann zur Geldform wird, wenn es die bestehenden Geldeigenschaften wie Knappheit, Teilbarkeit, Haltbarkeit und Tragbarkeit besser erfüllt als die Alternativen. Bitcoin erfüllt diese Eigenschaften in digitaler Form und fügt eine weitere hinzu: absolute Überprüfbarkeit ohne Vertrauen in Dritte.

Dennoch ist die Einordnung von Bitcoin als Geld nicht abgeschlossen. In der Praxis wird Bitcoin derzeit überwiegend als Wertaufbewahrungsmittel genutzt, nicht als alltägliches Tauschmittel.

Die theoretische Grundlage der Subjektiven Werttheorie stützt die Logik hinter Bitcoin, doch ob sich Bitcoin langfristig als dominantes Geld durchsetzt, bleibt eine offene Frage. Die Theorie beschreibt Anreize und Mechanismen, nicht Ergebnisse.

Bitcoin Bullenmarkt Signal: Indikator der jeden historischen Bitcoin-Boden markiert hat schlägt wieder aus

Bitcoin Bullenmarkt Signal: Indikator der jeden historischen Bitcoin-Boden markiert hat schlägt wieder aus

Der Bitcoin Reserve Risk Indikator ist am 3. April 2026 auf das 4. Perzentil gefallen. Das bedeutet: In 96 Prozent der gesamten Bitcoin-Geschichte war das Bitcoin Bullenmarkt Signal schwächer als heute. Bitcoin handelt bei rund 67.000 US-Dollar, der Fear and Greed Index steht bei 9. Die Blockchain zeigt das Gegenteil von dem was der Markt fühlt.

Reserve Risk fällt auf 0.000579: Tiefstes Grün seit Februar 2026 bei Bitcoin um 67.000 US-Dollar

Reserve Risk misst das Verhältnis zwischen dem aktuellen Bitcoin-Preis und der Überzeugung der Langzeit-Holder. Wenn der Preis niedrig ist aber die Holder trotzdem nicht verkaufen, sinkt der Wert. Grün bedeutet: Smart Money akkumuliert. Rot bedeutet: Smart Money verteilt.

Bitcoin Bullenmarkt Chart

Der aktuelle Wert von 0.000579 liegt im tiefsten Grün seit Februar 2026. Der Chart von DurdenBTC zeigt die gesamte Bitcoin-Historie seit 2012 eingefärbt nach Reserve Risk. Jede Phase in der der Chart tiefgrün leuchtete markierte rückblickend einen Zyklusboden. Jede Phase in der er rot leuchtete markierte ein Top.

Der Bitcoin Bullenmarkt Indikator unterscheidet sich von preisbasierten Indikatoren wie dem RSI dadurch, dass er nicht den Preis selbst bewertet sondern das Verhalten der Holder relativ zum Preis. Wenn maximale Angst auf maximale Überzeugung trifft, entsteht genau dieses Signal.

DurdenBTC dokumentiert das stärkste Bitcoin Bullenmarkt Signal seit dem Bärenmarkt-Boden 2022

@DurdenBTC hat am 3. April 2026 auf X erklärt (frei übersetzt):

Bitcoin zeigt dasselbe Signal das vor jedem Anstieg über 300 Prozent in der Geschichte auftrat. Das letzte Mal als die Überzeugung relativ zum Preis so hoch war, stieg BTC von 16.000 auf 100.000 US-Dollar.

Gleichzeitig fallen die Exchange-Reserven auf ein 6-Jahres-Tief bei 2,31 Mio. BTC. Whale-Wallets haben in den vergangenen 90 Tagen rund 800.000 BTC akkumuliert, der größte Kaufblock seit 2012.

Der Bitcoin Bullenmarkt Indikator bestätigt was andere On-Chain-Metriken ebenfalls zeigen: Langzeit-Holder verkaufen nicht. Sie halten durch den Drawdown von 47 Prozent vom Allzeithoch bei 126.000 US-Dollar und akkumulieren weiter.

2015, 2019, 2022: Jedes Mal wenn Reserve Risk so tief stand folgte ein Anstieg über 300 Prozent

Im Januar 2015 erreichte Reserve Risk denselben Extrembereich. Bitcoin stand bei rund 200 US-Dollar und stieg danach auf 20.000 US-Dollar. Im Februar 2019 wiederholte sich das Signal bei 3.500 US-Dollar, gefolgt von einem Anstieg auf 69.000 US-Dollar. Im November 2022 leuchtete der Chart erneut tiefgrün bei 16.000 US-Dollar, Bitcoin stieg danach auf 126.000 US-Dollar.

Drei Zyklen, drei Signale, drei Anstiege über 300 Prozent. Der aktuelle Wert liegt tiefer als bei allen drei vorherigen Böden. Das ist kein Zufall und keine Meinung, sondern ein messbares Muster in den On-Chain-Daten. Dennoch ist Reserve Risk kein Timing-Tool. Der Indikator zeigt eine Zyklusphase an, nicht einen exakten Wendepunkt.

Zwischen dem Signal und dem Beginn der nächsten Rally können Wochen oder Monate vergehen. Ein Asset mit absolutem Angebotslimit von 21 Mio. Einheiten, das bei maximaler Angst von den überzeugstesten Haltern akkumuliert wird, folgt keiner Marktlogik die auf kurzfristige Stimmung reagiert. Es folgt der Logik knapper Güter in einem System unbegrenzter Geldschöpfung.

Wer das Muster versteht, erkennt im aktuellen Signal keine Garantie, aber die stärkste verfügbare Datenbasis für eine Entscheidung mit niedriger Zeitpräferenz.

Wir berichteten über das historische RSI-Kaufsignal auf dem Wochenchart.

FTX Insolvenz Auszahlung am 31. März: Der größte Krypto-Betrug zahlt mehr zurück als erwartet

FTX Insolvenz Auszahlung am 31. März: Der größte Krypto-Betrug zahlt mehr zurück als erwartet

Der FTX Recovery Trust hat am 31. März 2026 rund 2,2 Mrd. US-Dollar an Gläubiger ausgezahlt. Es ist die vierte FTX Insolvenz Auszahlung seit Beginn des Rückzahlungsprozesses im Februar 2025. Die Gesamtrückzahlungen erreichen damit rund 10 Mrd. US-Dollar.

Vierte Auszahlungsrunde über 2,2 Mrd. US-Dollar am 31. März 2026 abgeschlossen

Die FTX Insolvenz Auszahlung wurde über die Distributionspartner BitGo, Kraken und Payoneer abgewickelt. Berechtigte Gläubiger in den Convenience- und Non-Convenience-Klassen erhielten ihre Mittel innerhalb von ein bis drei Werktagen.

Der Recovery Trust bestätigte die Auszahlung per offizieller Pressemitteilung am 18. März. Die FTX Auszahlung 2026 betrifft mehrere Claim-Klassen mit unterschiedlichen Quoten. US-Kundenansprüche der Klasse 5B erhielten eine finale Tranche von 5 Prozent und erreichten damit 100 Prozent kumulative Recovery.

Allgemeine unbesicherte Forderungen und Digital-Asset-Darlehen der Klassen 6A und 6B stiegen jeweils um 15 Prozent auf ebenfalls 100 Prozent.

Gesamtrückzahlung erreicht 10 Mrd. US-Dollar in vier Runden seit Februar 2025

Die vier bisherigen Auszahlungsrunden summieren sich auf rund 10 Mrd. US-Dollar. Im Februar 2025 flossen 1,2 Mrd. US-Dollar, im Mai 2025 folgten 5 Mrd. US-Dollar, im September 2025 weitere 1,6 Mrd. US-Dollar.

Die aktuelle vierte Runde ergänzt 2,2 Mrd. US-Dollar. Eine fünfte FTX Insolvenz Auszahlung ist für den 29. Mai 2026 angekündigt.

Der Recovery Trust bestätigte zudem ein Record Date am 30. April für Preferred-Equity-Halter, die erstmals berücksichtigt werden. Die Geschwindigkeit des Verfahrens ist bemerkenswert. Mt. Gox brauchte über zehn Jahre für partielle Rückzahlungen. FTX erreichte in 14 Monaten nahezu vollständige Recovery für die meisten Claim-Klassen.

US-Kunden bei 100 Prozent Recovery, internationale bei 96%

Die Convenience-Klasse, also Kleinanleger mit niedrigeren Forderungen, erhält kumulativ 120 Prozent ihrer ursprünglichen Ansprüche. Internationale Kundenansprüche der Klasse 5A stiegen um 18 Prozent auf 96 Prozent kumulativ.

Diese Zahlen übertreffen die Erwartungen, die bei Insolvenzeröffnung im November 2022 bei bestenfalls 10 bis 20 Cent pro Dollar lagen. Der entscheidende Punkt bleibt jedoch: Alle Rückzahlungen basieren auf den Bewertungen vom November 2022. Bitcoin stand damals bei rund 16.000 US-Dollar. Wer einen Bitcoin auf FTX hielt, erhält den Dollarwert von 2022 zurück, nicht den aktuellen Kurs von 66.000 US-Dollar.

Die FTX Insolvenz Auszahlung ist damit juristisch erfolgreich, ökonomisch aber ein massiver Verlust für jeden, der die Coins behalten hätte. Genau darin liegt die strukturelle Lektion: Wer seine Bitcoin einer zentralisierten Plattform anvertraut, gibt die Kontrolle über ein knappes Asset ab.

Ein System mit 21 Mio. Einheiten und festen Regeln schützt nur den, der es auch selbst verwahrt. Vertrauen in Dritte ist in einem System ohne Vertrauensbedarf der teuerste Fehler.

Wir berichteten über den Start der FTX-Auszahlungen im Januar 2025.