Bitcoins feste 21 Millionen: Warum das kein Schneeballsystem erlaubt

Bitcoins feste 21 Millionen: Warum das kein Schneeballsystem erlaubt

Bitcoin Knappheit wird oft mit Schneeballsystemen verwechselt, dabei schließt ein fixes Angebot genau den Mechanismus aus, der solche Systeme antreibt. Der Beitrag erklärt den strukturellen Unterschied.

Was ein Schneeballsystem eigentlich ausmacht

Ein Schneeballsystem beruht auf einem einfachen Mechanismus: Ein Unternehmen oder eine Person verspricht hohe Renditen und bezahlt frühere Teilnehmer mit dem Geld später eingestiegener Personen. Es gibt keine echte wirtschaftliche Leistung dahinter, nur die fortlaufende Anwerbung neuer Zahlungen.

Sobald der Zustrom neuer Teilnehmer versiegt, bricht das System zusammen, weil keine Rücklagen für Auszahlungen existieren. Diese Struktur setzt zwingend eine zentrale Instanz voraus, die Gelder verwaltet, verspricht und umverteilt.

Warum das Risiko bei Schneeballsystemen beim Verkäufer liegt

Bei einem gewöhnlichen Geschäft trägt das Unternehmen das unternehmerische Risiko und verdient am tatsächlichen Verkauf an Verbraucher. Bei einem Schneeballsystem kehrt sich das um: Der Verkäufer trägt das Risiko, nicht das Unternehmen dahinter.

Der Verkäufer erhält seine Vergütung primär für das Anwerben neuer Teilnehmer, nicht für den eigentlichen Verkauf eines Produkts. Diese Anreizstruktur unterscheidet sich fundamental von Bitcoin Knappheit als Konzept, denn beim Anwerben eines neuen Bitcoin-Nutzers verdient niemand automatisch daran, weder ein Unternehmen noch eine zentrale Vertriebsstruktur.

Bitcoins fixes Angebot: 21 Millionen, unabhängig von der Nachfrage

Bitcoin besitzt keine Unternehmensstruktur, die Renditen verspricht oder Gelder verwaltet. Es existiert kein Verantwortlicher, der neue Teilnehmer anwirbt oder von deren Einstieg finanziell profitiert. Diese fehlende zentrale Steuerung schließt bereits die Grundvoraussetzung eines Schneeballsystems aus.

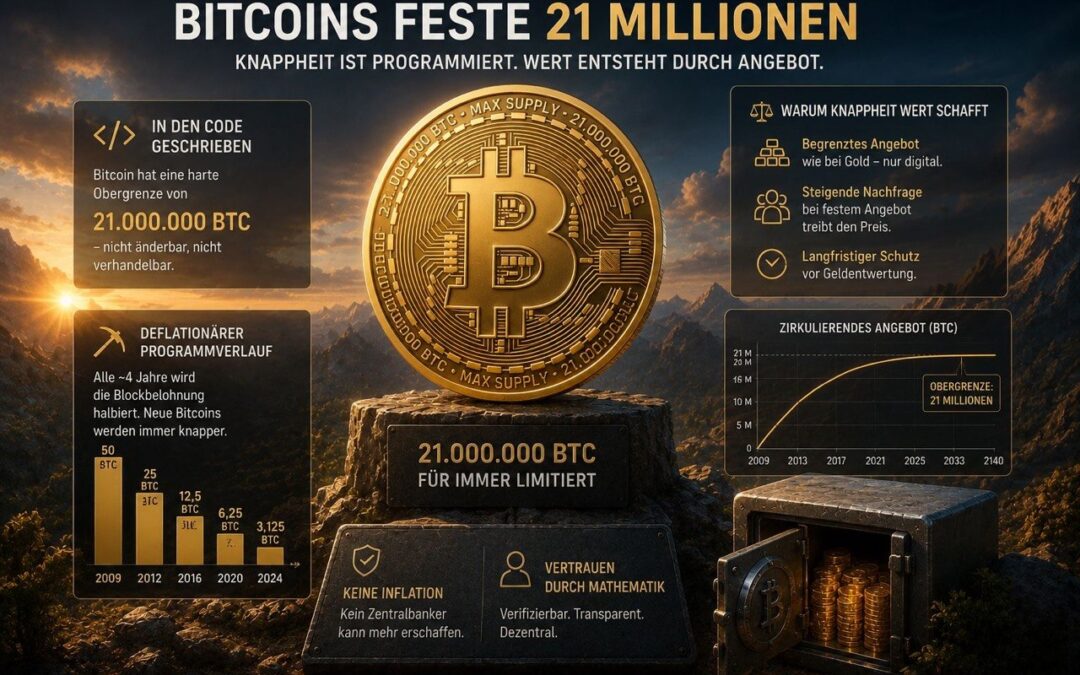
Entscheidend ist zudem die Bitcoin Knappheit selbst: Das Angebot ist protokollarisch auf 21 Millionen Einheiten begrenzt, unabhängig davon, wie viele Menschen einsteigen. Ein Schneeballsystem benötigt hingegen einen stetig wachsenden Zustrom, um bestehende Zahlungsversprechen zu bedienen. Bei Bitcoin verändert neue Nachfrage das Angebot nicht, sie verändert lediglich den Preis, zu dem sich Angebot und Nachfrage treffen.

Ludwig von Mises betonte, dass der Wert eines Gutes aus der subjektiven Einschätzung einzelner Marktteilnehmer entsteht, nicht aus einem zentral verwalteten Versprechen. Bitcoins Wert beruht auf genau diesem Mechanismus: freiwilligem Tausch auf Basis individueller Werturteile, nicht auf der Zusage fester Renditen. Wichtig bleibt die Einschränkung: Diese strukturelle Unterscheidung bedeutet nicht, dass Bitcoins Kurs nicht fallen oder stark schwanken kann. Preisrisiko und die Betrugsstruktur eines Schneeballsystems sind zwei verschiedene Dinge, die in der öffentlichen Debatte häufig vermischt werden.

Festzuhalten bleibt: Bitcoins feste Obergrenze von 21 Millionen Einheiten und das Fehlen einer zentralen Instanz schließen den Kernmechanismus eines Schneeballsystems strukturell aus, auch wenn das Preisrisiko für einzelne Anleger bestehen bleibt.

Im vorherigen Bildungsartikel berichteten wir über den Bitcoin Adoptionskreislauf und seine selbstverstärkende Wirkung.

Ripple USD wächst weiter: Nuvion integriert RLUSD für globale Firmenzahlungen

Ripple USD wächst weiter: Nuvion integriert RLUSD für globale Firmenzahlungen

Ripple USD Integration bei Nuvion: Das Fintech bindet RLUSD in seine Zahlungsplattform ein und erweitert die Optionen für grenzüberschreitende Firmenzahlungen weltweit.

Ripple USD wächst weiter: Nuvion integriert RLUSD für globale Firmenzahlungen

Das Fintech-Unternehmen Nuvion hat die Integration von Ripple USD in seine Infrastrukturplattform bekanntgegeben. Die Ripple USD Integration verbindet traditionelle Bankschienen mit blockchainbasierten Zahlungsnetzwerken über eine einzige API. Unternehmen sollen zwischen Fiat-Konten und Stablecoin-Abwicklung wechseln können, ohne mehrere Anbieter miteinander zu verknüpfen.

Nuvion bezeichnet sich als KI-gestützte Banking-Plattform für grenzüberschreitende Zahlungen von Unternehmen und Fintechs. Mehrwährungskonten, Treasury-Werkzeuge und Compliance-Infrastruktur laufen bei Nuvion bereits über eine gemeinsame Schnittstelle. RLUSD Grenzüberschreitende Zahlungen ergänzen dieses Angebot um eine dollargedeckte, regulierte Abwicklungsschiene für internationale Geschäftskunden.

Warum Nuvion auf Ripples regulierten Stablecoin statt auf USDC oder USDT setzt

RLUSD wird von einer Ripple-Tochtergesellschaft unter einer Trust-Charter der New Yorker Finanzaufsicht NYDFS ausgegeben und ist vollständig durch Bargeld und kurzlaufende US-Staatsanleihen gedeckt. Für Firmenkunden mit Nachweispflichten ist diese Aufsichtsstruktur oft ausschlaggebender als reine Liquidität. Ripples offizielle Ankündigung betont Compliance als zentrales Argument gegenüber USDC oder USDT.

Ripple USD Integration reiht sich in wachsende Liste von Firmenkunden ein

Nuvion ist nicht der erste Zahlungsdienstleister, der RLUSD einbindet. Ripple hatte den Stablecoin zuvor bereits mit Firmen wie BKK Forex und iSend in sein eigenes Zahlungsnetzwerk integriert. Für Ripple selbst ist RLUSD Teil einer Umsatzstrategie, die bewusst vom Kurs des Tokens XRP getrennt wird.

Eine einzelne Ripple USD Integration ist kein Nachweis für breite institutionelle Adoption, sondern ein Baustein in einem wachsenden Netzwerk aus Zahlungspartnern. Ob Unternehmenskunden Stablecoins im großen Stil nutzen, zeigt sich erst über Transaktionsvolumen, nicht über Ankündigungen.

Anders als Bitcoin hängt der Wert von RLUSD nicht an einem festen Angebot, sondern an der Bonität und den Entscheidungen eines einzelnen Emittenten. Dieser Unterschied zeigt, warum ein reguliertes Zahlungsmittel und ein Gut mit programmatisch fixer Obergrenze unterschiedliche Funktionen im Finanzsystem erfüllen, auch über dieselbe Blockchain-Infrastruktur.

Wir berichteten über Ripples Umsatzziel 2026, das maßgeblich auf RLUSD und Zahlungsabwicklung setzt.

Der Bitcoin Adoptionskreislauf: Wenn Wert wieder zu Wissen wird

Der Bitcoin Adoptionskreislauf: Wenn Wert wieder zu Wissen wird

Der Bitcoin Adoptionskreislauf verbindet Wissen, Infrastruktur, Akzeptanz und Wert zu einer geschlossenen Schleife, die sich selbst verstärkt. Der Beitrag erklärt, warum aus einer Kette ein Kreislauf wird und was das bedeutet.

Vier Stationen, ein Kreislauf: Wissen, Infrastruktur, Akzeptanz, Wert

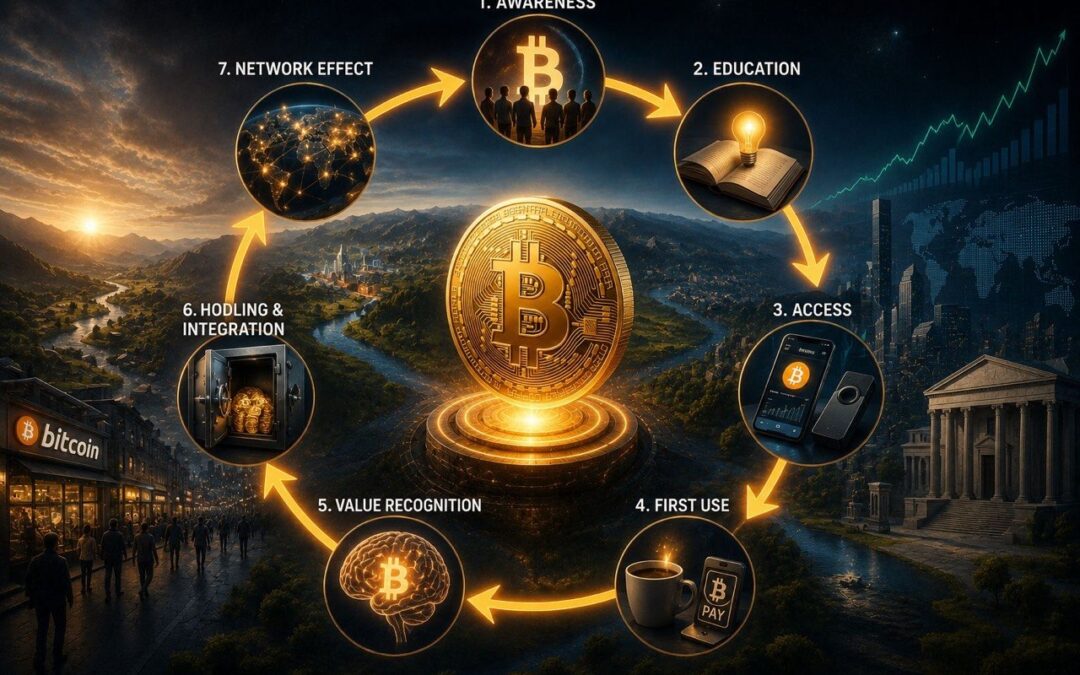
Der Bitcoin Adoptionskreislauf beschreibt vier Stationen, die sich nicht nur nacheinander, sondern im Kreis abfolgen. Wissen über Bitcoin führt zu Nachfrage nach Infrastruktur, Infrastruktur ermöglicht Akzeptanz, und Akzeptanz erzeugt Wert.

Der entscheidende Unterschied zu einer einfachen Kette liegt im Rückschluss: Gewonnener Wert schafft erneut Aufmerksamkeit und damit neues Wissen bei weiteren Marktteilnehmern. Damit schließt sich die Schleife, statt an einem Endpunkt aufzuhören. Dieses Modell bildet einen plausiblen Mechanismus ab, ist aber eine vereinfachte Darstellung eines komplexen sozialen Prozesses, keine exakte Formel.

Vom Wert zurück zum Wissen: Die Schleife schließt sich

Steigt der Wert eines Netzwerks, wird das für Beobachter sichtbar, etwa durch Marktkapitalisierung oder mediale Aufmerksamkeit. Dieser sichtbare Wert erzeugt bei bisher unbeteiligten Personen neues Wissen über Bitcoin, was den Kreislauf von vorn beginnen lässt.

Dieser Effekt wird in der Netzwerkökonomie häufig mit positiver Rückkopplung verglichen: Ein Prozess verstärkt seine eigene Ursache, statt sich abzuschwächen. Für den Bitcoin Adoptionskreislauf bedeutet das strukturell wachsende Reichweite bei jedem Durchlauf, solange die einzelnen Stationen intakt bleiben. Bricht eine Station wie etwa das Vertrauen in die Infrastruktur weg, kann sich derselbe Mechanismus jedoch auch gegenläufig auswirken.

Der Bitcoin Adoptionskreislauf im Vergleich zu anderen Netzwerken

Selbstverstärkende Kreisläufe sind kein Bitcoin-spezifisches Phänomen, sondern ein allgemeines Muster bei Netzwerken, von Telefonnetzen bis zu sozialen Plattformen. Was den Bitcoin Adoptionskreislauf unterscheidet, ist die fehlende zentrale Steuerung: Es gibt kein Unternehmen, das Nutzer gezielt anwirbt oder den Kreislauf künstlich beschleunigt.

Friedrich August von Hayek beschrieb solche unbeabsichtigten, aus vielen Einzelhandlungen entstehenden Strukturen als spontane Ordnung. Niemand plant den Bitcoin Adoptionskreislauf zentral, er entsteht aus den unabhängigen Entscheidungen einzelner Nutzer, Entwickler und Kapitalgeber, die jeweils nur ihrem eigenen, subjektiven Wertverständnis folgen.

Wichtig bleibt die Einschränkung: Selbstverstärkende Systeme sind robust, solange die Rückkopplung anhält, aber genauso anfällig, wenn sich die Richtung umkehrt. Ein Vertrauensverlust in eine der vier Stationen kann sich ebenso selbstverstärkend nach unten auswirken wie der Aufbau nach oben. Dass sich der Bitcoin Adoptionskreislauf dauerhaft in eine Richtung fortsetzt, ist daher keine Gewissheit, sondern eine Beobachtung aus der bisherigen Entwicklung. Über künftige Kursverläufe trifft dieser Text keine Aussage.

Festzuhalten bleibt: Der Bitcoin Adoptionskreislauf zeigt, wie Wissen, Infrastruktur, Akzeptanz und Wert sich gegenseitig bedingen, ohne dass eine zentrale Instanz diesen Prozess steuert oder garantiert.

Im vorherigen Bildungsartikel berichteten wir darüber, warum ein steigender Preis bei Bitcoin echte Information ist.

Saylor erklärt den Vier-Jahres-Zyklus für tot: Kapitalströme statt Halving

Saylor erklärt den Vier-Jahres-Zyklus für tot: Kapitalströme statt Halving

Michael Saylor sieht den Bitcoin Vier-Jahres-Zyklus als überholt an. Institutionelle Kapitalströme statt Halvings sollen künftig den Preis bestimmen.

Saylor erklärt den Vier-Jahres-Zyklus für tot: Kapitalströme statt Halving

Michael Saylor hat seine These zu Saylor Bitcoin Kapitalströme in einem Essay am 5. Juli 2026 erneuert. Der Strategy-Chairman argumentiert, dass institutionelle Geldflüsse den Bitcoin-Preis heute stärker prägen als das Halving. Damit greift er seine bereits im April geäußerte Position auf und erweitert sie um eine Risikoeinschätzung für das kommende Jahrzehnt.

Der Bitcoin Vier-Jahres-Zyklus galt lange als verlässliches Muster: Nach jedem Halving folgte ein mehrjähriger Aufwärtstrend. Saylor sieht dieses Modell inzwischen als überholt an, weil der Markt zu liquide und zu institutionell geworden sei, um sich allein über Retail-getriebene Zyklen erklären zu lassen. Sein Argument stützt sich auf die wachsende Rolle von Spot-ETFs, Firmenbilanzen, Staatsreserven und Bankkredit als neue Nachfragequellen.

Warum das Halving für Saylor nicht mehr die Preisdynamik erklärt

Das Halving 2024 senkte die Blockbelohnung auf 3,125 BTC, doch nach Saylors Einschätzung ist die schrumpfende Neuemission nicht mehr der entscheidende Preistreiber. Seit dem Start der US-Spot-ETFs im Januar 2024 habe sich die Nachfrage zunehmend institutionalisiert und folge Bilanzentscheidungen statt spekulativem Retail-Verhalten. Saylor Bitcoin Kapitalströme heißt in seiner Lesart: ETF-Zuflüsse, Firmenbestände und Kreditprodukte bestimmen die Wachstumskurve.

ETFs, Treasuries und Staatsreserven: Saylors neue Nachfrage-Treiber

Als Beleg verweist Saylor auf Bitcoin als digitales Kapital, das zunehmend über Kreditmärkte mit der klassischen Finanzwelt verknüpft wird. Er zieht den Vergleich zu Gold und Immobilien, die erst durch Banken, Fonds und Kreditinstrumente ihren vollen wirtschaftlichen Nutzen entfalteten. Strategy hat diesen Weg mit einem eigenen Kapitalrahmen für digitale Kreditinstrumente Ende Juni bereits vorangetrieben.

Saylor ist dabei keine neutrale Stimme: Strategy ist der weltweit größte institutionelle Bitcoin-Halter und profitiert unmittelbar von einem Narrativ, das seine eigene Bilanzstrategie als Vorbild positioniert. Er benennt zugleich fünf Risiken für das Jahrzehnt, allen voran Paper Bitcoin, bei dem Vermittler mehr Ansprüche schaffen als tatsächlich gedeckte Bestände existieren.

Ob der Vier-Jahres-Zyklus tatsächlich endet oder sich nur verschiebt, bleibt offen. Saylor Bitcoin Kapitalströme beschreibt dabei vor allem einen strukturellen Wandel: Ein Gut mit fixem Angebot von 21 Mio. Einheiten verhält sich anders, je nachdem, wer es hält und mit welchem Zeithorizont. Institutionelles Kapital verschiebt die Anreize von kurzfristiger Spekulation hin zu struktureller Akkumulation.

Wir berichteten bereits im April über Saylors ersten Post zum Ende des Vier-Jahres-Zyklus.


Metaplanet kauft 2.823 Bitcoin: Japans Treasury-Riese knackt 43.000 BTC

Metaplanet kauft 2.823 Bitcoin: Japans Treasury-Riese knackt 43.000 BTC

Metaplanet hat weitere 2.823 Bitcoin gekauft und hält nun 43.000 BTC. Das japanische Unternehmen rückt damit auf Rang drei der größten Bitcoin-Halter der Welt vor.

Metaplanet kauft 2.823 Bitcoin: Gesamtbestand erreicht 43.000 BTC

Metaplanet hat seinen Bitcoin-Bestand um 2.823 BTC erweitert und hält nun insgesamt 43.000 BTC. Der Metaplanet Bitcoin Kauf wurde am 2. Juli 2026 offiziell mitgeteilt und kostete rund 222 Mio. US-Dollar. Damit setzt das japanische Unternehmen seine Akkumulationsstrategie trotz gefallener Bitcoin-Kurse fort.

Der Zukauf erfolgte im zweiten Quartal des Geschäftsjahres 2026 und war der kleinste Quartalskauf des Unternehmens seit einem Jahr. Zum Vergleich: Im dritten Quartal 2025 hatte Metaplanet noch 17.473 BTC in einem einzigen Quartal erworben. Finanziert wurde der Metaplanet Bitcoin Kauf überwiegend über Fremdkapital und Optionsprämien, nicht über neue Aktien. Der durchschnittliche Einstandspreis über den gesamten Bestand liegt bei rund 15,3 Mio. Yen pro BTC.

Japans größter Bitcoin-Halter zieht mit 222 Mio. Dollar nach

Metaplanet meldete für das Quartal zudem einen BTC Yield von 6,6 Prozent, eine unternehmenseigene Kennzahl für das Wachstum der Bitcoin-Bestände je Aktie. Die Einnahmen aus dem Optionsgeschäft fielen im Vergleich zum Vorquartal deutlich niedriger aus, da geringere Marktvolatilität kleinere Prämien bedeutet. Trotzdem hält das Unternehmen an seinem Ziel fest, bis Ende 2026 auf 100.000 BTC und bis Ende 2027 auf 210.000 BTC zu wachsen. Die Metaplanet-Aktie stieg nach der Meldung um 3,5 Prozent, notiert aber weiterhin rund 48 Prozent unter dem Jahresstart.

Metaplanet Bitcoin Kauf bringt Unternehmen auf Rang drei der Welt

Mit 43.000 BTC liegt Metaplanet nun hinter Strategy und Twenty One Capital auf dem dritten Platz der größten börsennotierten Bitcoin-Halter. Der aktuelle Marktwert des Bestands liegt unter dem historischen Einstandspreis, was einen erheblichen nicht realisierten Buchverlust bedeutet. Das Unternehmen bezeichnet Bitcoin ausdrücklich als Absicherung gegen die Abwertung des Yen und die hohe japanische Staatsverschuldung, nicht als kurzfristige Spekulation.

Ein fremdfinanzierter Bestand bleibt an den Marktpreis gekoppelt und trägt damit reales Risiko. Genau diese Bereitschaft, kurzfristige Buchverluste zu tragen, zeigt aber auch, welchen Stellenwert ein festes, nicht vermehrbares Angebot für langfristig orientierte Bilanzstrategien gewinnt.

Je mehr Unternehmen Bitcoin als Reserve wählen, desto deutlicher wird der Unterschied zu einer Währung, deren Menge politisch gesteuert werden kann. Metaplanets Kurs macht sichtbar, wie sehr unternehmerisches Zeitpräferenz-Denken inzwischen auf ein Gut setzt, dessen Knappheit durch keine Zentralbank verändert werden kann.

Wir berichteten über die 255-Mio.-Dollar-Kapitalerhöhung, mit der Metaplanet seine Bitcoin-Akkumulation im März 2026 beschleunigte.