Strategy BTC Akkumulation erreicht 780.897 Bitcoin nach neuem Milliardenkauf

Strategy BTC Akkumulation erreicht 780.897 Bitcoin nach neuem Milliardenkauf

Strategy hat am 13. April 2026 den Kauf von 13.927 Bitcoin für rund eine Milliarde US-Dollar bekanntgegeben. Die Strategy BTC Akkumulation erreicht damit einen Gesamtbestand von 780.897 BTC mit einem Investitionsvolumen von 59 Mrd. US-Dollar.

13.927 BTC für eine Milliarde US-Dollar aus Vorzugsaktien finanziert

Laut der SEC-Meldung hat Strategy zwischen dem 6. und 12. April 2026 insgesamt 13.927 Bitcoin zu einem Durchschnittspreis von 71.902 US-Dollar erworben. Die Finanzierung erfolgte vollständig über den Verkauf von 10 Mio. STRC-Vorzugsaktien im Rahmen des bestehenden ATM-Programms. Das berichtet Strategy in der offiziellen Pressemitteilung.

STRC steht für die variabel verzinste Vorzugsaktie „Stretch Preferred Stock”, eines von vier aktiven Vorzugsaktienprogrammen. Die Erlöse aus dem Verkauf fließen direkt in Bitcoin. Strategy verkauft keine bestehenden BTC, sondern gibt neue Anteile aus, um den Bestand zu vergrößern.

Strategy Bitcoin Kauf unter Cost Basis senkt Durchschnittspreis auf 75.577 US-Dollar

Der Kaufpreis von 71.902 US-Dollar liegt unter dem bisherigen Durchschnitt von 75.577 US-Dollar. Jeder Kauf unterhalb dieser Schwelle verbessert die Gesamtposition. Strategy hat seit August 2020 keinen einzigen Bitcoin verkauft. Der Bestand von 780.897 BTC entspricht rund 3,7 Prozent aller jemals existierenden Bitcoin.

Im März 2026 lag der Durchschnittspreis noch bei über 76.000 US-Dollar. Zwei Käufe im Bereich von 67.000 bis 74.000 US-Dollar haben ihn gesenkt. Das Muster zeigt eine Strategie, die Kursrückgänge systematisch nutzt. Während kurzfristige Marktteilnehmer in Phasen fallender Kurse verkaufen, akkumuliert Strategy gegen den Trend.

Eine Milliarde in einer Woche: Wie der Strategy Bitcoin Kauf finanziert wurde

Strategy betreibt insgesamt vier Vorzugsaktienprogramme mit einem geplanten Volumen von über 55 Mrd. US-Dollar. Davon sind bislang rund 3,4 Mrd. abgerufen. Die verbleibende Kapazität zeigt, dass die Strategy BTC Akkumulation noch erheblichen Spielraum hat.

Ob das Modell langfristig tragfähig ist, hängt vom Bitcoin-Kurs und der Nachfrage nach den Vorzugsaktien ab. Sinkt der Aktienkurs dauerhaft unter den Wert der gehaltenen Bitcoin, verliert das Modell seine Grundlage.

Die Struktur dahinter ist dennoch eindeutig monetär. Strategy konvertiert Eigenkapital in ein Asset mit festem Angebot von 21 Mio. Einheiten. Jeder Kauf entfernt Bitcoin dauerhaft aus dem zirkulierenden Angebot. In einem Geldsystem, das auf beliebiger Vermehrung basiert, setzt Strategy auf das Gegenteil. 780.897 BTC auf einer einzigen Bilanz zeigen, wie konsequent ein Unternehmen handelt, das Bitcoin als härtestes Geld versteht.

Wir berichteten über den 101. Strategy-Kauf bei 67.700 US-Dollar.
Bitcoin Makro Indikator: Kupfer-Gold-Verhältnis signalisiert Trendwende wie vor jedem Bullenmarkt

Bitcoin Makro Indikator: Kupfer-Gold-Verhältnis signalisiert Trendwende wie vor jedem Bullenmarkt

Das Kupfer-Gold-Verhältnis ist auf ein Niveau gefallen, das in den vergangenen drei Bitcoin-Zyklen jeweils den Beginn eines Bullenmarkts markierte. Der Bitcoin Makro Indikator misst nicht die Blockchain, sondern die Weltwirtschaft. Kupfer steht für industrielle Nachfrage, Gold für Krisennachfrage. Wenn das Verhältnis dreht, dreht historisch auch Bitcoin.

Kupfer-Gold-Verhältnis fällt auf Niveau das 2012, 2016 und 2020 Bullenmärkte einleitete

Das Kupfer-Gold-Verhältnis berechnet sich aus dem Kupferpreis geteilt durch den Goldpreis. Ein fallender Wert bedeutet: Die Nachfrage nach dem Krisenmetall Gold steigt schneller als die nach dem Industriemetall Kupfer.

Das signalisiert Risikoaversion, wirtschaftliche Unsicherheit und sinkende Wachstumserwartungen. CoinDesk dokumentierte die Korrelation zwischen dieser Rohstoff-Metrik und Bitcoin-Zyklen im Januar 2026 als eigenständige Makro-Analyse.

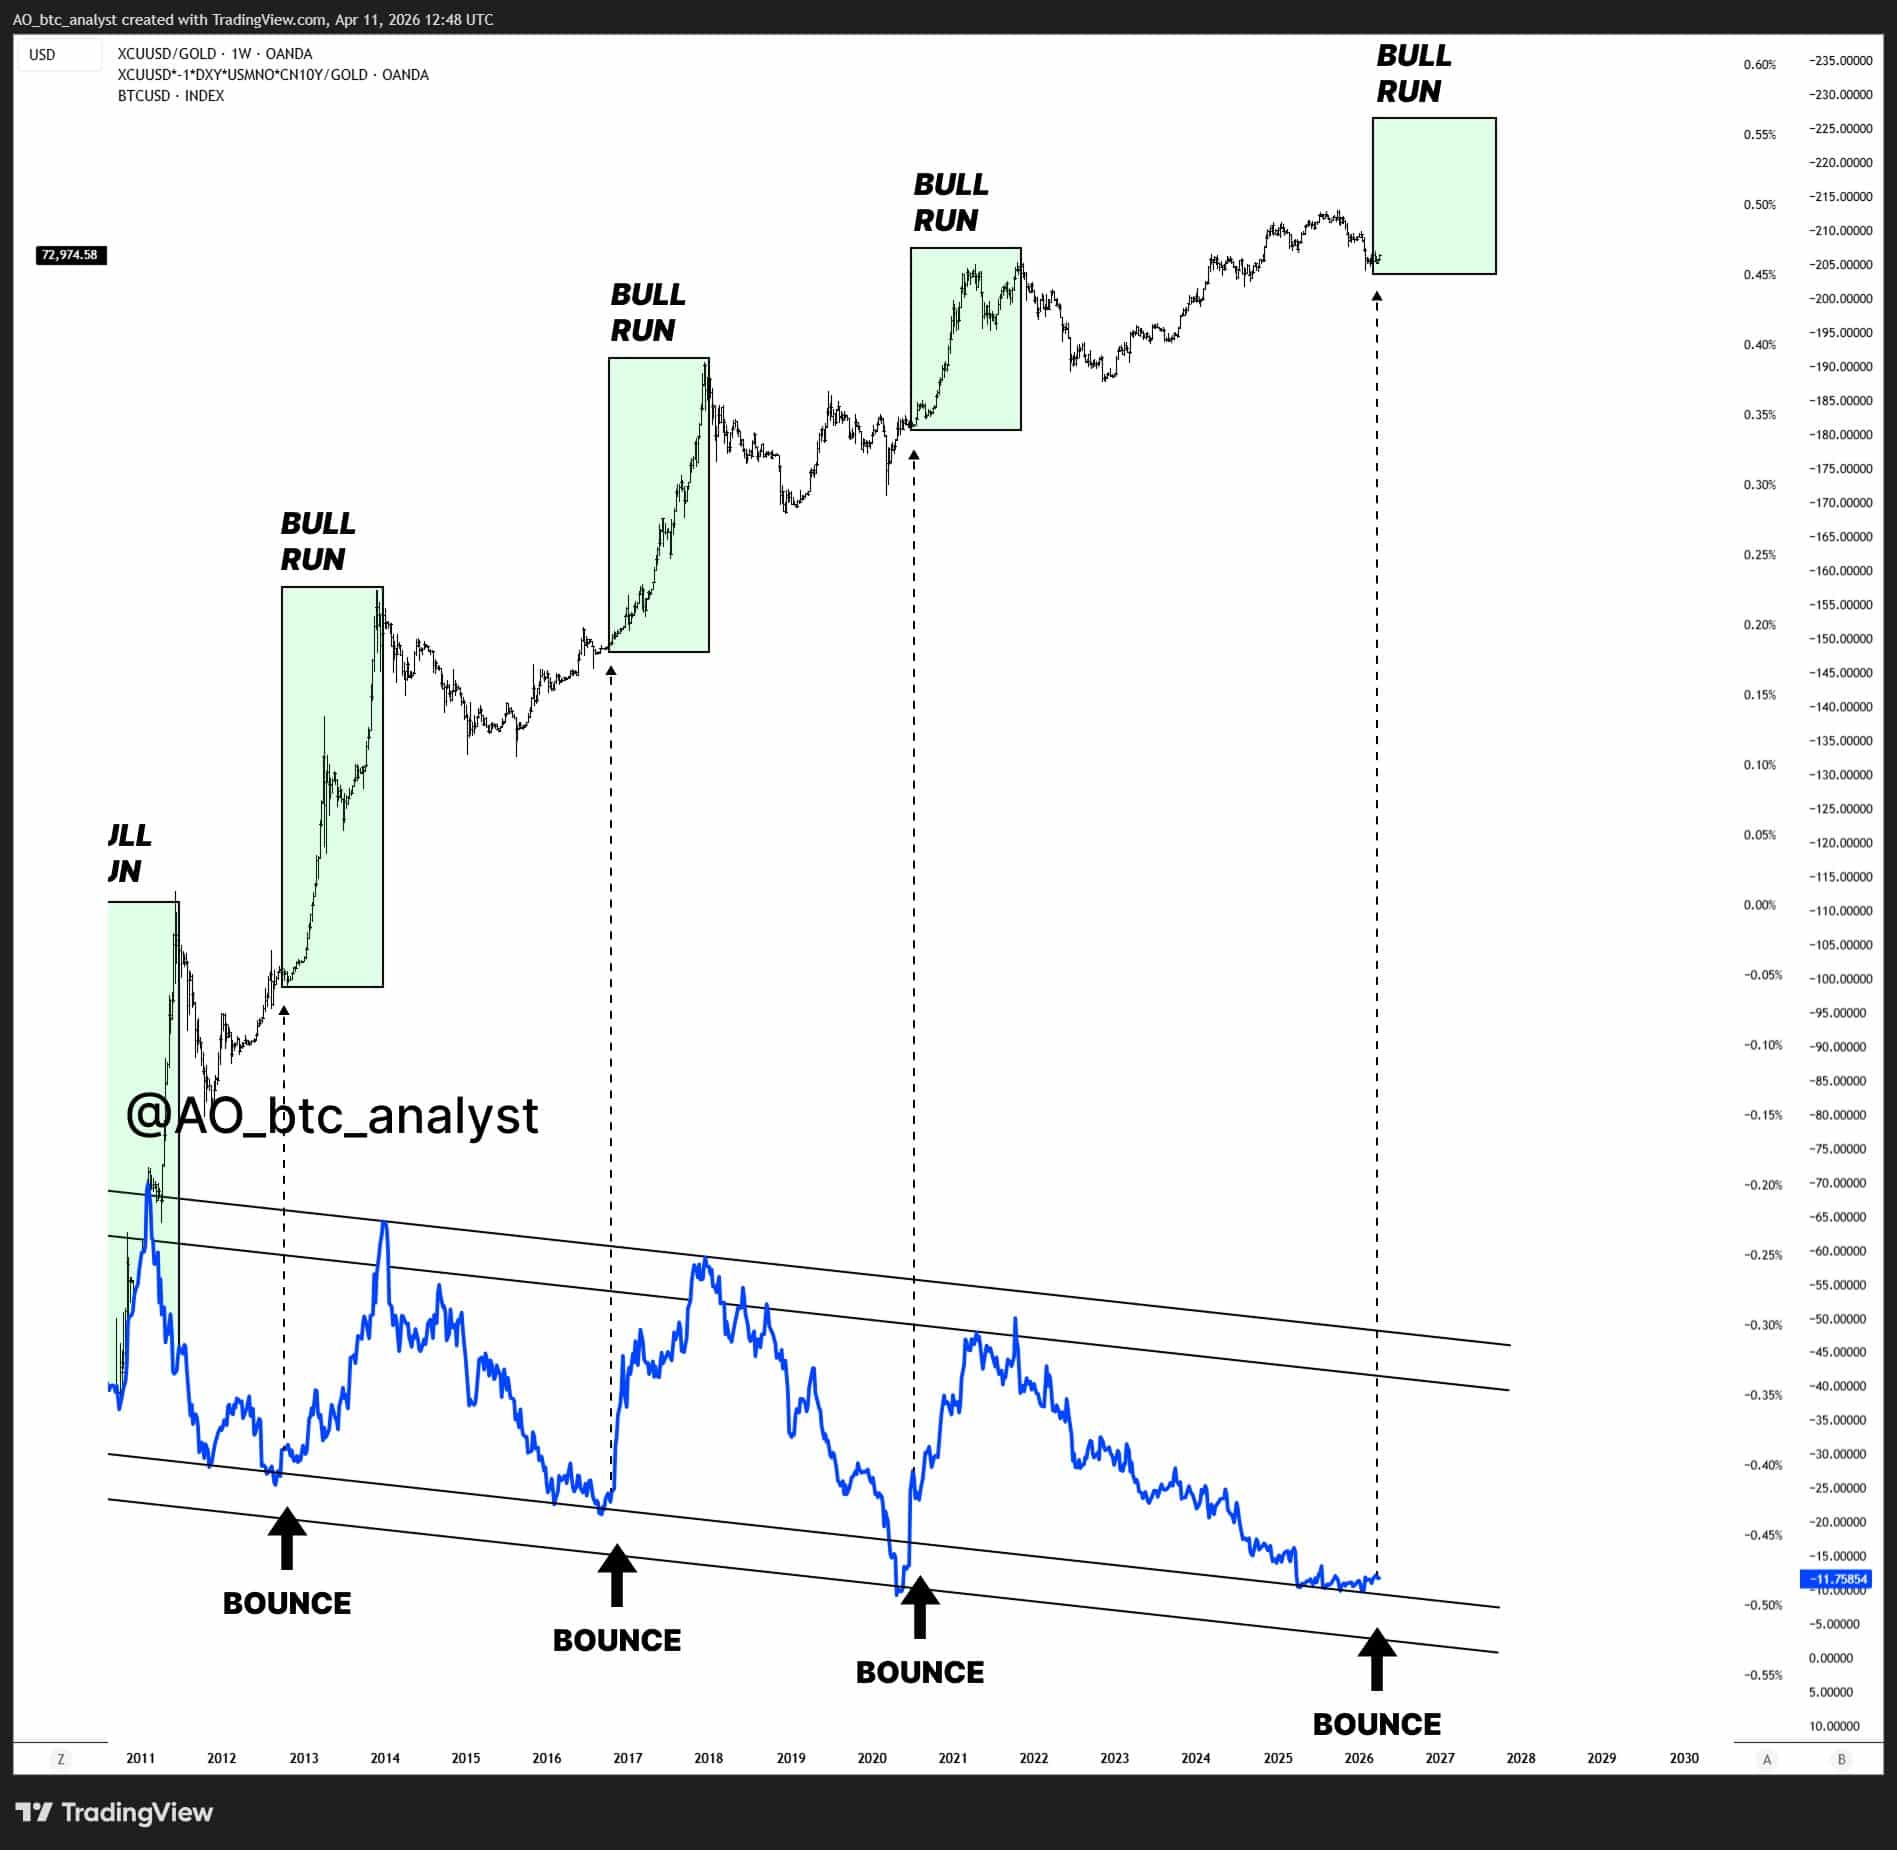
Gold handelt aktuell nahe seinem Allzeithoch, getrieben durch den Iran-Konflikt und geopolitische Unsicherheit. Kupfer steht unter Druck, weil globale Industrieproduktion stagniert. On-Chain-Analyst AO_btc_analyst hat den Zusammenhang am 11. April auf X mit einem Langzeit-Chart dokumentiert, der alle vier Bounces und die anschließenden Bullenmärkte übereinanderlegt.

Kupfer Gold Bitcoin Zyklus Chart

Das Verhältnis ist auf Wochenbasis an die untere Grenze eines seit 2011 bestehenden Kanals gefallen. Dieselbe Kanalgrenze wurde 2012, 2016 und 2020 berührt. Jedes Mal folgte ein Bitcoin-Bullenmarkt.

Drei Bounces, drei Bullenmärkte: Warum der Bitcoin Makro Indikator jetzt wieder am Boden liegt

2012 lag Bitcoin bei rund 10 US-Dollar. Das Kupfer-Gold-Verhältnis berührte die Kanalgrenze, drehte, und Bitcoin stieg auf 1.000 US-Dollar. 2016 lag Bitcoin bei 400 US-Dollar. Derselbe Bounce, derselbe Anstieg, diesmal auf 20.000 US-Dollar. 2020 fiel das Verhältnis durch den Corona-Crash auf ein Extremtief.

Bitcoin stand bei 5.000 US-Dollar und stieg danach auf 69.000 US-Dollar. Die Logik dahinter ist fundamental: Wenn das Verhältnis dreht, signalisiert das eine Verschiebung von Krisenmodus zurück zu Wachstumserwartungen.

Kapital fließt aus sicheren Häfen zurück in Risikoanlagen. Bitcoin hat in jedem dieser Übergänge überproportional profitiert. 2026 liegt Bitcoin bei 73.000 US-Dollar. Das Kupfer Gold Bitcoin Zyklus Muster zeigt erneut einen Kontakt mit der unteren Kanalgrenze.

Die geopolitische Lage mit dem Iran-Konflikt drückt das Verhältnis nach unten, genau wie der Corona-Schock 2020 oder die Industrierezession 2015. Der Bitcoin Makro Indikator steht an derselben Stelle wie vor den drei vorherigen Bullenmärkten.

Kupfer Gold Bitcoin Zyklus erklärt, warum Bitcoin in Krisen fällt und danach stärker steigt

Bitcoin fällt in geopolitischen und wirtschaftlichen Krisen, weil es kurzfristig als Risikoanlage behandelt wird. Gold steigt, Kupfer fällt, das Verhältnis sinkt. Aber historisch folgte auf jede Krise eine Erholung der Wachstumserwartungen.

Wenn Kupfer dreht, dreht Risikoappetit. Und wenn Risikoappetit dreht, fließt Kapital in die Anlage mit dem höchsten asymmetrischen Potenzial. In drei Zyklen war das Bitcoin.

Der Bitcoin Makro Indikator ergänzt bestehende Modelle wie PMI, RSI oder MVRV um eine Perspektive, die nicht aus der Blockchain kommt, sondern aus der Rohstoffwelt. PMI misst Industrieaktivität über Umfragen. Kupfer/Gold misst dasselbe über Marktpreise, in Echtzeit, ohne Verzögerung.

Drei Datenpunkte sind kein Beweis. Die fundamentale Logik ist stichhaltig, aber vier Zyklen reichen nicht für statistische Gewissheit. Der aktuelle Bounce ist auf Wochenbasis sichtbar, aber noch nicht bestätigt. Eine einzelne Kerze an der Kanalgrenze ist ein Signal, kein Trend.

Wenn sich das Verhältnis in den kommenden Wochen stabilisiert und dreht, wäre das die vierte Bestätigung eines Musters, das bisher nie versagt hat. Wenn nicht, bleibt es bei drei.

Wir berichteten über den PMI als weiteren Makro-Indikator für den Kupfer Gold Bitcoin Zyklus.

Bitcoin ETF Rekord: Erste US-Bank launcht eigenes Bitcoin-Produkt und übertrifft Tech und Bonds

Bitcoin ETF Rekord: Erste US-Bank launcht eigenes Bitcoin-Produkt und übertrifft Tech und Bonds

Der Morgan Stanley Bitcoin Trust MSBT hat am ersten Handelstag alle bisherigen ETF-Starts des Hauses übertroffen. Amy Oldenburg, Head of Digital Assets bei Morgan Stanley, bestätigte den Bitcoin ETF Rekord am 11. April. Kein Tech-, Bond- oder Rohstoff-ETF der Bank hatte je einen stärkeren Erststart.

Morgan Stanley bestätigt stärksten ersten Handelstag aller hauseigenen ETFs

Am 8. April startete der MSBT auf der NYSE Arca mit rund 1,6 Mio. gehandelten Anteilen und etwa 34 Mio. US-Dollar an Zuflüssen. Bloomberg-Analyst Eric Balchunas ordnete das Debüt in die Top 1 % aller ETF-Launches des vergangenen Jahres ein.

Morgan Stanley hat in seiner Geschichte hunderte ETFs aufgelegt, darunter Produkte für Technologie, Anleihen, Schwellenländer und Rohstoffe. Dass ausgerechnet ein Bitcoin-Produkt den internen Rekord bricht, ist strukturell bemerkenswert.

Der Bitcoin ETF Rekord fiel in eine Phase, in der Bitcoin bei rund 73.000 US-Dollar handelt und über 44 % unter seinem Allzeithoch liegt. Die Nachfrage kam also nicht aus Euphorie, sondern aus institutioneller Überzeugung.

Von Krypto-Verbot zu Rekordstart: Morgan Stanleys Wandel in unter drei Jahren

Noch 2023 war es Morgan-Stanley-Beratern untersagt, Bitcoin-Produkte aktiv zu empfehlen. Im August 2024 erhielten sie erstmals die Erlaubnis, bestehende Bitcoin-ETFs wie BlackRocks IBIT und Fidelitys FBTC an Kunden zu vermitteln. Die Gebühren flossen dabei an die Konkurrenz.

Mit dem Morgan Stanley Bitcoin ETF MSBT ändert sich das. Morgan Stanley ist nun selbst Sponsor des Produkts. Coinbase übernimmt die Verwahrung, BNY Mellon die Administration. Der Gebührenfluss bleibt im Haus. 16.000 Wealth-Management-Berater mit einem Kundenvolumen von rund 9,3 Bio. US-Dollar bilden den Vertriebskanal.

Die Bank empfiehlt Kunden eine Allokation von 2 bis 4 % in Bitcoin. Der Wandel von einem Krypto-Verbot zum eigenen Bitcoin ETF Rekord dauerte weniger als drei Jahre. Parallel plant Morgan Stanley einen Solana-ETF für das dritte Quartal und den Start von Kryptohandel über E-Trade in der ersten Jahreshälfte 2026.

Erste US-Bank mit eigenem Bitcoin-Spot-ETF unterbietet BlackRock um fast die Hälfte

Der MSBT verlangt eine Jahresgebühr von 0,14 %. BlackRocks IBIT liegt bei 0,25 %, Grayscales Mini Trust bei 0,15 %. Damit ist MSBT das günstigste Spot-Bitcoin-Produkt in den USA. Bei institutionellen Volumina summiert sich der Unterschied von 11 Basispunkten auf relevante Beträge.

Der Gebührenvorsprung allein garantiert keinen langfristigen Erfolg. BlackRocks IBIT verwaltet über 85 Mrd. US-Dollar und dominiert den Sekundärmarkt mit tiefer Liquidität und einem etablierten Optionsökosystem. Die 34 Mio. US-Dollar am ersten Tag sind intern ein Rekord, im Vergleich zu BlackRocks 4,6 Mrd. US-Dollar im ersten Monat 2024 jedoch bescheiden.

Die eigentliche Bedeutung liegt nicht im Volumen, sondern im Signal. Wenn eine der größten Investmentbanken der Welt ein eigenes Bitcoin-Produkt auflegt und damit alle anderen eigenen Produktstarts übertrifft, zeigt das, wo die Nachfrage liegt. Die Frage ist nicht mehr, ob Banken Bitcoin-Produkte anbieten. Die Frage ist, welche Bank das bessere Angebot macht.

Wir berichteten über den Start des MSBT und den Gebührenwettbewerb mit BlackRock.

Bitcoin Goldstandard Modell: Strategy wiederholt das Muster der Bank of England mit härterem Geld

Bitcoin Goldstandard Modell: Strategy wiederholt das Muster der Bank of England mit härterem Geld

Ein vielbeachteter X-Post des Analysten ZynxBTC vergleicht Strategy mit der Bank of England. Die These: Beide akkumulieren ein Reserveaktivum und emittieren Verbindlichkeiten dagegen. Das Bitcoin Goldstandard Modell klingt überzeugend. Doch historisch betrachtet offenbart der Vergleich mehr Risiken als Stärken.

Die BoE emittierte Noten gegen Gold, Strategy emittiert Aktien gegen Bitcoin

Die Bank of England wurde 1694 als private Aktiengesellschaft gegründet, um der englischen Krone 1,2 Mio. Pfund für den Krieg gegen Frankreich zu leihen. Im Gegenzug erhielt sie das Recht, Banknoten auszugeben und Bankgeschäfte zu betreiben.

Über Jahrhunderte baute sie ihre Goldreserven aus und gab Noten gegen diese Reserven aus, ein frühes Bitcoin Goldstandard Modell auf Edelmetallbasis.

Strategy nutzt eine strukturell ähnliche Mechanik: Das Unternehmen emittiert Aktien, Wandelanleihen und Vorzugsaktien, um Bitcoin zu kaufen. Der Bestand liegt aktuell bei über 766.000 BTC.

ZynxBTC hat am 11. April auf X dazu erklärt (frei übersetzt):

Hört auf, Strategy als normales Unternehmen zu betrachten, das Umsätze im traditionellen Sinne braucht. Es ist eine Bitcoin-gestützte monetäre Institution. Das Geschäftsmodell war, so viel Gold wie möglich zu akkumulieren und dann Kredit gegen die Bilanzaktiva auszugeben, um mehr Gold zu erwerben. Strategy macht exakt dasselbe, aber auf einem Bitcoin-Standard.

Die Parallele ist real: Beide Modelle nutzen ein knappes Reserveaktivum als Bilanzfundament und emittieren Verbindlichkeiten dagegen. Doch genau hier beginnen die Unterschiede.

330 Jahre Kreditausweitung zeigen: Das Reserveaktivum war nie das Problem

Die Geschichte der Bank of England ist eine Geschichte wiederholter Krisen, und jede einzelne entstand durch Bitcoin Teilreserve in ihrer historischen Form: zu viele Noten gegen zu wenig Gold.

1797 musste die BoE die Goldkonvertibilität aussetzen, weil die Kriegsfinanzierung die Reserven aufgezehrt hatte. 1825 rettete das Haus Rothschild die Bank mit physischen Goldsendungen vor dem Zusammenbruch. 1914 wurde die Konvertibilität erneut ausgesetzt, 1931 endgültig aufgegeben.

Das Muster war immer dasselbe: Die Verbindlichkeiten wuchsen schneller als die Reserven. Gold als Aktivum war dabei nie das Problem. Das Problem war die Hebelstruktur darüber. Strategy zeigt ein ähnliches Muster.

Die Gesamtverbindlichkeiten liegen bei rund 8,2 Mrd. US-Dollar. Dem steht ein Bitcoin-Bestand gegenüber, der diese Summe aktuell etwa sechsfach deckt. Doch die Deckung sinkt mit jedem Kursrückgang.

Das Bitcoin Goldstandard Modell funktioniert, solange der Wert des Reserveaktivums steigt. Fällt er, steigt der Hebel.

Von 1694 bis 2026: Zwei Bilanzen, ein Muster, verschiedene Absicherungen

Der entscheidende Unterschied liegt nicht im Reserveaktivum, sondern in der Absicherung. Die BoE hatte ein staatliches Monopol auf Notenausgabe, die Steuerkraft des britischen Imperiums als Rückendeckung und die Möglichkeit, per Parlamentsbeschluss die Konvertibilität auszusetzen.

Strategy hat nichts davon. Kein Monopol, keine Steuerkraft, keinen Lender of Last Resort. Wenn die Kapitalmärkte den Zugang schließen, kann Strategy weder neue Aktien noch neue Anleihen platzieren.

Die BoE wurde 1946 verstaatlicht, nach 252 Jahren als private Institution. Das private Modell hatte ausgedient, weil es die Krisen nicht mehr auffangen konnte. Bitcoin ist ein härteres Reserveaktivum als Gold: fixes Angebot, programmatische Endlichkeit, 21 Mio. Obergrenze, keine Produktionssteigerung möglich.

Aber Kreditausweitung gegen ein Reserveaktivum erzeugt Fragilität, unabhängig davon, wie hart das Aktivum ist. Das zeigen 330 Jahre Bank of England. Wer Strategy als neue BoE feiert, sollte die Geschichte der alten kennen.

Wir berichteten über den Tausch von Fremdkapital in Eigenkapital und die Bilanzrisiken von Strategy.

Investmentbank erkennt Aktienkategorie Bitcoin-Unternehmen an und empfiehlt 3 BTC-Aktien

Investmentbank erkennt Aktienkategorie Bitcoin-Unternehmen an und empfiehlt 3 BTC-Aktien

Die Investmentbank TD Cowen hat am 9. April erstmals formale Coverage für Unternehmen gestartet, die Bitcoin als primäres Bilanzaktivum halten. Damit definiert eine Wall-Street-Bank die Aktienkategorie Bitcoin-Unternehmen als eigenen, investierbaren Sektor. Drei Firmen erhielten eine Kaufempfehlung, Strategy ein reduziertes Kursziel.

Erste Investmentbank erkennt Bitcoin-Unternehmen als eigene Aktienkategorie an

TD Cowen Analyst Lance Vitanza hat die Coverage-Einführung mit einer grundlegenden These verbunden: Unternehmen, die Bitcoin auf ihren Bilanzen akkumulieren und die Bestände pro Aktie steigern, bilden eine eigene Anlagekategorie. Eine Coverage ist eine Einschätzung zu Aktienunternehmen von Banken oder institutionellen Investoren. 

TD Cowen nennt sie „Public Bitcoin Treasury Companies“, kurz PBTCs. Diese Kategorie sei von Spot-ETFs und klassischen Technologieaktien abzugrenzen, weil PBTCs über operative Geschäftsbereiche verfügen, die zusätzlichen Wert schaffen können. Wenn eine Investmentbank einen Sektor formal abdeckt, hat das Konsequenzen über das einzelne Rating hinaus.

Die Coverage schafft die analytische Grundlage, auf der Wealth Management, institutionelle Beratung und Kapitalmarktgeschäft aufbauen. Für die Aktienkategorie Bitcoin-Unternehmen ist das ein struktureller Schritt, nicht nur ein einzelnes Kursziel.

TD Cowen vergibt Kaufempfehlung für Nakamoto, Strive und SharpLink nach 90 Prozent Kursverfall

Vitanza stufte Nakamoto Holdings (NAKA) mit einem Kursziel von 1,00 US-Dollar ein, bei einem aktuellen Kurs von 0,21 US-Dollar. Das Unternehmen hält 5.342 BTC und besitzt Minderheitsbeteiligungen an Metaplanet (Japan) und Treasury BV (Niederlande).

Nakamoto steht allerdings vor einem möglichen Delisting und hat einen Reverse Stock Split von 1:20 bis 1:50 beantragt. Strive (ASST) erhielt ein Kursziel von 26 US-Dollar bei aktuellem Kurs von 9,64 US-Dollar. Das Unternehmen hält 13.628 BTC und hat im Januar 2026 Semler Scientific übernommen, die erste Akquisition eines Bitcoin-Treasury-Unternehmens durch ein anderes.

SharpLink Gaming (SBET) ist die einzige Ethereum-fokussierte Position mit 864.597 ETH und einem Kursziel von 16 US-Dollar. Alle drei Aktien haben über 90 % vom Hoch verloren. Gleichzeitig senkte TD Cowen das Kursziel für Strategy von 440 auf 350 US-Dollar, behielt aber die Bitcoin Treasury Kategorie insgesamt als investierbar ein.

Analyst Vitanza sieht Bitcoin bei 140.000 US-Dollar bis Ende 2026

Alle Kursziele basieren auf Vitanzas Basisszenario: Bitcoin bei rund 140.000 US-Dollar bis Dezember 2026, Ethereum bei 3.650 US-Dollar. In einem Aufwärtsszenario rechnet er mit 175.000 US-Dollar. Im Abwärtsszenario mit 25.000 US-Dollar und vollständigem Stopp der Kapitalmarktaktivitäten.

Der Markt teilt den Optimismus bisher nicht. Polymarket gibt der 140.000-Marke bis Jahresende nur eine Wahrscheinlichkeit von 11 %. Zudem ist Bitcoin Magazine, das die Nachricht prominent verbreitete, eine Tochtergesellschaft von Nakamoto Holdings, also einem der bewerteten Unternehmen.

Das ist ein direkter Interessenkonflikt, der in der Berichterstattung nicht gekennzeichnet wurde. Die formale Anerkennung der Aktienkategorie Bitcoin-Unternehmen durch eine Investmentbank ist strukturell bedeutsam, unabhängig davon ob die einzelnen Kursziele eintreffen.

Ob die Bitcoin Treasury Kategorie sich als dauerhafte Anlageklasse etabliert, hängt davon ab, ob diese Unternehmen im Bärenmarkt überleben und ihre Kapitalmarktaktivitäten aufrechterhalten können. Bisher ist das nicht gesichert.

Wir berichteten über den jüngsten Strategy Bitcoin Kauf und den aktuellen Bestand von 766.970 BTC.

Bitcoin Zyklus Boden: Warum Q4 2026 das wahrscheinlichste Zeitfenster ist

Bitcoin Zyklus Boden: Warum Q4 2026 das wahrscheinlichste Zeitfenster ist

Mehrere institutionelle Analysten und On-Chain-Plattformen kommen unabhängig voneinander zum selben Ergebnis: Der Bitcoin Zyklus Boden dieses Marktzyklus liegt voraussichtlich im vierten Quartal 2026. Die historischen Muster stützen diese Einschätzung. Aber der aktuelle Zyklus zeigt bereits Abweichungen, die das Muster verändern könnten.

Drei historische Zyklen zeigen denselben Rhythmus: Boden vier Jahre nach dem letzten Tief

Bitcoin hat in seiner bisherigen Geschichte drei vollständige Marktzyklen durchlaufen. Jeder folgte einem ähnlichen Ablauf: Halving, Anstieg über 12 bis 18 Monate zum Allzeithoch, anschließende Korrektur über 12 bis 16 Monate zum Boden.

Der erste Zyklus endete im Januar 2015, der zweite im Dezember 2018, der dritte im November 2022. Der Abstand zwischen den Böden betrug jeweils rund vier Jahre. Die maximalen Abschwünge lagen bei 87 %, 84 % und 77 %.

Die Muster waren nicht identisch, aber die Struktur war erkennbar. Der aktuelle Zyklus begann mit dem Halving im April 2024. Das Allzeithoch wurde im Oktober 2025 bei 126.198 US-Dollar erreicht, rund 18 Monate nach dem Halving.

Seitdem hat Bitcoin etwa 44 % korrigiert. Dieser Drawdown ist der mildeste aller bisherigen Zyklen, was auf die veränderte Marktstruktur durch ETFs und institutionelle Käufer zurückzuführen sein könnte.

November 2022 war der letzte Boden, November 2026 wäre die logische Fortsetzung

CryptoQuant hat den aktuellen Zyklus auf Basis historischer Verläufe modelliert. Die Plattform legte drei Referenzzyklen übereinander, jeweils vom Halving-Datum aus gemessen.

Das Ergebnis: Der Zyklus von 2012 ergibt einen Boden am 4. Juni 2026, der Zyklus von 2016 am 24. September 2026, der Zyklus von 2020 am 30. Oktober 2026. Alle drei Szenarien enden zwischen Juni und Oktober 2026. Der wahrscheinlichste Zeitraum liegt laut CryptoQuant zwischen September und November.

Fidelity formuliert es in seinem Q2-Outlook 2026 ähnlich: Wer an den historischen Vier-Jahres-Zyklus glaubt, erwartet einen Bitcoin Boden Q4, konkret um November 2026, also vier Jahre nach dem letzten Tief.

Auch VanEck CEO Jan van Eck ordnete den aktuellen Bärenmarkt explizit in den Vier-Jahres-Zyklus ein. 2026 sei das vierte Jahr, also das Jahr des Rückgangs. Gleichzeitig sagte er, der Boden bilde sich bereits jetzt.

Bitcoin Boden Q4 als Konsens: Warum drei unabhängige Quellen dasselbe Zeitfenster nennen

Die Konvergenz ist bemerkenswert: Eine On-Chain-Plattform, ein Vermögensverwalter mit 181 Mrd. US-Dollar und ein Fonds mit über 5 Bio. US-Dollar nennen unabhängig voneinander dasselbe Quartal.

Doch der Konsens hat Einschränkungen. Der aktuelle Zyklus hat 2025 das Muster bereits gebrochen. Es war das erste Post-Halving-Jahr mit negativer Rendite. Der MVRV Z-Score, der in früheren Zyklen Werte über 7 erreichte, kam diesmal nicht über 3.

Das bedeutet: Der Bullenmarkt erreichte nie die typische Überhitzungszone, bevor die Korrektur einsetzte. ETFs halten inzwischen rund 12 % des zirkulierenden Angebots. Corporate Treasuries wie Strategy entziehen dem Markt dauerhaft Coins. Diese Käufer reagieren nicht auf kurzfristige Zyklen, sondern auf Quartalsstrategien und langfristige Allokationsmodelle.

Ob dieser permanente Nachfrageboden den klassischen Zyklus dämpft, beschleunigt oder bricht, ist offen. Der Bitcoin Zyklus Boden könnte in Q4 2026 liegen, wie das Muster es nahelegt. Er könnte aber auch bereits hinter uns liegen, wenn die institutionelle Nachfrage stark genug ist, um die historischen Drawdowns zu komprimieren.

Die Daten zeigen eine Richtung. Eine Garantie liefern sie nicht.

Wir berichteten über den Vier-Jahres-Zyklus und seine Darstellung im Bitcoin Spiral Chart.

​