Murray Rothbard Anarcho-Kapitalismus: Warum der Staat als Problem gilt

Murray Rothbard Anarcho-Kapitalismus: Warum der Staat als Problem gilt

Der Murray Rothbard Anarcho-Kapitalismus zählt zu den radikalsten Strömungen der Österreichischen Schule. Er begründet, warum staatliche Macht und Geldordnung untrennbar verbunden sind. Eine Einordnung seiner Geld- und Staatskritik.

Warum Rothbard den Staat ablehnt

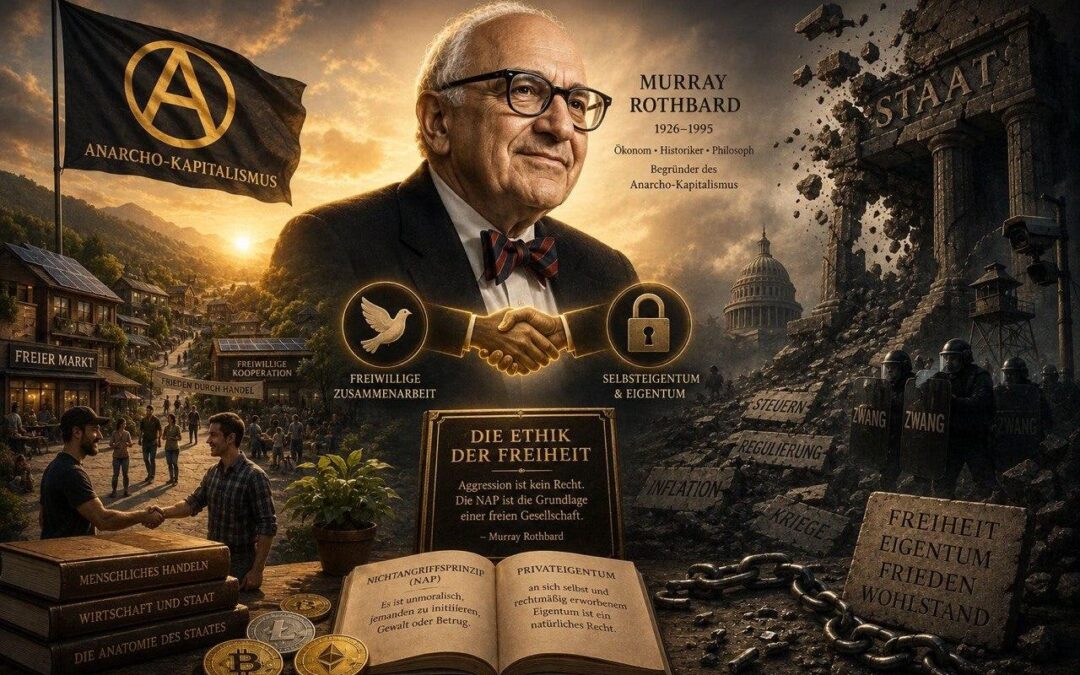
Der Murray Rothbard Anarcho-Kapitalismus geht weiter als das Denken seines Lehrers Ludwig von Mises. Rothbard war ein US-amerikanischer Ökonom, der das Werk von Mises systematisch fortführte. In einem Punkt aber brach er mit ihm.

Mises akzeptierte einen Minimalstaat für Recht, Polizei und Verteidigung. Rothbard lehnte den Staat als solchen ab. Sicherheit, Recht und Verteidigung könnten, so seine These, auch privat und marktwirtschaftlich erbracht werden. Diese Position nannte er Anarcho-Kapitalismus.

Seine Begründung ist naturrechtlich. Ausgangspunkt ist das Selbsteigentum: Jeder Mensch verfügt über sich selbst und das, was er rechtmäßig erwirbt. Daraus leitete Rothbard ab, dass staatlicher Zwang ein Eingriff in Eigentum sei. Es ist eine philosophische Position, kein neutraler Befund.

Die Kritik an der Zentralbank

Im Zentrum von Rothbards Geldkritik steht die Zentralbank. In seinem Werk „What Has Government Done to Our Money?“ von 1963 beschreibt er, wie der Staat sich das Geldmonopol aneignete. Schritt für Schritt sei das Warengeld wie Gold und Silber durch staatliches Fiat-Geld ersetzt worden. Erst damit habe der Staat die Hoheit über die Geldmenge erlangt.

Sein Argument: Banken können über ein Teilreserve-System Geld schaffen, das über ihre Einlagen hinausgeht. Die Zentralbank, gestützt auf staatliche Macht, lasse diese Praxis zu. Rothbard deutete das als systematische Umverteilung zugunsten weniger. Diese Lesart ist eine Position der Österreichischen Schule, der Mainstream-Ökonomen widersprechen. Die Funktionsweise wird im Beitrag zum Fiat-Geld ausführlicher erklärt.

Anarcho-Kapitalismus und das Prinzip des Selbsteigentums

Der Murray Rothbard Anarcho-Kapitalismus verbindet zwei Ebenen. Das Selbsteigentum begründet, warum staatlicher Zwang als unrechtmäßig gilt. Die Geldkritik zeigt, wie der Staat über die Zentralbank in die Wirtschaft eingreift.

Aus Sicht der Österreichischen Schule sind beide Ebenen Ausdruck von Anreizsystemen. Geld entsteht nicht neutral, sondern erreicht zuerst jene Akteure, die nah an der Quelle der Geldschöpfung sitzen. Wer Geld früh erhält, profitiert auf Kosten derer, die es später bekommen, wenn die Preise bereits gestiegen sind. Dieser Cantillon-Effekt erklärt, warum die Geldordnung nie wertneutral ist. Rothbard machte daraus ein grundsätzliches Argument gegen staatliche Geldmonopole.

Für Bitcoin ist diese Einordnung aufschlussreich. Bitcoin entzieht das Geld der staatlichen Kontrolle, denn niemand kann die Geldmenge willkürlich ausweiten. Das Angebot ist auf 21 Mio. Einheiten begrenzt und folgt einem festen, vorab bekannten Ausgabeplan. Gesichert wird diese Knappheit durch Proof-of-Work, also durch realen Energieaufwand statt durch ein staatliches Versprechen. Damit entfällt der Cantillon-Effekt in der Form, die Rothbard für das Fiat-Geld beschrieb.

Bitcoin verwirklicht jedoch nicht den Anarcho-Kapitalismus als politisches Programm. Es ersetzt keine Rechtsordnung und schafft keinen staatenlosen Raum, sondern verändert allein die Geldordnung. Rothbards staatskritische Schlüsse bleiben eine umstrittene These, die viele Ökonomen nicht teilen. Festzuhalten bleibt: Der Murray Rothbard Anarcho-Kapitalismus liefert das Rahmenwerk, um zu verstehen, warum Macht und Geld zusammenhängen, und macht nachvollziehbar, warum ein knappes, nicht kontrollierbares Geld als Gegenentwurf gedacht wird.

CoinEx Iran Sanktionen: Wie iranische Akteure die US-Restriktionen umgingen

CoinEx Iran Sanktionen: Wie iranische Akteure die US-Restriktionen umgingen

Eine Analyse von TRM Labs zeigt, dass seit 2019 rund 3,84 Mrd. US-Dollar ueber die Boerse CoinEx aus dem Iran flossen. Die Stablecoins der Zentralbank Iran spielten dabei eine zentrale Rolle.

CoinEx Iran Sanktionen: 3,84 Milliarden Dollar flossen seit 2019 aus dem Land

Die Frage nach den CoinEx Iran Sanktionen rueckt eine Boerse ins Licht, die als Ausgang zum Weltmarkt diente. Nach einer Analyse der Blockchain-Firma TRM Labs schleusten iranische Akteure seit 2019 rund 3,84 Mrd. US-Dollar ueber die Plattform CoinEx. Ziel war, die Abschottung durch US-Sanktionen zu umgehen.

CoinEx selbst wurde nicht sanktioniert. Die Boerse hat nach Bekanntwerden der Vorwuerfe ihre Identitaetspruefungen verschaerft und Nutzer aus dem Iran gesperrt. Das ist eine nachtraegliche Reaktion auf den Druck, keine vorausschauende Vorkehrung.

TRM Labs zeichnet die Geldstroeme nach: Nobitex als Eingang, CoinEx als Ausgang

Die Analyse beschreibt eine klare Arbeitsteilung entlang der Kette. Die in den Iran-Transaktionen verwendeten Mittel stammten den Angaben zufolge teils aus der iranischen Zentralbank und liefen als USDT-Stablecoins ueber mehrere Zwischen-Wallets. Den Eingang bildete die groesste inlaendische Boerse Nobitex, den Ausgang zum internationalen Markt die Plattform CoinEx.

Dass sich diese Wege ueberhaupt nachzeichnen lassen, liegt an der Struktur der eingesetzten Token. Jede Transaktion ist dauerhaft auf einer oeffentlichen Datenbank gespeichert und damit fuer Analysefirmen sichtbar. Die genannten 3,84 Mrd. US-Dollar gelten daher als Untergrenze, da Werkzeuge zur Verschleierung und direkte Geschaefte ausserhalb zentraler Boersen nicht vollstaendig erfasst sind.

Parallel handelte die zustaendige US-Behoerde auf staatlicher Ebene. Am 2. Juni 2026 sanktionierte das Office of Foreign Assets Control die Boersen Nobitex, Wallex, Bitpin und Ramzinex, wie das US-Finanzministerium auf seiner offiziellen Seite mitteilte. Laut den Angaben verarbeitete allein Nobitex 2025 mehr als die Haelfte aller iranischen Zufluesse in digitalen Vermoegenswerten.

CoinEx Iran Sanktionen: Wie die Zentralbank Iran den Rial mit Stablecoins stuetzte

Der Fall zeigt eine Eigenschaft, die im Alltag oft uebersehen wird. Ein an den US-Dollar gebundener Stablecoin ist kein staatenloses Geld, sondern ein Anspruchsschein, dessen Wert von einem Emittenten und dessen Reserven abhaengt. Genau deshalb konnte die iranische Zentralbank diese Token nutzen, um Mittel zu bewegen und den fallenden Rial zu stuetzen.

Hier wird die Trennung zwischen Bitcoin und uebrigem Krypto wichtig. Ein Stablecoin uebertraegt die Eigenschaften des Fiatgeldes, an das er gebunden ist, in eine digitale Huelle, samt der Moeglichkeit, Adressen zu sperren oder einzufrieren. Seine Menge bleibt steuerbar, weil eine zentrale Stelle ueber Ausgabe und Deckung entscheidet.

Eine Geldform, deren Angebot programmatisch auf 21 Mio. Einheiten begrenzt ist, folgt einer anderen Logik. Ihr Wert haengt nicht an einer Bindung, die ein Staat oder ein Unternehmen jederzeit anpassen kann, sondern an einer festen, nicht verhandelbaren Knappheit. Wer diesen Unterschied kennt, erkennt, warum Stablecoins als Umgehungswerkzeug taugen, ein knappes und unabhaengiges Geld dagegen ein anderes Problem loest.

Wir berichteten ueber den Einbruch des Bitcoin-Mining im Iran nach den US-Angriffen.

Bundesstaaten gegen CBDC: South Carolina verbietet digitales Zentralbankgeld und schuetzt Selbstverwahrung

Bundesstaaten gegen CBDC: South Carolina verbietet digitales Zentralbankgeld und schuetzt Selbstverwahrung

South Carolina hat ein Gesetz erlassen, das staatlichen Stellen jede CBDC-Nutzung untersagt und das Recht auf Selbstverwahrung festschreibt. Die Front der Bundesstaaten gegen CBDC waechst.

Bundesstaaten gegen CBDC: Senat und Haus stimmen mit 38 zu 1 und 110 zu 1

Die Bewegung der Bundesstaaten gegen CBDC hat einen weiteren Vertreter. South Carolina hat mit dem Gesetz S.163 einen eigenen Rahmen fuer digitale Vermoegenswerte geschaffen. Die Mehrheiten waren deutlich, 38 zu 1 im Senat und 110 zu 1 im Repraesentantenhaus.

Gouverneur Henry McMaster unterzeichnete das Gesetz am 19. Mai 2026, es trat mit der Unterschrift in Kraft. Eingebracht hatten es die Senatoren Verdin und Leber. Die parteiuebergreifende Zustimmung zeigt, dass das Thema im Bundesstaat kaum noch umstritten ist.

Das Gesetz verbietet staatlichen Stellen jede CBDC-Nutzung und schuetzt die Selbstverwahrung

Der Kern des Gesetzes ist ein klares Verbot fuer Behoerden. Keine staatliche Stelle, kein Amt und keine Kommune darf eine digitale Zentralbankwaehrung annehmen, verlangen oder an einem entsprechenden Test der Federal Reserve teilnehmen. Den genauen Wortlaut dokumentiert die South Carolina Legislatur auf ihrer offiziellen Seite.

Daneben schreibt das Gesetz das Recht auf Selbstverwahrung fest. Buergerinnen und Buerger duerfen ihre digitalen Vermoegenswerte ueber selbst gehostete Wallets oder Hardware-Wallets halten, ohne dass der Staat sie zu einem Verwahrer zwingt. Selbstverwahrung bedeutet, dass eine Person die Schluessel zu ihrem Guthaben selbst kontrolliert und nicht auf eine Bank oder eine Plattform angewiesen ist.

Hinzu kommen Schutzregeln fuer Mining und Knotenbetrieb sowie die steuerliche Gleichstellung von Zahlungen mit digitalen Vermoegenswerten. South Carolina reiht sich damit in eine Gruppe von Staaten ein, zu der unter anderem Texas, Florida und Kentucky gehoeren.

Bundesstaaten gegen CBDC: Private Stablecoins bleiben ausdruecklich ausgenommen

So weitreichend das Gesetz wirkt, seine Reichweite hat klare Grenzen. Es bindet staatliche Stellen, nicht die Geldpolitik des Bundes, die weiterhin bei der Federal Reserve liegt. Privat herausgegebene Stablecoins sind von der CBDC-Definition ausdruecklich ausgenommen und bleiben im Bundesstaat zulaessig.

Damit zieht das Gesetz dieselbe Trennlinie, die auch auf Bundesebene sichtbar ist. Verboten wird das staatlich kontrollierte Digitalgeld, waehrend private Token mit Bindung an den US-Dollar weiterlaufen. Beide bleiben Anspruchsscheine auf Fiatgeld, dessen Menge eine zentrale Stelle nach Ermessen ausweiten kann.

Der eigentliche Gewinn liegt im geschuetzten Recht auf Selbstverwahrung. Wer die Schluessel zu seinem Geld selbst haelt, ist nicht darauf angewiesen, dass ein Dritter den Zugang gewaehrt oder verweigert. Diese Form der Kontrolle entfaltet ihren vollen Wert bei einer Geldform, deren Angebot fest auf 21 Mio. Einheiten begrenzt ist und von keiner Behoerde verwaessert werden kann.

Wir berichteten ueber das CBDC Verbot auf Bundesebene im US-Senat.

Ludwig von Mises Geldtheorie: Warum Geld seinen Wert aus dem Markt bezieht

Ludwig von Mises Geldtheorie: Warum Geld seinen Wert aus dem Markt bezieht

Die Ludwig von Mises Geldtheorie erklärt, woher der Wert des Geldes stammt und warum er nicht vom Staat verordnet wird. Sie zeigt, dass Geld als marktwirtschaftliches Gut entsteht. Eine Einordnung aus der Perspektive der Österreichischen Schule.

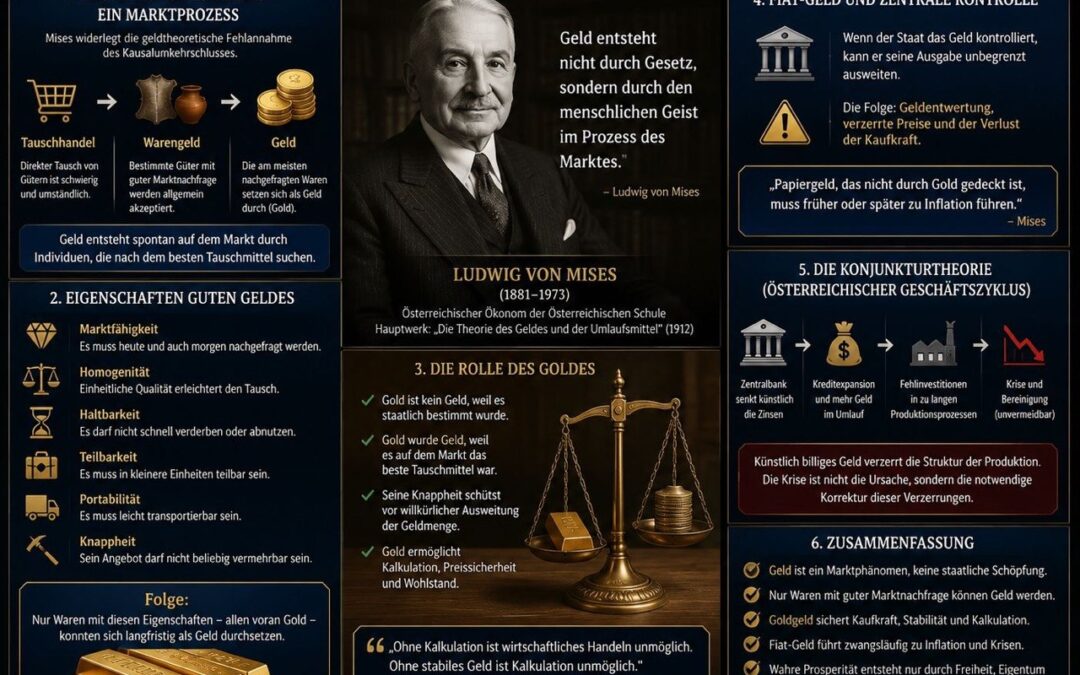
Die Theorie des Geldes und der Umlaufsmittel

Die Ludwig von Mises Geldtheorie bildet bis heute ein Fundament der Österreichischen Schule. Mises war ein österreichischer Ökonom, der 1912 sein Hauptwerk zur Geldtheorie veröffentlichte. Damit wollte er eine offene Frage klären: Woher bezieht Geld seinen Wert?

Sein Werk trägt den Titel „Theorie des Geldes und der Umlaufsmittel“. Darin verband Mises die Geldlehre mit der Grenznutzentheorie. Geld wurde so nicht mehr als Sonderfall behandelt, sondern als Gut wie jedes andere.

Der Kern ist schlicht: Auch Geld hat einen Preis, und dieser Preis ist seine Kaufkraft. Er bildet sich aus Angebot und Nachfrage am Markt, nicht durch staatliche Anordnung. Mises stellte so die Vorstellung infrage, Geld sei eine Schöpfung des Staates.

Vom subjektiven Wert zum Geldwert

Die Geldtheorie von Mises beginnt beim subjektiven Wert. Güter haben keinen Wert an sich, sondern weil handelnde Menschen ihnen Wert beimessen. Dieser Gedanke ist der Ausgangspunkt der Österreichischen Schule.

Auf das Geld angewandt ergibt sich ein scheinbares Problem. Geld wird nachgefragt, weil es Kaufkraft besitzt. Doch die Kaufkraft entsteht erst aus der Nachfrage. Dieser Zirkelschluss schien unlösbar.

Mises löste ihn mit dem Regressionstheorem. Die Kaufkraft des Geldes hat eine Zeitdimension: Menschen halten heute Geld, weil es gestern Kaufkraft hatte, und gestern, weil es vorgestern Kaufkraft hatte. Diese Kette lässt sich bis zu dem Punkt zurückverfolgen, an dem ein Gut erstmals nicht wegen seiner monetären, sondern wegen seiner gewöhnlichen Verwendung getauscht wurde. Das wird in der Theorie des Geldes und der Umlaufsmittel ausführlicher erklärt.

Wie aus einer Ware Geld wird

Aus dem Regressionstheorem folgt eine klare Aussage. Geld muss historisch aus einem Sachgut hervorgegangen sein, das bereits vorher einen Tauschwert besaß, etwa Gold. Geld entsteht damit nicht aus dem Nichts, sondern aus dem Marktprozess.

Die Ludwig von Mises Geldtheorie ordnet diesen Vorgang in die Österreichische Schule ein. Subjektiver Wert, freier Markt und spontane Ordnung erklären, warum sich ein Tauschmittel ohne staatliche Anordnung herausbilden kann. Mises riet von einer inflationären Ausweitung der Geldmenge ab, da sie die Kaufkraft mindert. Die Vorstellung, er habe Inflation „verhindert“, greift zu weit, denn seine Rolle war theoretisch und beratend.

Für Bitcoin ist dieser Rahmen aufschlussreich. Bitcoin wird nicht staatlich verordnet, sondern gewinnt seinen Wert allein aus der Bewertung der Marktteilnehmer. Sein Angebot ist auf 21 Mio. Einheiten begrenzt und damit programmatisch knapp, anders als jedes Fiat-Geld. Saifedean Ammous knüpft hier an, wenn er Bitcoin als hartes Geld beschreibt.

Offen bleibt eine umstrittene Frage. Manche bezweifeln, ob Bitcoin mit dem Regressionstheorem vereinbar ist, da er anfangs keinen nicht-monetären Gebrauchswert hatte. Andere verweisen darauf, dass seine technischen Eigenschaften selbst eine erste Nachfrage begründeten. Diese Debatte ist nicht abschließend geklärt und bleibt eine offene These. Festzuhalten bleibt: Die Ludwig von Mises Geldtheorie liefert das Rahmenwerk, um den Ursprung des Geldwerts zu verstehen, und macht nachvollziehbar, warum Knappheit und Marktakzeptanz über die Geldeigenschaft entscheiden.

CBDC Verbot USA: Warum die Fed bis 2030 keinen digitalen Dollar ausgeben darf

CBDC Verbot USA: Warum die Fed bis 2030 keinen digitalen Dollar ausgeben darf

Der US-Senat hat ein Verbot des digitalen Zentralbankgeldes durchgewunken, waehrend die EZB den digitalen Euro vorbereitet. Zwei Geldordnungen driften auseinander.

Das CBDC Verbot USA steckt im 21st Century ROAD to Housing Act

Das CBDC Verbot USA nimmt Form an, untergebracht an einer Stelle, an der es kaum jemand vermutet. Die Klausel, die der Federal Reserve die Ausgabe eines digitalen Dollars untersagt, steckt in einem rund 300 Seiten langen Wohnungsbaugesetz. Inhaltlich hat sie mit bezahlbarem Wohnraum nichts zu tun.

Die Einbettung in ein populäres Gesetzespaket war ein kalkulierter Schritt. Als eigenständiges Krypto-Gesetz hätte das Verbot kaum parteiübergreifende Mehrheiten gefunden. Im Verbund mit Wohnungsmarktreformen sicherten sich die Befürworter dagegen breite Unterstützung. Das Verbot folgt auf eine Executive Order vom Januar 2026, die Bundesbehörden bereits die Arbeit an einer staatlichen Digitalwährung untersagt hatte.

CBDC Verbot USA trifft auf den digitalen Euro der EZB

Während Washington dem staatlichen Digitalgeld ausweicht, geht Brüssel den umgekehrten Weg. Die Europäische Zentralbank bereitet den digitalen Euro vor und will laut eigener Planung ab der zweiten Jahreshälfte 2027 ein zwölfmonatiges Pilotprojekt durchführen. Eine mögliche Erstausgabe nennt die Notenbank fuer das Jahr 2029, vorausgesetzt, die EU-Gesetzgeber verabschieden die nötige Verordnung. Das berichtet die Europäische Zentralbank auf ihrer offiziellen Projektseite.

Hinter dem Gegensatz steht eine deutliche Marktasymmetrie. Auf Dollar lautende Stablecoins kommen zusammen auf eine Marktkapitalisierung von rund 317 Mrd. US-Dollar, während auf Euro lautende Token unter einer Mrd. US-Dollar bleiben. Das CBDC Verbot USA nimmt private Stablecoins ausdrücklich aus und verschafft den privaten Dollar-Token damit faktisch das Feld. Die EZB begründet ihr eigenes Projekt mit der Abhängigkeit Europas von ausserhalb des Kontinents betriebener Zahlungsinfrastruktur. Beide Seiten beantworten dieselbe Frage unterschiedlich, nämlich wer die Schienen kontrolliert, über die digitales Geld fliesst.

Das CBDC Verbot USA ist trotz klarer Senatsmehrheit noch kein fertiges Gesetz

Der Senat stimmte dem Paket mit 89 zu 10 Stimmen zu, eine ungewöhnlich breite Mehrheit über Parteigrenzen hinweg. Verbindlich ist damit allerdings noch nichts. Das Repräsentantenhaus muss zustimmen, und dort zeichnen sich Widerstände ab, weil ein Teil der Abgeordneten ein dauerhaftes statt eines bis 2030 befristeten Verbots fordert. Ankündigung und Abstimmung sind das eine, ein in Kraft getretenes Gesetz das andere.

Bemerkenswert bleibt, was das Verbot nicht auflöst. Es schliesst die Tür für den digitalen Dollar als staatliches Kontrollinstrument, ersetzt ihn aber durch privat herausgegebene Token, die ihre Deckung im selben Fiatgeld halten. Wer die Ausgabemenge bestimmt, bleibt in beiden Fällen eine zentrale Stelle. Eine Geldeinheit, deren Menge nach Ermessen ausgeweitet werden kann, trägt das Risiko des Wertverlusts unabhängig davon, ob sie von einer Notenbank oder einem Unternehmen stammt.

Wer eine Geldform sucht, deren Angebot programmatisch auf 21 Mio. Einheiten begrenzt ist und sich nicht politisch ausweiten laesst, landet bei einer anderen Antwort als beim digitalen Dollar oder digitalen Euro.

Wir berichteten über die Senatsabstimmung zum CBDC Verbot im Detail.