Digitaler Euro startet: Ablaufdatum und Offline-Limits als EZB-Kontrollwerkzeug

Digitaler Euro startet: Ablaufdatum und Offline-Limits als EZB-Kontrollwerkzeug

Um ein digitaler Euro Ablaufdatum kursieren seit Wochen Behauptungen, dabei diskutiert die EZB tatsächlich ein Haltelimit von rund 3.000 Euro pro Konto. Offizielle Unterlagen sehen eine automatische Verfallsfrist für Guthaben nicht vor.

Ablaufdatum: Das Kontrollwerkzeug der EZB

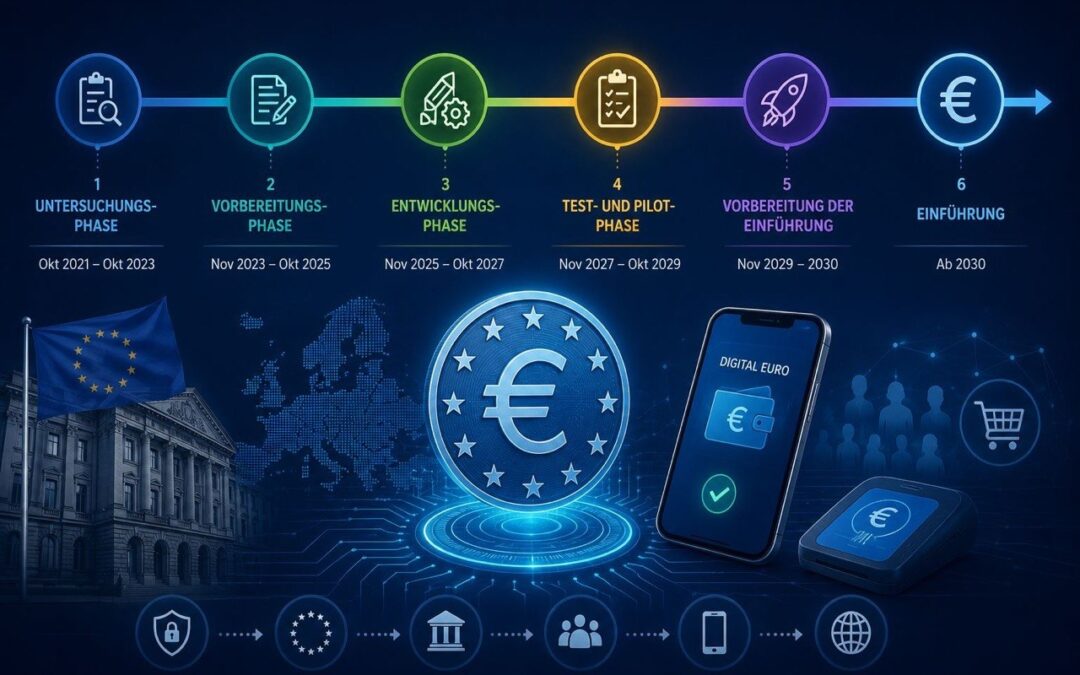
Um ein digitaler Euro Ablaufdatum kursieren seit Wochen Behauptungen, nachdem sich EZB-Direktoriumsmitglied Piero Cipollone erneut öffentlich für das Projekt ausgesprochen hat. Nach Abschluss der Vorbereitungsphase im Oktober 2025 will die Europäische Zentralbank die erste Ausgabe zum Jahr 2029 vorbereiten, sofern der EU-Gesetzgeber die zugehörige Verordnung im Laufe des Jahres 2026 verabschiedet.

Ein tatsächlich diskutiertes Kontrollelement ist ein Haltelimit von rund 3.000 Euro pro Nutzerkonto, mit dem die EZB Kapitalabflüsse aus dem Bankensystem begrenzen will. Ein automatisches digitaler Euro Ablaufdatum für einzelne Guthaben ist in den veröffentlichten EZB-Unterlagen dagegen nicht vorgesehen; die Notenbank spricht ausschließlich von Obergrenzen für das Halten und für offline gespeicherte Beträge. Kritiker werten das Haltelimit als Zahlungskontrolle, die Nutzer zu Geschäftsbanken statt zur Zentralbank-Währung lenkt.

Offline-Zahlungen mit Limits: Die Schwellwerte

Offline-Zahlungen sollen nach EZB-Angaben so privat ablaufen wie Bargeld, weil die Transaktion direkt zwischen zwei Geräten ohne Weiterleitung an eine zentrale Datenbank erfolgt. Für den Offline-Modus gilt jedoch ein eigenes Guthaben-Limit: Übersteigt der auf dem Gerät gespeicherte Betrag die festgelegte Schwelle, verweigert die Wallet die Annahme weiterer digitaler Euro. Auch die Zahl aufeinanderfolgender Offline-Transaktionen ist begrenzt, wie die EZB in ihren FAQ erläutert.

Konkrete Zahlen zu Höchstbeträgen und Transaktionsanzahl hat die EZB bislang nicht final festgelegt, sie sollen erst mit der EU-Verordnung 2026 verbindlich werden. Online-Zahlungen unterliegen dagegen weiterhin der Geldwäscheprävention über die beteiligten Banken.

Privatsphäre im Digitalen Euro: Versprechen und Realität

Cipollone erklärte in einem am 24. August 2026 veröffentlichten Interview, dass das Eurosystem einzelne Nutzer nicht identifizieren werde. Die Nutzerkennung verbleibe ausschließlich bei den beteiligten Geschäftsbanken, das Eurosystem selbst erhalte keine Transaktionsdaten einzelner Personen.

Haltelimit und Offline-Schwellen zeigen, dass die EZB Kapitalflüsse in der neuen Zahlungsform aktiv steuern will, unabhängig davon, ob ein digitaler Euro Ablaufdatum jemals Realität wird. Offen bleibt, welche konkreten Zahlen der EU-Gesetzgeber 2026 in der Verordnung festschreibt.

Für Sparer bleibt ein Unterschied zu Bitcoin bestehen: Die EZB kann Obergrenzen nachträglich per Regulierung anpassen, während die Obergrenze von 21 Mio. Bitcoin von Anfang an programmiert und unveränderbar ist. Ob der digitale Euro 2029 tatsächlich startet, hängt von der noch ausstehenden Gesetzgebung ab.

Wir berichteten über die Datenschutz-Zusagen der EZB beim digitalen Euro.
Digitaler Euro: EZB setzt Standards für Datenschutz

Digitaler Euro: EZB setzt Standards für Datenschutz

Digitaler Euro Datenschutz steht im Zentrum eines Interviews, das EZB-Direktoriumsmitglied Piero Cipollone am Montag, 24. August 2026, veröffentlichte: Das Eurosystem könne einzelne Nutzer nicht identifizieren, das übernehmen ausschließlich die beteiligten Banken.

EZB setzt Datenschutz-Standard beim digitalen Euro

Digitaler Euro Datenschutz ist seit Montag, 24. August 2026, wieder Gesprächsthema: EZB-Direktoriumsmitglied Piero Cipollone erklärte in einem an diesem Tag veröffentlichten Interview, das Eurosystem werde einzelne Nutzer des digitalen Euro nicht identifizieren können. Cipollone reagierte damit auf die weltweit wachsende Kritik an Zentralbank-Digitalwährungen, denen häufig lückenlose Finanzüberwachung vorgeworfen wird.

Laut Cipollone bleibt die CBDC Nutzer Identifikation ausschließlich bei den Geschäftsbanken, über die eine Zahlung läuft, etwa zur Erfüllung von Geldwäsche-Auflagen. Die EZB selbst erhalte keinen direkten Einblick, welche Person hinter welcher Transaktion steht.

Keine Identifikation von Nutzern im digitalen Euro

Die technische Architektur hinter dem Digitaler Euro Datenschutz-Versprechen sieht vor, dass Transaktionsdaten bei den beteiligten Banken verbleiben und nicht an das Eurosystem weitergereicht werden. Für Offline-Zahlungen sollen die Zahlungsdetails ausschließlich Zahler und Zahlungsempfänger vorliegen, ein Modell nach dem Vorbild von Bargeld. Details zur geplanten Architektur hat die EZB in einem Interview veröffentlicht.

Der Zeitplan bleibt an politische Bedingungen geknüpft: Eine Ausgabe an Verbraucher ist frühestens für 2029 vorgesehen, sofern die notwendige Gesetzgebung verabschiedet wird und das Projekt die verbleibenden technischen Testphasen durchläuft. Der digitale Euro bleibt damit vorerst ein Vorhaben in der Umsetzung, kein beschlossenes Zahlungsmittel.

Digitaler Euro ohne Finanz-Surveillance

Das Digitaler Euro Datenschutz-Versprechen ändert nichts an der grundsätzlichen Eigenschaft eines CBDC: Eine Zentralbank gibt das Zahlungsmittel aus und legt dessen Regeln fest, die sie jederzeit anpassen kann. Wer sein Geld in einem CBDC-Konto hält, überlässt die Kontrolle über Zugriff und Verfügbarkeit einer dritten Partei, statt sie selbst zu behalten.

Bitcoin unterscheidet sich von diesem Modell durch sein fixes Angebot von 21 Mio. Einheiten, dessen Obergrenze keine Zentralbank nachträglich anheben kann. Wer Wert langfristig sichern will, wählt damit zwischen einem Geld mit politisch anpassbaren Regeln und einem Geld mit programmierter Obergrenze.

Ob die zugesagten Datenschutz-Standards die anstehende Gesetzgebung in Parlament und Rat unverändert überstehen, ist offen. Bis zur möglichen Einführung frühestens 2029 bleibt der digitale Euro ein Vorhaben mit ungeklärten Details, kein beschlossenes Zahlungsmittel.

Wir berichteten über den Zeitplan zur Einführung des digitalen Euro.

Bank of England testet dezentrale CBDC-Abwicklung mit Chainlink

Bank of England testet dezentrale CBDC-Abwicklung mit Chainlink

Die Bank of England hat am 10. Februar 2026 bestätigt, dass Chainlink an einem sechsmonatigen Test zur CBDC dezentrale Abwicklung im Synchronisation Lab teilnimmt. Insgesamt 18 Institute simulieren dabei, wie sich tokenisierte Vermögenswerte und Zentralbankgeld synchron abwickeln lassen.

Chainlink verbindet dezentrale Abwicklung mit Zentralbankgeld

Die Bank of England hat am 10. Februar 2026 bestätigt, dass Chainlink an einem sechsmonatigen Test zur CBDC dezentrale Abwicklung im hauseigenen Synchronisation Lab teilnimmt. Insgesamt 18 Institute, darunter auch Swift und die London Stock Exchange Group, simulieren ab Frühjahr 2026 über einen Zeitraum von sechs Monaten, wie sich tokenisierte Vermögenswerte und Geld der Zentralbank synchron bewegen lassen. Grundlage ist eine simulierte Version des britischen Echtzeit-Bruttoabwicklungssystems RT2, in der zu keinem Zeitpunkt echtes Geld fließt.

Der Test baut auf dem im Oktober 2025 gestarteten Project Meridian auf und erweitert dessen Ansatz um dezentrale Infrastruktur. Ziel der CBDC dezentrale Abwicklung ist, dass tokenisierte Anleihen, Devisengeschäfte und Sicherheiten zeitgleich mit der Zahlung in Zentralbankgeld gebucht werden, statt in getrennten Schritten mit Abwicklungsrisiko dazwischen.

Bank of England testet Tokenisierung im Synchronization Lab

Die Bank of England betont, dass das Synchronisation Lab ausschließlich in einer geschlossenen Testumgebung läuft und keine Zulassung für teilnehmende Firmen bedeutet. Getestet werden mehrere Anwendungsfälle der Zentralbank Tokenisierung: tokenisierte Staatsanleihen, Sicherheitenmanagement, Devisenhandel und die Ausgabe digitalen Zentralbankgelds.

Chainlink stellt für die Simulation seine Runtime-Infrastruktur bereit, über die verschiedene Blockchains und das interne RTGS-System der Notenbank Daten austauschen. Damit reagiert die Bank of England auf den schwächsten Punkt heutiger Abwicklung: Wenn Wertpapier und Zahlung nicht im selben Moment gebucht werden, entsteht ein Zeitfenster mit Gegenparteirisiko, das im heutigen System durch Zwischenverwahrer abgefedert werden muss.

Vermögenswerte und Zentralbankgeld im gleichen Netzwerk abwickeln

Für deutsche Anleger bleibt der Test zunächst folgenlos, da er ausschließlich in Großbritannien stattfindet, ohne reale Gelder und ohne Beteiligung von EU-Institutionen. Er zeigt aber, in welche Richtung Zentralbanken bei der CBDC dezentrale Abwicklung von tokenisierten Vermögenswerten denken: Die Kontrolle über die Abwicklungsschicht soll bei der Notenbank bleiben, während private Infrastruktur wie Chainlink nur die technische Verbindung liefert.

Zentralbankgeld bleibt dabei beliebig ausweitbar, unabhängig davon, wie dezentral die technische Anbindung gestaltet ist. Bitcoin unterscheidet sich davon durch ein Angebot, das unabhängig von jeder Abwicklungsarchitektur bei 21 Mio. Einheiten endet.

Ob aus dem Synchronisation Lab ein produktives System wird, ist offen; angekündigt ist bislang nur die Testphase bis Herbst 2026, keine Entscheidung über einen Wirkbetrieb. Wir berichteten über die Untersuchung der EZB zu Kontrollstrukturen in dezentralen Finanzprotokollen.

CBDC Stablecoin Unterschied: Warum kein digitaler Dollar nicht mehr Geldfreiheit heisst

CBDC Stablecoin Unterschied: Warum kein digitaler Dollar nicht mehr Geldfreiheit heisst

Das US-Verbot stoppt den staatlichen digitalen Dollar, laesst private Stablecoins aber zu. Wer den CBDC Stablecoin Unterschied versteht, sieht, was sich wirklich aendert.

Der CBDC Stablecoin Unterschied beginnt bei der Frage der Ausgabe

Der CBDC Stablecoin Unterschied wird oft an der Technik festgemacht, doch das fuehrt in die Irre. Beide laufen als digitale Token, beide bewegen sich nahezu in Echtzeit. Die eigentliche Trennlinie liegt bei der Frage, wer das Geld herausgibt.

Ein zentrales Digitalgeld der Notenbank, kurz CBDC, wird direkt vom Staat ausgegeben. Ein Stablecoin stammt dagegen von einem privaten Unternehmen, das ihn mit Reserven deckt. Genau an dieser Stelle setzt das US-Verbot an, und genau hier zeigt sich, warum es weniger veraendert als sein Name vermuten laesst.

Das US-Verbot trifft nur das zentrale Digitalgeld der Notenbank

Das Gesetz untersagt der Federal Reserve, einen digitalen Dollar auszugeben. Private Stablecoins wie die grossen Dollar-Token sind davon ausdruecklich ausgenommen. Der CBDC Stablecoin Unterschied entscheidet also darueber, was verboten ist und was weiterlaeuft.

In der Praxis bedeutet das einen Tausch des Emittenten, nicht den Verzicht auf digitales Dollar-Geld. An die Stelle der Notenbank treten private Herausgeber, deren Token ihre Deckung im selben Fiatgeld halten. Auf Dollar lautende Stablecoins kommen bereits auf eine Marktkapitalisierung von rund 317 Mrd. US-Dollar.

Auch ein privater Emittent kann Adressen sperren oder Guthaben einfrieren, wenn Behoerden es anordnen. Die Faehigkeit zum Eingriff verschwindet mit dem Verbot also nicht, sie wechselt nur den Traeger. Wie die Notenbank-Variante anderswo vorbereitet wird, zeigt das Projekt zum digitalen Euro, das die Europaeische Zentralbank auf ihrer offiziellen Projektseite dokumentiert.

Zentrales Digitalgeld behaelt die Kontrolle ueber die Geldmenge

Damit bleibt der entscheidende Punkt bestehen, egal ob staatlich oder privat. Eine zentrale Stelle bestimmt, wie viele Einheiten existieren, und kann diese Menge nach Ermessen ausweiten. Ein Token, der an den US-Dollar gebunden ist, erbt dessen langfristigen Kaufkraftverlust unmittelbar.

Hier liegt die Grenze des CBDC Stablecoin Unterschieds. Beide Formen sind Anspruchsscheine auf Fiatgeld, dessen Angebot politisch steuerbar bleibt. Der Wegfall des staatlichen digitalen Dollars verschiebt die Zustaendigkeit, nicht das zugrunde liegende Geldsystem.

Eine andere Kategorie betritt nur, wer das Ausgaberecht ganz aus menschlicher Hand nimmt. Eine Geldform mit einem fest auf 21 Mio. Einheiten begrenzten Angebot kann von keiner Notenbank und keinem Unternehmen verwaessert werden. Knappheit, die nicht verhandelbar ist, ist der eigentliche Unterschied, den weder CBDC noch Stablecoin bieten.

Wir berichteten ueber das CBDC Verbot im US-Senat im Detail.

Digitaler Euro Zeitplan: EU-Parlament ebnet den Weg, EZB entscheidet später

Digitaler Euro Zeitplan: EU-Parlament ebnet den Weg, EZB entscheidet später

Ein Ausschuss des EU-Parlaments hat mit 43 zu 14 für den digitalen Euro gestimmt. Was das für den digitaler Euro Zeitplan bedeutet und was noch aussteht.

Digitaler Euro Zeitplan: ECON-Ausschuss stimmt mit 43 zu 14, doch ein Gesetz ist es noch nicht

Der digitaler Euro Zeitplan hat eine erste parlamentarische Marke erreicht. Am 23. Juni 2026 stimmte der Wirtschafts- und Währungsausschuss des EU-Parlaments mit 43 zu 14 Stimmen bei einer Enthaltung für die gesetzlichen Grundlagen. Beschlossen wurde damit eine Verhandlungsposition, kein fertiges Gesetz.

Diese Unterscheidung ist wichtig, weil ein Ausschussvotum und eine in Kraft getretene Verordnung zwei verschiedene Dinge sind. Das Plenum des Parlaments muss die Position erst noch bestätigen, was im Juli erwartet wird. Erst danach beginnt die eigentliche Aushandlung mit den anderen EU-Institutionen.

Digitaler Euro Zeitplan: Vom Ausschussvotum bis zur Einigung Ende 2026

Nach der Plenumsabstimmung folgt der sogenannte Trilog, in dem EU-Parlament, EU-Rat und EU-Kommission den endgültigen Gesetzestext aushandeln. Der Rat der Mitgliedstaaten hatte sich bereits zuvor positioniert, sodass nun drei Parteien mit teils unterschiedlichen Vorstellungen an einen Tisch kommen. Eine Einigung ist bis Ende 2026 angestrebt.

Ein zentraler Streitpunkt bleibt dabei bewusst offen. Die Obergrenze, wie viel digitales Zentralbankgeld eine Person halten darf, steht nicht im Gesetzestext. Stattdessen soll die EU-Kommission sie auf Empfehlung der EZB festlegen und regelmäßig überprüfen, wobei sich das Parlament ein Mitspracherecht sichert.

Als Leitplanken nennt die Ausschussposition einen ausdrücklichen Bargeldschutz und einen bargeldähnlichen Offline-Modus. Den genauen Wortlaut der Mitteilung dokumentiert das EU-Parlament auf seiner offiziellen Seite. Nach dem erklärten Ziel soll der digitale Euro das Bargeld ergänzen und nicht ersetzen.

Digitaler Euro Zeitplan: Pilot 2027, Ausgabe nicht vor 2029

Selbst wenn die Verhandlungen wie geplant Ende 2026 abgeschlossen werden, folgt keine sofortige Ausgabe. Vorgesehen ist zunächst eine zwölfmonatige Testphase ab 2027, in der die EZB die Technik unter realen Bedingungen mit Dienstleistern und Händlern prüft. Eine mögliche Ausgabe an Verbraucher gilt frühestens für 2029 als realistisch.

Die endgültige Entscheidung über die Ausgabe trifft am Ende die EZB, und zwar erst nach Verabschiedung der Verordnung. Bis dahin existiert ein Rechtsrahmen in Arbeit, aber kein ausgabefertiges Zahlungsmittel. Wer die einzelnen Stufen auseinanderhält, sieht, dass zwischen heutigem Votum und erster Zahlung noch mehrere Jahre und mehrere Hürden liegen.

Unabhängig vom Ausgang bleibt der digitale Euro ein zentral verwaltetes Geld, dessen Regeln, Haltegrenzen und Menge politisch festgelegt und später veränderbar sind. Genau hier liegt der Unterschied zu einem Geld, dessen Angebot programmatisch auf 21 Mio. Einheiten begrenzt ist und sich keiner nachtraeglichen Anpassung beugt. Wessen Wert von einer festen Knappheit statt von einer politischen Entscheidung abhaengt, folgt einer anderen Logik als jede Form von Zentralbankgeld.

Wir berichteten über die politischen Weichenstellungen beim digitalen Euro im Jahr 2026.


Bundesstaaten gegen CBDC: South Carolina verbietet digitales Zentralbankgeld und schuetzt Selbstverwahrung

Bundesstaaten gegen CBDC: South Carolina verbietet digitales Zentralbankgeld und schuetzt Selbstverwahrung

South Carolina hat ein Gesetz erlassen, das staatlichen Stellen jede CBDC-Nutzung untersagt und das Recht auf Selbstverwahrung festschreibt. Die Front der Bundesstaaten gegen CBDC waechst.

Bundesstaaten gegen CBDC: Senat und Haus stimmen mit 38 zu 1 und 110 zu 1

Die Bewegung der Bundesstaaten gegen CBDC hat einen weiteren Vertreter. South Carolina hat mit dem Gesetz S.163 einen eigenen Rahmen fuer digitale Vermoegenswerte geschaffen. Die Mehrheiten waren deutlich, 38 zu 1 im Senat und 110 zu 1 im Repraesentantenhaus.

Gouverneur Henry McMaster unterzeichnete das Gesetz am 19. Mai 2026, es trat mit der Unterschrift in Kraft. Eingebracht hatten es die Senatoren Verdin und Leber. Die parteiuebergreifende Zustimmung zeigt, dass das Thema im Bundesstaat kaum noch umstritten ist.

Das Gesetz verbietet staatlichen Stellen jede CBDC-Nutzung und schuetzt die Selbstverwahrung

Der Kern des Gesetzes ist ein klares Verbot fuer Behoerden. Keine staatliche Stelle, kein Amt und keine Kommune darf eine digitale Zentralbankwaehrung annehmen, verlangen oder an einem entsprechenden Test der Federal Reserve teilnehmen. Den genauen Wortlaut dokumentiert die South Carolina Legislatur auf ihrer offiziellen Seite.

Daneben schreibt das Gesetz das Recht auf Selbstverwahrung fest. Buergerinnen und Buerger duerfen ihre digitalen Vermoegenswerte ueber selbst gehostete Wallets oder Hardware-Wallets halten, ohne dass der Staat sie zu einem Verwahrer zwingt. Selbstverwahrung bedeutet, dass eine Person die Schluessel zu ihrem Guthaben selbst kontrolliert und nicht auf eine Bank oder eine Plattform angewiesen ist.

Hinzu kommen Schutzregeln fuer Mining und Knotenbetrieb sowie die steuerliche Gleichstellung von Zahlungen mit digitalen Vermoegenswerten. South Carolina reiht sich damit in eine Gruppe von Staaten ein, zu der unter anderem Texas, Florida und Kentucky gehoeren.

Bundesstaaten gegen CBDC: Private Stablecoins bleiben ausdruecklich ausgenommen

So weitreichend das Gesetz wirkt, seine Reichweite hat klare Grenzen. Es bindet staatliche Stellen, nicht die Geldpolitik des Bundes, die weiterhin bei der Federal Reserve liegt. Privat herausgegebene Stablecoins sind von der CBDC-Definition ausdruecklich ausgenommen und bleiben im Bundesstaat zulaessig.

Damit zieht das Gesetz dieselbe Trennlinie, die auch auf Bundesebene sichtbar ist. Verboten wird das staatlich kontrollierte Digitalgeld, waehrend private Token mit Bindung an den US-Dollar weiterlaufen. Beide bleiben Anspruchsscheine auf Fiatgeld, dessen Menge eine zentrale Stelle nach Ermessen ausweiten kann.

Der eigentliche Gewinn liegt im geschuetzten Recht auf Selbstverwahrung. Wer die Schluessel zu seinem Geld selbst haelt, ist nicht darauf angewiesen, dass ein Dritter den Zugang gewaehrt oder verweigert. Diese Form der Kontrolle entfaltet ihren vollen Wert bei einer Geldform, deren Angebot fest auf 21 Mio. Einheiten begrenzt ist und von keiner Behoerde verwaessert werden kann.

Wir berichteten ueber das CBDC Verbot auf Bundesebene im US-Senat.