Österreichische Schule einfach erklärt: Inflation, Umverteilung und der Cantillon-Effekt

Österreichische Schule einfach erklärt: Inflation, Umverteilung und der Cantillon-Effekt

Die Österreichische Schule einfach erklärt: Sie versteht Inflation als Ausweitung der Geldmenge und zeigt, wie diese Wohlstand umverteilt. Eine Einordnung der Grundgedanken und ihres Bezugs zu Bitcoin.

Was Inflation aus dieser Sicht bedeutet

Die Österreichische Schule einfach erklärt beginnt bei einem zentralen Punkt: dem Verständnis von Inflation. Diese Denkrichtung definiert Inflation als Ausweitung der Geld- und Kreditmenge. Damit unterscheidet sie sich von der heute üblichen Sicht.

Im allgemeinen Sprachgebrauch meint Inflation den Anstieg der Preise. Die Österreichische Schule betrachtet diesen Preisanstieg als Folge, nicht als Ursache. Ursache ist für sie die wachsende Geldmenge.

Aus dieser Sicht ist Inflation nicht neutral, sondern schädlich. Eine Volkswirtschaft braucht keine steigende Geldmenge, da jede vorhandene Menge ihren Zweck erfüllt. Wächst die Geldmenge dennoch, sinkt die Kaufkraft jeder einzelnen Einheit. Das ist eine Position dieser Denkrichtung, der viele Mainstream-Ökonomen widersprechen.

Der Cantillon-Effekt einfach erklärt

Eng mit der Inflation verbunden ist der Cantillon-Effekt. Er ist benannt nach dem Ökonomen Richard Cantillon, der im 18. Jahrhundert lebte. Der Effekt beschreibt, wie sich neues Geld ungleich verteilt.

Neues Geld erreicht nicht alle Menschen gleichzeitig. Wer es zuerst erhält, kann noch zu alten Preisen kaufen und profitiert. Wer es später bekommt, sieht sich bereits gestiegenen Preisen gegenüber. So entsteht eine Umverteilung von den Letzt- zu den Erstempfängern. Nach dieser Lesart wirkt Inflation wie eine versteckte Steuer, die sparsame Menschen benachteiligt.

Eigentum als Grundlage und Preise als Knappheitssignal

Die Österreichische Schule einfach erklärt ruht auf zwei weiteren Säulen. Privateigentum und gesicherte Eigentumsrechte gelten ihr als Grundlage von Wohlstand, weil sie Anreize zu sorgsamem Wirtschaften schaffen. Es handelt sich um eine wertende Position, nicht um einen neutralen Befund.

Die zweite Säule sind die Preise. Auf freien Märkten spiegeln sie die Wertschätzungen der Teilnehmer wider und signalisieren Knappheit wie Überschüsse. Damit lenken sie Ressourcen dorthin, wo sie am dringendsten gebraucht werden. Greift der Staat über die Geldmenge ein, verzerrt er nach dieser Sicht diese Signale.

Für Bitcoin sind diese Grundgedanken aufschlussreich. Bitcoin entzieht das Geld der staatlichen Ausweitung, denn das Angebot ist auf 21 Mio. Einheiten begrenzt. Damit entfällt der Cantillon-Effekt in der Form, die bei Fiat-Geld auftritt, da niemand neues Geld bevorzugt erhält.

Gesichert wird diese Knappheit durch Proof-of-Work, also durch realen Energieaufwand statt durch ein staatliches Versprechen. Saifedean Ammous knüpft an die Geldtheorie der Österreichischen Schule an, wenn er Bitcoin als hartes Geld beschreibt, das sich nicht beliebig vermehren lässt.

Festzuhalten bleibt eine klare Trennung. Die genannten Grundgedanken sind Positionen einer bestimmten Denkrichtung, nicht unumstrittene Tatsachen. Ob Bitcoin die zugeschriebene Rolle dauerhaft erfüllt, ist offen und keine Frage des Preises. In diesem Rahmen liefert die Österreichische Schule einfach erklärt das Werkzeug, um zu verstehen, warum Knappheit, Eigentum und freie Preissignale für eine stabile Geldordnung als entscheidend gelten.

IOTA Handelsinfrastruktur TWIN wächst: Netzwerk aktiv in über acht Ländern

IOTA Handelsinfrastruktur TWIN wächst: Netzwerk aktiv in über acht Ländern

Die IOTA Handelsinfrastruktur TWIN verbindet mittlerweile Zollbehörden, Exporteure und Logistikfirmen in mehr als acht Ländern. Der IOTA TWIN Ausbau zeigt, wie dezentrale Systeme papierbasierte Handelsprozesse ersetzen können.

IOTA Handelsinfrastruktur TWIN wird von der IOTA Foundation ausgebaut. Das Netzwerk verbindet mittlerweile Zollbehörden, Exporteure und Logistikunternehmen in mehr als acht Ländern.

IOTA Handelsinfrastruktur wächst: Über acht Länder nutzen TWIN bereits

Ursprünglich als Pilotprojekt in Ostafrika gestartet, digitalisiert TWIN heute Handelsdokumente wie Ursprungszeugnisse, Rechnungen und Frachtpapiere. Laut dem offiziellen Blogbeitrag der IOTA Foundation ist die Entwickleraktivität seit Jahresbeginn spürbar gestiegen.

Auch die Zahl der beteiligten Institutionen wächst. Neben dem World Economic Forum und dem Tony Blair Institute gehören TradeMark Africa und die African Continental Free Trade Area zu den Trägern. Der IOTA TWIN Ausbau markiert damit einen weiteren Schritt in Richtung produktiver Nutzung.

In Kenia hat die IOTA Handelsinfrastruktur bereits messbare Effekte gezeigt: kürzere Zollabfertigungszeiten und geringere Kosten im Vergleich zu papierbasierten Prozessen.

Datenhoheit statt Zentralisierung: Das Prinzip hinter TWIN

Anders als klassische Handelsplattformen verzichtet TWIN auf eine zentrale Kontrollinstanz. Jeder Teilnehmer entscheidet selbst, welche Daten er teilt.

Diese Struktur baut auf IOTAs verteiltem Hauptbuch auf und nutzt offene Standards wie Gaia-X und IDSA. Bestehende Behördensysteme lassen sich anbinden, ohne dass ein zentraler Anbieter Zugriff auf alle Daten erhält.

In Großbritannien testeten Behörden diesen Ansatz im Rahmen der Ecosystem of Trust Trials. Mehrere hundert Warensendungen wurden digital nachverfolgt, darunter Kaffee, Tee und Frischwaren.

Open Source als Strategie: TWIN ohne zentrale Kontrollinstanz

Die Offenheit des Quellcodes ist bewusst gewählt. Sie soll verhindern, dass ein einzelner Anbieter die Infrastruktur monopolisiert.

Wichtig bleibt die Einschränkung: TWIN befindet sich in vielen Regionen noch in der Pilotphase, nicht im flächendeckenden Einsatz. Eine Ankündigung neuer Kooperationen ist nicht gleichzusetzen mit vollständiger Implementierung.

Strukturell zeigt das Beispiel, wohin sich digitale Systeme entwickeln können, wenn Anreizsysteme nicht auf zentrale Kontrolle setzen. Wer Daten und Zugriffsrechte bei den Akteuren belässt, verringert die Angriffsfläche für Machtverschiebung zugunsten einzelner Plattformbetreiber.

Für Handelspartner in Entwicklungsländern bedeutet das mehr Verhandlungsmacht gegenüber großen Intermediären. Diese Verschiebung, weg von zentralisierten Gatekeepern hin zu selbstbestimmten Dateninhabern, unterscheidet dezentrale Systeme von klassischen Handelsplattformen.

Wir berichteten bereits über die Zusammenarbeit von IOTA mit Zebra Technologies bei digitalen Identitäten im Handel.

Morgan Stanley Sammelklage zeigt Risiko von Drittverwahrung bei Edelmetallen

Morgan Stanley Sammelklage zeigt Risiko von Drittverwahrung bei Edelmetallen

Eine Sammelklage gegen Morgan Stanley zeigt, wie Kunden jahrzehntelang für Edelmetalle zahlten, die möglicherweise nie physisch existierten. Der Fall wirft ein Schlaglicht auf das Drittverwahrung Risiko.

Die Morgan Stanley Sammelklage aus dem Jahr 2005 zeigt, was mit Vermögenswerten geschieht, die auf dem Papier existieren, physisch aber nicht auffindbar sind. Kunden zahlten über Jahrzehnte Lagergebühren für Edelmetalle, die die Bank nach eigenen Angaben verwahrte. Am Ende stand ein Vergleich über 4,4 Mio. US-Dollar, ohne dass Morgan Stanley ein Fehlverhalten eingestand.

Morgan Stanley Sammelklage deckt Lücke zwischen Zahlung und Lagerung auf

Im August 2005 reichte der Anleger Selwyn Silberblatt aus Maine die Morgan Stanley Sammelklage gegen Morgan Stanley DW Inc. ein, eine Vorgängergesellschaft der heutigen Bank. Die Klage richtete sich gegen die Praxis, Kunden Edelmetalle zu verkaufen, die angeblich vollständig in ihrem Eigentum standen und sicher gelagert wurden.

Tatsächlich, so der Vorwurf, tätigte Morgan Stanley für einen Teil der Kunden keine konkrete Investition oder erwarb Edelmetalle von geringerem Wert als vereinbart. Betroffen waren Käufe zwischen Februar 1986 und Januar 2007. Der Fall verdeutlicht ein strukturelles Drittverwahrung Risiko: Eine Gebührenrechnung allein beweist nicht, dass ein allokiertes Gut existiert.

Morgan Stanley Sammelklage endet mit 4,4 Millionen Dollar Vergleich

Der Fall wurde vor dem US-Bundesbezirksgericht für den südlichen Bezirk von New York verhandelt. Morgan Stanley einigte sich mit den Klägern auf einen Vergleich in Höhe von 4,4 Mio. US-Dollar, bestehend aus 1,5 Mio. US-Dollar in bar sowie Leistungen im Wert von rund 2,9 Mio. US-Dollar in Form veränderter Geschäftspraktiken.

Ein Schuldeingeständnis war damit nicht verbunden, die Bank begründete den Vergleich mit den Kosten eines langwierigen Rechtsstreits. Details hält die Vergleichsübersicht fest. Erst eine geprüfte, allokierte Lagerung schließt die Lücke zwischen Zahlung und Eigentum.

Zwei Jahrzehnte Lagergebühren ohne Gegenwert: Die Morgan Stanley Sammelklage

Das Problem ist strukturell und nicht auf eine Anlageklasse beschränkt. Wer Verwahrung an einen Dritten delegiert, überträgt die Kontrolle über dessen tatsächliche Existenz. Ein Anreizsystem, in dem Verwahrer laufende Gebühren erhalten, ohne dass Kunden die Bestände unabhängig prüfen können, begünstigt genau diese Lücke.

Bitcoin unterscheidet sich hier strukturell. Wer Bitcoin in Selbstverwahrung hält, ist nicht auf die Zusicherung eines Dritten angewiesen, dass ein Bestand existiert. Das feste Angebot von 21 Mio. Bitcoin und die öffentlich überprüfbare Blockchain ersetzen Vertrauen in eine Institution durch mathematische Nachprüfbarkeit. Die Morgan Stanley Sammelklage zeigt damit exemplarisch, warum die Frage nach echtem Eigentum älter ist als Bitcoin, aber durch Bitcoin erstmals technisch lösbar wird.

Wir berichteten über die Abkehr von zentraler Verwahrung.

Institutionelle Krypto-Kreditvergabe: Was XRPL für Bitcoins Verzicht auf Kreditlogik bedeutet

Institutionelle Krypto-Kreditvergabe: Was XRPL für Bitcoins Verzicht auf Kreditlogik bedeutet

Ripple hat mit dem XRPL Lending Protocol eine neue Kreditschicht für institutionelle Anleger vorgestellt. Validatoren müssen der Änderung noch zustimmen, bevor sie live geht.

Ripple bringt institutionelle Krypto-Kreditvergabe auf die XRP Ledger

Ripple hat am 29. Juni ein neues Rahmenwerk vorgestellt, das institutionelle Krypto-Kreditvergabe direkt in die XRP Ledger einbetten soll. Das XRPL Lending Protocol soll Banken, Zahlungsdienstleistern und Market Makern erlauben, gegen tokenisierte Vermögenswerte Kredite aufzunehmen, ohne diese verkaufen zu müssen.

Grundlage sind zwei technische Spezifikationen, XLS-65 und XLS-66, dokumentiert auf Ripples Insights-Seite. Eine Aktivierung erfordert eine Zustimmung von über 80 Prozent der Validatoren über zwei Wochen hinweg. Bislang ist das nicht erreicht, die Funktion ist angekündigt, aber nicht implementiert.

Wie Single Asset Vaults institutionelle Krypto-Kreditvergabe strukturieren

Das Modell trennt zwei Funktionen strikt. Ein Single Asset Vault bündelt Liquidität eines einzelnen Vermögenswerts, etwa RLUSD oder XRP. Die Lending-Protocol-Schicht vergibt daraus Kredite mit festen Laufzeiten und Zinssätzen.

Die Kreditprüfung selbst bleibt außerhalb der Blockchain. Institutionen übernehmen Bonitätsprüfung, rechtliche Dokumentation und Compliance. Erst nach Vertragsabschluss setzt das Protokoll Rückzahlungspläne, Zinsberechnung und Ausfallregeln automatisiert durch. Ripple grenzt sich damit von Plattformen wie Aave oder Compound ab, deren Risikomodelle sich per Governance-Abstimmung kurzfristig ändern können.

Off-Chain Underwriting: Wo die Kontrolle bei XRPL wirklich liegt

Diese Konstruktion zeigt, wie stark institutionelle Krypto-Kreditvergabe auf zentrale Entscheidungsstrukturen angewiesen bleibt. Wer Kreditwürdigkeit prüft, wer Zugang zum Vault erhält und welche Vermögenswerte zulässig sind, entscheiden Institutionen und Pool-Administratoren, nicht ein offener Marktmechanismus. Die Blockchain übernimmt nur die Ausführung, nicht die Entscheidung.

Bitcoin verzichtet bewusst auf jede vergleichbare Schicht im eigenen Protokoll. Es gibt keine Kreditvergabe, keine Vault-Struktur und keine Instanz, die über Zugang zu Liquidität entscheidet. Das Protokoll kennt nur eine feste Regel: 21 Mio. Einheiten, ausgegeben nach vorhersehbarem Zeitplan, ohne diskretionäre Eingriffe.

Ein Geldsystem, das Kreditentscheidungen zulässt, öffnet Raum für Interpretation und Vertrauen, damit auch für Eingriffe in Geldmenge und Verteilung. Bitcoins Verzicht auf jede Kreditlogik ist kein technisches Versäumnis, sondern ein Designprinzip: Geldpolitik soll nicht verhandelbar sein. Institutionelle Krypto-Kreditvergabe wie bei XRPL kann wirtschaftlich sinnvoll sein, bleibt aber eine Anwendung zentraler Ermessensentscheidungen. Bitcoin setzt auf programmatische Endlichkeit statt diskretionärer Kreditausweitung, unabhängig von institutionellem Ermessen.

Wir berichteten über das angekündigte Ripple Rekordquartal und die verschobene CLARITY-Prognose.

Digitaler Euro Zeitplan: EU-Parlament ebnet den Weg, EZB entscheidet später

Digitaler Euro Zeitplan: EU-Parlament ebnet den Weg, EZB entscheidet später

Ein Ausschuss des EU-Parlaments hat mit 43 zu 14 für den digitalen Euro gestimmt. Was das für den digitaler Euro Zeitplan bedeutet und was noch aussteht.

Digitaler Euro Zeitplan: ECON-Ausschuss stimmt mit 43 zu 14, doch ein Gesetz ist es noch nicht

Der digitaler Euro Zeitplan hat eine erste parlamentarische Marke erreicht. Am 23. Juni 2026 stimmte der Wirtschafts- und Währungsausschuss des EU-Parlaments mit 43 zu 14 Stimmen bei einer Enthaltung für die gesetzlichen Grundlagen. Beschlossen wurde damit eine Verhandlungsposition, kein fertiges Gesetz.

Diese Unterscheidung ist wichtig, weil ein Ausschussvotum und eine in Kraft getretene Verordnung zwei verschiedene Dinge sind. Das Plenum des Parlaments muss die Position erst noch bestätigen, was im Juli erwartet wird. Erst danach beginnt die eigentliche Aushandlung mit den anderen EU-Institutionen.

Digitaler Euro Zeitplan: Vom Ausschussvotum bis zur Einigung Ende 2026

Nach der Plenumsabstimmung folgt der sogenannte Trilog, in dem EU-Parlament, EU-Rat und EU-Kommission den endgültigen Gesetzestext aushandeln. Der Rat der Mitgliedstaaten hatte sich bereits zuvor positioniert, sodass nun drei Parteien mit teils unterschiedlichen Vorstellungen an einen Tisch kommen. Eine Einigung ist bis Ende 2026 angestrebt.

Ein zentraler Streitpunkt bleibt dabei bewusst offen. Die Obergrenze, wie viel digitales Zentralbankgeld eine Person halten darf, steht nicht im Gesetzestext. Stattdessen soll die EU-Kommission sie auf Empfehlung der EZB festlegen und regelmäßig überprüfen, wobei sich das Parlament ein Mitspracherecht sichert.

Als Leitplanken nennt die Ausschussposition einen ausdrücklichen Bargeldschutz und einen bargeldähnlichen Offline-Modus. Den genauen Wortlaut der Mitteilung dokumentiert das EU-Parlament auf seiner offiziellen Seite. Nach dem erklärten Ziel soll der digitale Euro das Bargeld ergänzen und nicht ersetzen.

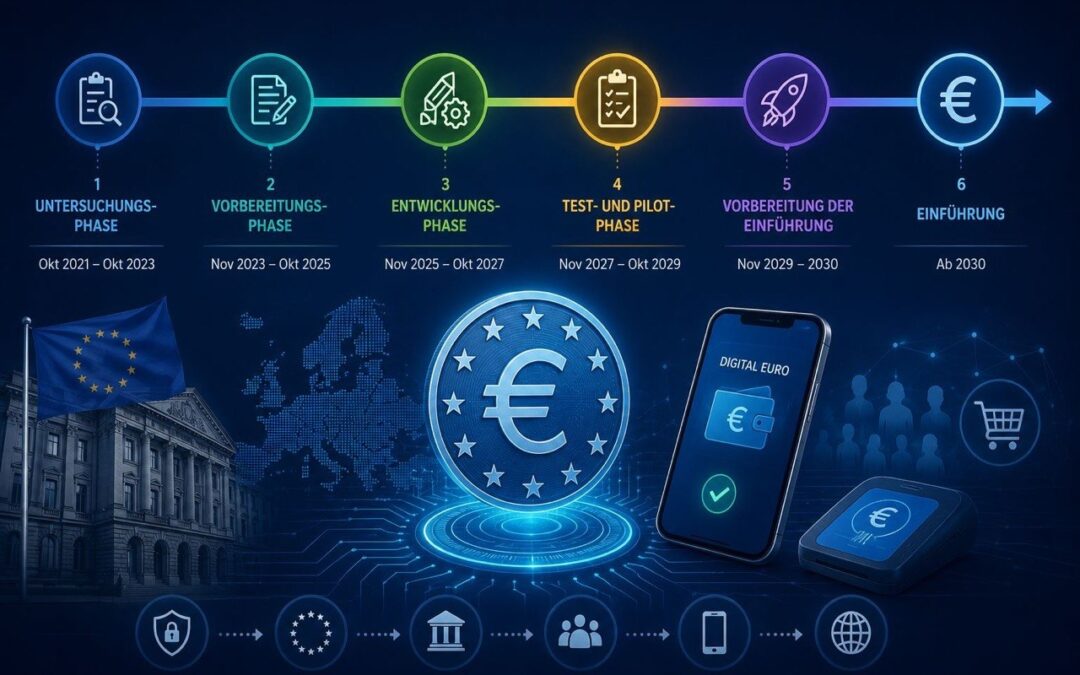
Digitaler Euro Zeitplan: Pilot 2027, Ausgabe nicht vor 2029

Selbst wenn die Verhandlungen wie geplant Ende 2026 abgeschlossen werden, folgt keine sofortige Ausgabe. Vorgesehen ist zunächst eine zwölfmonatige Testphase ab 2027, in der die EZB die Technik unter realen Bedingungen mit Dienstleistern und Händlern prüft. Eine mögliche Ausgabe an Verbraucher gilt frühestens für 2029 als realistisch.

Die endgültige Entscheidung über die Ausgabe trifft am Ende die EZB, und zwar erst nach Verabschiedung der Verordnung. Bis dahin existiert ein Rechtsrahmen in Arbeit, aber kein ausgabefertiges Zahlungsmittel. Wer die einzelnen Stufen auseinanderhält, sieht, dass zwischen heutigem Votum und erster Zahlung noch mehrere Jahre und mehrere Hürden liegen.

Unabhängig vom Ausgang bleibt der digitale Euro ein zentral verwaltetes Geld, dessen Regeln, Haltegrenzen und Menge politisch festgelegt und später veränderbar sind. Genau hier liegt der Unterschied zu einem Geld, dessen Angebot programmatisch auf 21 Mio. Einheiten begrenzt ist und sich keiner nachtraeglichen Anpassung beugt. Wessen Wert von einer festen Knappheit statt von einer politischen Entscheidung abhaengt, folgt einer anderen Logik als jede Form von Zentralbankgeld.

Wir berichteten über die politischen Weichenstellungen beim digitalen Euro im Jahr 2026.