Binance MiCA Sperre: Millionen EU-Nutzer verlieren Zugang zur größten Börse

Binance MiCA Sperre: Millionen EU-Nutzer verlieren Zugang zur größten Börse

Binance hat es nicht geschafft, bis zum 1. Juli 2026 eine MiCA-Lizenz zu erhalten. Die weltgrößte Krypto-Börse setzt zentrale Dienste für EU-Kunden aus, während nur rund 210 von über 3.000 Firmen die Zulassung bestanden haben.

Seit dem 1. Juli 2026 gilt die MiCA-Verordnung ohne Übergangsfrist in der gesamten EU. Binance, die weltgrößte Krypto-Börse, hat keine Lizenz erhalten und muss zentrale Dienste für EU-Kunden einstellen. Millionen Nutzer in Frankreich, Italien, Spanien und Polen sind direkt betroffen.

Was ab dem 1. Juli für EU-Nutzer konkret wegfällt

Binance stoppt für EU-Kunden neue Spot-Orders, Einzahlungen, Neuregistrierungen sowie Earn- und Staking-Produkte. Bestehende Guthaben bleiben nach Unternehmensangaben zugänglich, Auszahlungen sollen weiterhin funktionieren. Es handelt sich damit um eine Aussetzung regulierter Dienste, nicht um eine Beschlagnahmung von Kundenvermögen.

Die ESMA hatte bereits am 23. Juni klargestellt, dass unlizenzierte Anbieter unverzüglich mit einem geordneten Rückzug aus der EU beginnen müssen. Nutzer nicht autorisierter Plattformen verlieren ab diesem Zeitpunkt den gesetzlichen MiCA-Schutz.

Nur 210 von über 3.000 Firmen bestehen den MiCA-Test

Von mehr als 3.000 Krypto-Unternehmen, die zuvor unter nationalen Registrierungen in der EU tätig waren, erhielten bis zum Stichtag nur rund 210 die vollständige MiCA-Zulassung. Das entspricht einer Erfolgsquote von etwa 7 Prozent. Coinbase, Kraken, OKX und Crypto.com zählen zu den Unternehmen, die ihre Lizenz sichern konnten und nun EU-weit passportieren dürfen.

Binance hatte auf Griechenland als Einstiegspunkt gesetzt, zog den Antrag am 24. Juni jedoch zurück, nachdem sich eine Ablehnung abzeichnete. Berichten zufolge ging es nicht um formale Mängel, sondern um den Fit-and-proper-Test für Eigentümer und Management, konkret um frühere Sanktionen und die Rolle von Mitgründer Changpeng Zhao.

Wie Coinbase, Kraken und OKX die Lizenz sicherten

Die Diskrepanz zwischen Binance und seinen lizenzierten Wettbewerbern zeigt: MiCA zielt nicht allein auf Handelsvolumen oder Infrastruktur, sondern auch auf Governance-Standards und die persönliche Eignung der Verantwortlichen. Binance kündigte an, die Zulassung nun über einen anderen Mitgliedstaat zu suchen, Berichten zufolge Frankreich. Eine Genehmigung dürfte aber frühestens nach dem 1. Juli erfolgen, die Sperre bleibt zunächst bestehen.

Der Fall zeigt exemplarisch, wovon der Zugang zu zentralisierten Kryptobörsen strukturell abhängt: nicht von der Größe oder dem Angebot eines Anbieters, sondern von der Zustimmung einer Aufsichtsbehörde. Wer Vermögenswerte auf einer zentralen Plattform hält, hält sie unter dem Vorbehalt, dass ein Regulierer diesen Zugang jederzeit einschränken kann.

Genau diese Abhängigkeit entfällt bei Bitcoin in Selbstverwahrung. Ein privater Schlüssel unterliegt keiner Lizenzpflicht und keiner Zulassungsprüfung durch eine nationale Behörde. Die MiCA-Sperre von Binance illustriert damit konkret den Unterschied zwischen einem regulierungsabhängigen Zugangsrecht und einem Eigentum, das keine Erlaubnis benötigt.

Wir berichteten über die EZB-Untersuchung zur tatsächlichen Zentralisierung großer DeFi-Protokolle im Kontext der MiCA-Ausnahmeregelung.

Hyperscale Data Bitcoin: 49 BTC Zukauf bringt Treasury auf 780 BTC

Hyperscale Data Bitcoin: 49 BTC Zukauf bringt Treasury auf 780 BTC

Hyperscale Data hat über seine Tochter Ault Capital Group rund 49,25 Bitcoin am offenen Markt zugekauft. Der Gesamtbestand des Unternehmens steigt damit auf 780,48 BTC im Wert von etwa 46,9 Mio. US-Dollar.

Hyperscale Data (NYSE American: GPUS) hat zwischen dem 21. und 29. Juni 2026 rund 49,249 Bitcoin am offenen Markt zugekauft. Der Gesamtbestand des Unternehmens steigt damit auf 780,4838 BTC, verteilt auf die beiden Tochtergesellschaften Sentinum und Ault Capital Group. Der Kauf ist Teil einer kontinuierlichen Treasury-Strategie, die das Unternehmen seit Anfang 2026 verfolgt.

Wie ACG die 49 Bitcoin zwischen dem 21. und 29. Juni akkumulierte

Ault Capital Group, kurz ACG, kaufte die 49,249 BTC direkt am offenen Markt. Zum Bitcoin-Schlusskurs von 60.138 US-Dollar am 29. Juni entspricht das einem Wert von rund 2,9 Mio. US-Dollar für diesen einzelnen Zukauf.

Wichtig für die Einordnung: Diese 2,9 Mio. Dollar beziffern nur die jüngste Tranche, nicht den Gesamtbestand. Der kombinierte Bitcoin-Bestand beider Tochtergesellschaften lag zum 29. Juni bei einem Marktwert von etwa 46,9 Mio. US-Dollar.

Sentinum und ACG: Die zwei Treasury-Motoren des Unternehmens

Hyperscale Data verfolgt eine zweigleisige Strategie zur Bitcoin-Akkumulation. Sentinum betreibt das unternehmenseigene Mining-Rechenzentrum in Michigan und generiert Bitcoin direkt aus dem Betrieb. ACG ergänzt diesen Bestand durch gezielte Käufe am offenen Markt, wenn die Bedingungen dafür passend erscheinen.

Der Bestand ist damit über die vergangenen Monate stetig gewachsen: von rund 617 BTC im März 2026 auf nun 780 BTC Ende Juni. Das Unternehmen hat sich öffentlich das Ziel gesetzt, eine Bitcoin-Treasury im Wert von 100 Mio. US-Dollar aufzubauen, aktuell liegt es bei knapp der Hälfte dieses Ziels.

Gesamtbestand von 780 BTC erreicht Marktwert von 46,9 Mio. Dollar

Neben Bitcoin hält Hyperscale Data auch Cash, Restricted Cash und 10.000 Unzen .999-Silber. In Summe beliefen sich diese Bestände zum 29. Juni auf rund 106,7 Mio. US-Dollar, was laut Unternehmensangaben etwa 117 Prozent der aktuellen Marktkapitalisierung der GPUS-Aktie entspricht.

Executive Chairman Milton Ault III bezeichnete die Marktreaktion als von den Fakten entkoppelt. Historisch hat die Aktie allerdings uneinheitlich auf Treasury-Meldungen reagiert, teils auch mit deutlichen Kursverlusten trotz wachsender Bitcoin-Bestände, unter anderem wegen Verwässerungsrisiken durch laufende Aktienausgabeprogramme.

Der Fall zeigt ein wiederkehrendes Muster kleinerer börsennotierter Bitcoin-Halter: Der Markt bewertet nicht allein die Bitcoin-Bestände, sondern gewichtet operative Risiken und Kapitalstruktur mit ein. Ein Unternehmen kann Bitcoin akkumulieren und trotzdem an der Börse abgestraft werden, wenn Anleger dem übrigen Geschäftsmodell misstrauen.

Das ändert nichts an der grundsätzlichen Anreizlogik hinter solchen Käufen. Wer als Unternehmen Cashflow in ein Gut mit fixem Angebot statt in eine beliebig vermehrbare Währung umschichtet, verringert die eigene Abhängigkeit von künftiger Geldentwertung. Diese Überlegung bleibt unabhängig davon bestehen, ob der Aktienkurs kurzfristig mitzieht oder nicht.

Wir berichteten über die Anerkennung von Bitcoin-Treasury-Firmen als eigene Aktienkategorie durch die Investmentbank TD Cowen.

Open USD Stablecoin: 140 Konzerne greifen Circles Milliardengeschäft an

Open USD Stablecoin: 140 Konzerne greifen Circles Milliardengeschäft an

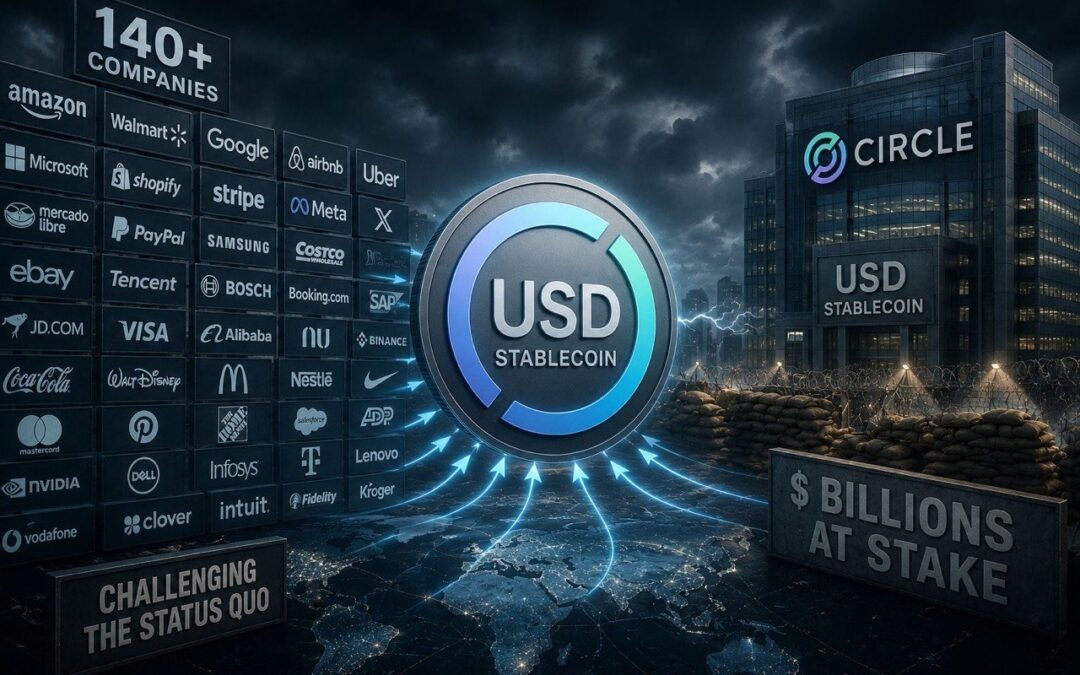
Über 140 Konzerne wie Visa, Mastercard und Coinbase haben mit Open USD einen Stablecoin angekündigt, der Circles Geschäftsmodell direkt angreift. Die Circle-Aktie brach daraufhin zweistellig ein.


Warum 140 Konzerne plötzlich an einem Tisch sitzen

Ein Konsortium aus mehr als 140 Unternehmen hat am 30. Juni 2026 den Open USD Stablecoin vorgestellt, kurz OUSD. Getragen wird das Projekt von der neuen Organisation Open Standard, an der sich Visa, Mastercard, Stripe, BlackRock, Google, Samsung, Coinbase und Ripple beteiligen.

Das bisherige Stablecoin-Modell folgt einer einfachen Logik: Ein Emittent wie Circle nimmt Dollar entgegen, gibt dafür USDC aus, kauft davon US-Staatsanleihen und behält die Zinserträge. Bei rund 73 Mrd. US-Dollar USDC im Umlauf ist das ein Milliardengeschäft für einen einzigen Emittenten.

Open USD dreht dieses Prinzip um: Fast alle Reserve-Erträge sollen nach kleiner Verwaltungsgebühr an die Partnerfirmen fließen statt an einen zentralen Emittenten. Gründungs-CEO Zach Abrams erklärte, Unternehmen benötigten für den Einsatz im großen Maßstab ein offenes, kostengünstiges System.

Wer bei Open USD wirklich die Kontrolle behält

Open USD wird ohne Gebühren für Ausgabe und Rücknahme angeboten, zusätzlich entfallen Volumenlimits. Ein Vorstand aus Partnervertretern trifft strategische Entscheidungen statt eines einzelnen Unternehmens. Das unterscheidet das Modell fundamental von USDC und USDT, wo ein Emittent allein über Reserven und Rücknahme bestimmt.

Bemerkenswert ist die Rückkehr von Coinbase in ein Konsortialmodell: 2018 Mitgründer des inzwischen aufgelösten Centre Consortium mit Circle, jetzt Partner bei Open USD. Auch Ripple ist dabei, obwohl RLUSD in denselben Zahlungsmärkten konkurriert.

Ein Investmentanalyst von Dragonfly bezeichnete die Partnerliste als echte Bedrohung für Circles Geschäft, warnte jedoch, dass Konsortien schwierig zu steuern seien und leicht zerbrechen, weil sich die Anreize von 140 Firmen selten vollständig decken.

Visa, Mastercard und Google als neue Stablecoin-Architekten

Die Marktreaktion war unmittelbar: Die Circle-Aktie brach am Ankündigungstag um über 17 Prozent ein, da mehrere neue Partner wie BlackRock zugleich zu Circles Kernpartnern zählen. Open USD ist bislang nur angekündigt, nicht implementiert. Ein festes Startdatum über 2026 hinaus gibt es nicht, der Start erfolgt zunächst nativ auf Solana.

Circle, Tether und PayPal, die drei größten Dollar-Stablecoin-Emittenten, sind nicht Teil des Konsortiums. Zur Einordnung: Paxos startete 2024 mit dem Global Dollar Network ein ähnliches Modell, das bislang nur auf rund 3 Mrd. US-Dollar Marktvolumen kam, verglichen mit Circles 73 Mrd.

Ein Stablecoin bleibt an den US-Dollar gekoppelt und unterliegt dessen Geldpolitik, unabhängig von seiner Governance. Auch ein geteiltes Reserve-Modell ändert nichts an der Anreizstruktur: Mehr Token-Menge bedeutet mehr Erträge für die Konzerne, unabhängig vom Nutzen für Endnutzer. Bitcoin kennt dagegen keinen Emittenten und keine Behörde, die Ausgabe oder Reserven kontrolliert. Die Obergrenze von 21 Mio. Einheiten lässt sich von keinem Konsortium verändern.

Wir berichteten darüber, wie die FDIC mit dem GENIUS Act bereits den regulatorischen Rahmen für Bank-Stablecoins in den USA festgezurrt hat.


CBDC Stablecoin Unterschied: Warum kein digitaler Dollar nicht mehr Geldfreiheit heisst

CBDC Stablecoin Unterschied: Warum kein digitaler Dollar nicht mehr Geldfreiheit heisst

Das US-Verbot stoppt den staatlichen digitalen Dollar, laesst private Stablecoins aber zu. Wer den CBDC Stablecoin Unterschied versteht, sieht, was sich wirklich aendert.

Der CBDC Stablecoin Unterschied beginnt bei der Frage der Ausgabe

Der CBDC Stablecoin Unterschied wird oft an der Technik festgemacht, doch das fuehrt in die Irre. Beide laufen als digitale Token, beide bewegen sich nahezu in Echtzeit. Die eigentliche Trennlinie liegt bei der Frage, wer das Geld herausgibt.

Ein zentrales Digitalgeld der Notenbank, kurz CBDC, wird direkt vom Staat ausgegeben. Ein Stablecoin stammt dagegen von einem privaten Unternehmen, das ihn mit Reserven deckt. Genau an dieser Stelle setzt das US-Verbot an, und genau hier zeigt sich, warum es weniger veraendert als sein Name vermuten laesst.

Das US-Verbot trifft nur das zentrale Digitalgeld der Notenbank

Das Gesetz untersagt der Federal Reserve, einen digitalen Dollar auszugeben. Private Stablecoins wie die grossen Dollar-Token sind davon ausdruecklich ausgenommen. Der CBDC Stablecoin Unterschied entscheidet also darueber, was verboten ist und was weiterlaeuft.

In der Praxis bedeutet das einen Tausch des Emittenten, nicht den Verzicht auf digitales Dollar-Geld. An die Stelle der Notenbank treten private Herausgeber, deren Token ihre Deckung im selben Fiatgeld halten. Auf Dollar lautende Stablecoins kommen bereits auf eine Marktkapitalisierung von rund 317 Mrd. US-Dollar.

Auch ein privater Emittent kann Adressen sperren oder Guthaben einfrieren, wenn Behoerden es anordnen. Die Faehigkeit zum Eingriff verschwindet mit dem Verbot also nicht, sie wechselt nur den Traeger. Wie die Notenbank-Variante anderswo vorbereitet wird, zeigt das Projekt zum digitalen Euro, das die Europaeische Zentralbank auf ihrer offiziellen Projektseite dokumentiert.

Zentrales Digitalgeld behaelt die Kontrolle ueber die Geldmenge

Damit bleibt der entscheidende Punkt bestehen, egal ob staatlich oder privat. Eine zentrale Stelle bestimmt, wie viele Einheiten existieren, und kann diese Menge nach Ermessen ausweiten. Ein Token, der an den US-Dollar gebunden ist, erbt dessen langfristigen Kaufkraftverlust unmittelbar.

Hier liegt die Grenze des CBDC Stablecoin Unterschieds. Beide Formen sind Anspruchsscheine auf Fiatgeld, dessen Angebot politisch steuerbar bleibt. Der Wegfall des staatlichen digitalen Dollars verschiebt die Zustaendigkeit, nicht das zugrunde liegende Geldsystem.

Eine andere Kategorie betritt nur, wer das Ausgaberecht ganz aus menschlicher Hand nimmt. Eine Geldform mit einem fest auf 21 Mio. Einheiten begrenzten Angebot kann von keiner Notenbank und keinem Unternehmen verwaessert werden. Knappheit, die nicht verhandelbar ist, ist der eigentliche Unterschied, den weder CBDC noch Stablecoin bieten.

Wir berichteten ueber das CBDC Verbot im US-Senat im Detail.

Die Innovation hinter Bitcoin: Wie das Double-Spending-Problem gelöst wurde

Die Innovation hinter Bitcoin: Wie das Double-Spending-Problem gelöst wurde

Die Innovation hinter Bitcoin liegt nicht in einer einzelnen Erfindung, sondern in der Zusammenführung bekannter Bausteine zu einem funktionierenden Geldsystem. Erst die Lösung des Double-Spending-Problems ohne zentrale Instanz machte digitales Bargeld möglich. Dieser Artikel ordnet die Neuerung in den Rahmen der Österreichischen Schule ein.

Die Innovation hinter Bitcoin als Synthese bestehender Ideen

Die Innovation hinter Bitcoin wird oft auf eine einzelne Erfindung reduziert, doch das trifft den Kern nicht. Keiner der zentralen Bausteine war im Jahr 2008 wirklich neu. Kryptografische Signaturen, Rechennachweise und verkettete Zeitstempel gab es in Forschung und Praxis bereits.

Die Neuerung bestand darin, diese bekannten Verfahren so zu verbinden, dass zum ersten Mal digitales Bargeld ohne vertrauenswürdige dritte Partei entstand. Was fehlte, war die Zusammenführung zu einer stimmigen Ordnung. Genau diese Synthese ist die eigentliche Innovation hinter Bitcoin.

Das Double-Spending-Problem digitaler Werte

Digitale Daten lassen sich beliebig kopieren. Eine Datei, die einen Geldbetrag darstellen soll, ließe sich damit mehrfach ausgeben. Dieses Grundproblem trägt den Namen Double-Spending-Problem und war lange das Haupthindernis für digitales Geld.

Frühere Systeme lösten es, indem eine zentrale Stelle jede Zahlung prüfte und Doppelausgaben ausschloss. Damit blieb die Kontrolle bei einem Betreiber, der Konten sperren oder neue Einheiten schaffen konnte. Die technische Grundlage der Alternative beschreibt das Bitcoin-Whitepaper https://bitcoin.org/bitcoin.pdf im Detail. Bitcoin löste das Double-Spending-Problem ohne solche Instanz, indem sich alle Teilnehmer auf eine gemeinsame und überprüfbare Reihenfolge der Zahlungen einigen.

Von den Vorläufern zum dezentralen Konsens

Der Weg zu Bitcoin führte über mehrere Vorläufer. David Chaums DigiCash bot in den 1990er Jahren anonyme Zahlungen, blieb aber zentral von einem Unternehmen kontrolliert und scheiterte wirtschaftlich. Adam Backs Hashcash führte Proof-of-Work ein, also Rechenaufwand, der ursprünglich gegen E-Mail-Spam gedacht war.

Wei Dais b-money und Nick Szabos Bit Gold entwarfen Ende der 1990er Jahre dezentrale Geldsysteme, lösten die Einigung über die richtige Reihenfolge der Zahlungen aber nicht vollständig. Satoshi Nakamoto nannte b-money und Hashcash im Whitepaper ausdrücklich. Die entscheidende Neuerung war der dezentrale Konsens: Nicht eine Zentrale, sondern das Netzwerk selbst bestätigt über Proof-of-Work die gültige Kette.

Die Innovation hinter Bitcoin lässt sich mit der Österreichischen Schule einordnen. Eine Ordnung entsteht hier nicht durch Befehl, sondern durch das abgestimmte Handeln vieler Teilnehmer, ein Gedanke, den Friedrich August von Hayek als spontane Ordnung beschrieb. Der dezentrale Konsens verhindert Doppelausgaben, ohne dass eine einzelne Stelle die Regeln nachträglich ändern kann. Die Teilnehmer folgen den Regeln, weil ehrliches Mitwirken sich mehr lohnt als ein Angriff, ein Anreizsystem tritt an die Stelle einer Aufsicht.

Damit verbindet sich die technische Lösung mit einer Geldeigenschaft: Das Angebot ist auf 21 Mio. Einheiten begrenzt und nicht beliebig vermehrbar, was Saifedean Ammous unter dem Begriff Hard Money fasst. Offen bleibt die Trennung von Theorie und gesicherter Praxis. Satoshis Identität ist unbekannt, und die Deutung von Preisschwankungen als Information ist eine Denkfigur, kein bewiesenes Faktum. Die nächste Präsentation vertieft genau diese Fragen.

Im vorherigen Bildungsartikel haben wir die Grundgedanken der Österreichischen Schule erklärt.