Bitcoin RSI Kaufsignal: Weekly RSI fällt zum dritten Mal in der Geschichte unter 30

Bitcoin RSI Kaufsignal: Weekly RSI fällt zum dritten Mal in der Geschichte unter 30

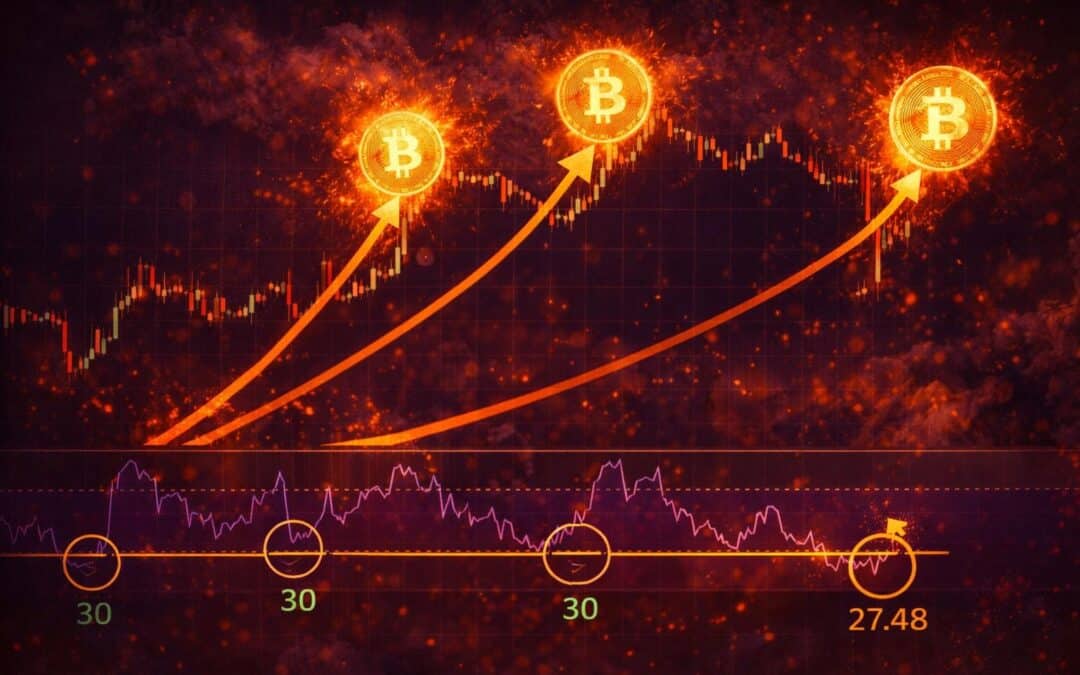
Bitcoins Weekly RSI fiel Anfang März 2026 auf 27,48. Das ist erst das dritte Mal in der gesamten Handelsgeschichte, dass dieser Indikator auf dem Wochen-Chart unter die 30er-Schwelle gefallen ist. Die beiden vorherigen Readings markierten langfristige Zyklenböden, auf die Rallyes von 1.700 bis 9.900 % folgten.

Wie der RSI-Chart Januar 2015, Dezember 2018 und März 2026 als einzige drei Readings unter 30 markiert

Der Relative Strength Index misst die Geschwindigkeit und Stärke von Preisbewegungen auf einer Skala von 0 bis 100. Ein Wert unter 30 signalisiert, dass ein Asset überverkauft ist, also dass der Verkaufsdruck im Verhältnis zur jüngsten Preisentwicklung extrem hoch war.

Im Januar 2015 fiel Bitcoins Weekly RSI unter 30, als BTC bei rund 200 US-Dollar handelte. Im Dezember 2018 wiederholte sich das Reading bei etwa 3.500 US-Dollar. Beide Male folgten mehrjährige Aufwärtstrends.

Dabei warnen Analysten wie CoinDesks Omkar Godbole gleichzeitig, dass Oversold-Readings in breiteren Bärenmärkten wie 2022 historisch nur moderate Bounces produzierten und kein garantiertes Kaufsignal darstellen.

Der aktuelle Tages-RSI hat sich mittlerweile auf rund 52 erholt, was auf eine laufende Stabilisierung hindeutet, während der Weekly RSI gerade erst dreht. Der Fear and Greed Index stieg im selben Zeitraum von 11 auf 37, ein deutlicher Stimmungswechsel, der die Erholung aus der Extremzone bestätigt.

Was der Capital Allocation Tracker von Coinvo Trading mit drei Kaufsignalen anzeigt

Krypto-Analyst Coinvo Trading veröffentlichte am 25. März einen Chart seines Capital Allocation Trackers, der drei gleichzeitige Kaufsignale auf dem Relative-Strength-Indikator anzeigt und damit ein historisches Novum dokumentiert. Laut dem Analysten waren bisher maximal zwei gleichzeitige Signale aufgetreten.

Der Indikator deutet auf einen möglichen Peak im Bereich von 80.000 bis 88.000 US-Dollar hin. Dabei ist wichtig zu betonen, dass der Capital Allocation Tracker ein proprietäres Tool ohne öffentlich verifizierbare Methodik ist.

Das Bitcoin RSI Kaufsignal auf Standard-Indikatoren bestätigt allerdings die Grundrichtung: BTC kommt aus einem historisch seltenen Oversold-Bereich, während gleichzeitig Whale-Wallets in den letzten 30 Tagen 270.000 BTC netto gekauft haben, der stärkste 30-Tage-Kaufblock seit über 13 Jahren.

Exchange-Reserven sind auf 2,31 Mio. BTC gefallen, den niedrigsten Stand seit April 2018. ETF-Zuflüsse waren in drei aufeinanderfolgenden Wochen positiv, zuletzt 340 Mio. US-Dollar. Die Daten zeigen eine klare Divergenz: Retail kapituliert, während institutionelles und langfristiges Kapital akkumuliert.

Warum der Chart nach dem RSI-Tief von 2015 eine 9.900-Prozent-Rallye dokumentiert

Nach dem Weekly-RSI-Tief im Januar 2015 stieg Bitcoin von rund 200 US-Dollar auf ein Allzeithoch von knapp 20.000 US-Dollar im Dezember 2017. Das entspricht einem Anstieg von etwa 9.900 %. Nach dem zweiten RSI-Tief im Dezember 2018 stieg Bitcoin von 3.500 auf 69.000 US-Dollar, ein Plus von rund 1.700 %.

Der Bitcoin RSI Zyklusboden markierte beide Male nicht den exakten Tiefpunkt, aber die Akkumulationszone, in der langfristiges Kapital einstieg. Dabei unterscheidet sich das aktuelle Reading strukturell von den vorherigen: 2015 existierten keine Spot-ETFs, keine Corporate Treasuries mit sechsstelligen BTC-Beständen und keine regulierte institutionelle Infrastruktur. Strategy hält 762.099 BTC, Spot-ETFs absorbieren wöchentlich dreistellige Millionenbeträge, und Exchange-Reserven sinken trotz fallendem Kurs.

Drei Datenpunkte reichen nicht für statistische Gewissheit, und ein Indikator allein ersetzt keine fundamentale Analyse. Doch wer erkennt, dass in einem System unbegrenzter Geldschöpfung das knappste Asset bei maximaler Angst akkumuliert wird, sieht in diesem Muster keine Anomalie, sondern die rationale Konsequenz unterschiedlicher Zeitpräferenzen.

Wir berichteten über den Bitcoin-Gold-RSI als historischen Zyklusboden-Indikator.
US Schuldenwall: Wer Fiat versteht sieht keinen Crash sondern die nächste Verwässerung

US Schuldenwall: Wer Fiat versteht sieht keinen Crash sondern die nächste Verwässerung

Rund 26 % der US-Staatsschulden werden innerhalb der nächsten 12 Monate fällig. Das entspricht einem Refinanzierungsvolumen von etwa 9 bis 10 Bio. US-Dollar. Auf Social Media wird das als drohender Systemkollaps dargestellt. Wer die Mechanik von Fiat-Geldsystemen versteht, erkennt darin keinen Crash, sondern die vorhersehbare Konsequenz unbegrenzter Kreditexpansion.

Wie 26 % fällige Schulden bei 3,75 % Zinsen das Fiat-Dilemma offenlegen

Der US Schuldenwall entsteht, weil das Treasury in den Pandemiejahren massiv auf kurzlaufende Anleihen umgestiegen ist, um niedrige Zinsen zu nutzen. Diese Schulden werden jetzt fällig, aber nicht bei 0 % wie damals, sondern bei einer Fed Funds Rate von 3,75 %.

Das macht die Refinanzierung teurer, aber nicht unmöglich. Denn die meisten Halter dieser Anleihen, darunter Money Market Funds, Versicherungen, ausländische Zentralbanken und die Fed selbst, sind gesetzlich oder operativ verpflichtet, in kurzfristige Treasuries zu reinvestieren, wie die Peter G. Peterson Foundation dokumentiert.

Die Nachfrage trifft also auf das Angebot beim Rollover. Dabei ist das eigentliche Problem nicht die Refinanzierung bestehender Schulden, sondern die neue Nettoverschuldung von rund 578 Mrd. US-Dollar pro Quartal, die zusätzlich aufgenommen werden muss.

Das Treasury hat zwei Optionen: höhere Zinsen akzeptieren und in eine Rezession laufen, oder die Geldmenge ausweiten und die Schulden real entwerten. Historisch wählen Staaten immer die zweite Option.

Dass Bitcoin die Fiat Schuldenspirale als Gegenmodell sichtbar macht, liegt genau hier: Ein System ohne Obergrenze bei der Geldschöpfung wird seine Schulden immer nominal bedienen können, aber der reale Wert jeder Einheit sinkt mit jeder Ausweitung.

Warum Zinslast über 1 Bio. US-Dollar pro Jahr zur neuen Normalität wird

Die Zinskosten der US-Bundesregierung überschreiten 2026 erstmals die Marke von 1 Bio. US-Dollar pro Jahr und machen damit mehr als die Hälfte des jährlichen Defizits aus. Seit 2019 hat die Regierung über 11 Bio. US-Dollar an neuen Schulden aufgenommen, die jetzt zu deutlich höheren Zinsen refinanziert werden müssen.

Dabei lag der durchschnittliche Zinssatz auf alle ausstehenden Treasuries im Februar 2026 bei 3,355 %, gegenüber 1,512 % vor fünf Jahren. Allein die Zinszahlungen auf kurzlaufende Bills, die am empfindlichsten auf Zinsänderungen reagieren, sind von unter 5 Mrd. US-Dollar im Jahr 2021 auf ein Vielfaches gestiegen.

Der US Schuldenwall 2026 verschärft diesen Effekt, weil ein überproportionaler Anteil der Schulden in kurzen Laufzeiten konzentriert ist. Das Treasury versucht, die gewichtete durchschnittliche Laufzeit wieder zu strecken, aber jede Verlängerung bedeutet höhere Kuponzinsen auf längere Zeiträume.

Tatsächlich schiebt die Strategie kürzerer Laufzeiten das Problem nicht auf, sie macht es chronisch. Jeder Rollover-Zyklus wird teurer als der vorherige, solange die Zinsen nicht auf das Niveau der Pandemiejahre zurückkehren.

Warum Schuldenpanik auf Social Media das eigentliche Problem verdeckt

Der virale Alarm über 10 Bio. US-Dollar Refinanzierung suggeriert einen drohenden Zahlungsausfall. Dieser Rahmen ist irreführend. Die USA können ihre Schulden nominal immer bedienen, weil der Emittent der Währung identisch ist mit dem Schuldner.

Kein Staat, der in seiner eigenen Währung verschuldet ist, geht technisch bankrott, er inflationiert.

Genau das ist der Punkt, den die Panik-Narrative verfehlen: Das System bricht nicht zusammen, es funktioniert exakt wie konstruiert. Jede Schuld wird bedient, jede Anleihe wird zurückgezahlt, aber die Kaufkraft jeder Einheit sinkt mit jedem Zyklus.

Dass die Fiat Schuldenspirale Bitcoin als strukturelle Antwort positioniert, liegt nicht im Versprechen höherer Rendite, sondern in der Abwesenheit von Verwässerung. Ein Geldsystem, das seine Regeln nicht nach politischen Zyklen anpasst, sondern auf mathematischer Endlichkeit basiert, entzieht sich der Logik endloser Schuldenrefinanzierung.

Wer versteht, dass die Kosten unbegrenzter Geldschöpfung nicht im Zusammenbruch liegen sondern im schleichenden Verlust realer Kaufkraft, erkennt in einem Asset mit fixem Angebot von 21 Mio. Einheiten nicht Spekulation, sondern rationale Selbstverteidigung.

Wir berichteten über den Unterschied zwischen offizieller Inflationsmessung und realer Kaufkraftentwertung.

Bitcoin Chain Split nach Difficulty-Anpassung: Foundry gewinnt Block-Rennen, Blockchain heilt sich selbst

Bitcoin Chain Split nach Difficulty-Anpassung: Foundry gewinnt Block-Rennen, Blockchain heilt sich selbst

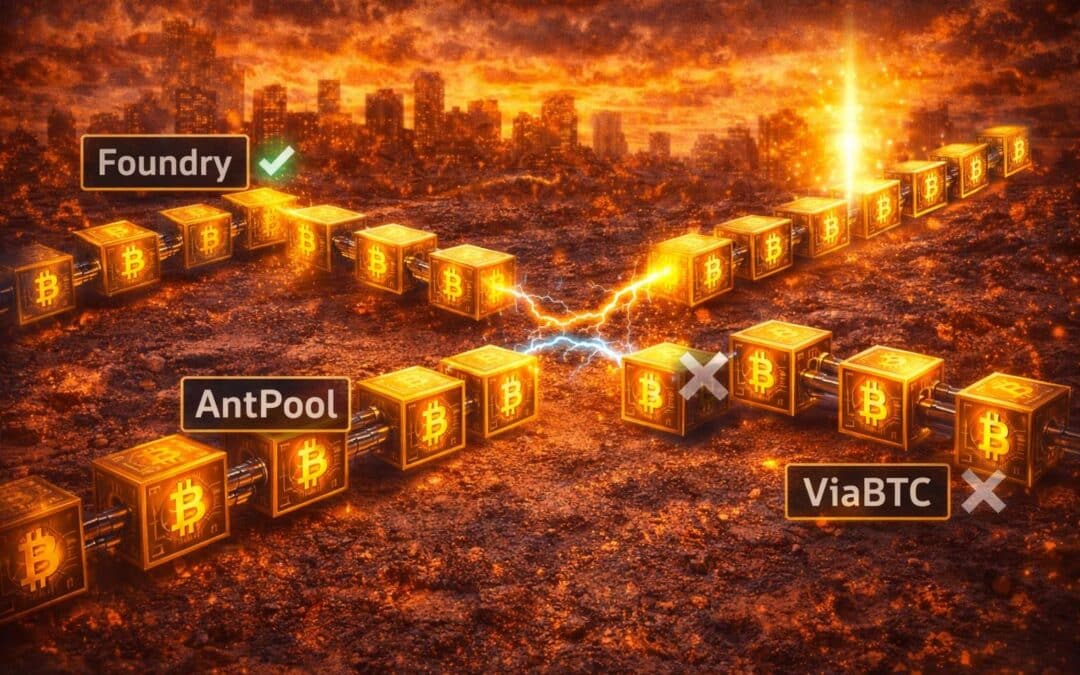
Das Bitcoin-Netzwerk erlebte am 23. März 2026 bei Blockhöhe 941.880 einen seltenen Two-Block-Chain-Split. Mining-Pools Foundry USA, AntPool und ViaBTC produzierten gleichzeitig konkurrierende Blöcke, bevor das Netzwerk den Konflikt innerhalb von Minuten automatisch auflöste.

Wie AntPool und Foundry innerhalb von 12 Sekunden konkurrierende Blöcke fanden

Der Bitcoin Chain Split begann um 15:49 UTC, als AntPool und Foundry USA bei Blockhöhe 941.881 innerhalb von 12 Sekunden jeweils einen gültigen Block fanden. AntPool produzierte seinen Block um 15:49:35, Foundry folgte um 15:49:47.

Beide Blöcke waren nach den Regeln des Bitcoin Konsensus Mechanismus gültig, und verschiedene Nodes im Netzwerk akzeptierten jeweils eine der beiden Versionen als korrekt. Das zeigt Bitcoin-Researcher b10c in einer Analyse auf X mit der vollständigen Visualisierung des Chain Splits.

ViaBTC erweiterte anschließend die AntPool-Chain mit Block 941.882, während Foundry parallel seine eigene Version von 941.882 minte. Damit existierten zwei konkurrierende Chains mit jeweils zwei Blöcken Tiefe, ein Zustand der deutlich seltener auftritt als ein Single-Block-Fork.

Der zeitliche Abstand von 12 Sekunden liegt weit innerhalb der normalen Blockpropagationszeit und erklärt, warum beide Pools unabhängig voneinander gültige Blöcke produzierten, ohne vom jeweils anderen zu wissen.

Warum Foundry USA mit sieben Blöcken in Folge die Chain durchsetzte

Foundry minte nach dem initialen Split die Blöcke 941.883, 941.884, 941.885 und 941.886, insgesamt sieben Blöcke in Folge von 941.879 bis 941.885. Die Foundry-Chain akkumulierte damit deutlich mehr kumulierten Proof-of-Work als die konkurrierende AntPool-ViaBTC-Chain.

Dabei spielt Foundrys Hashrate-Anteil von rund 32 % eine zentrale Rolle. Bei einem Pool, der fast ein Drittel der gesamten Netzwerkleistung kontrolliert, ist die Wahrscheinlichkeit mehrerer aufeinanderfolgender Blöcke statistisch erhöht, auch ohne koordiniertes Verhalten.

AntPool hält etwa 15,7 %, ViaBTC 7,2 %. Der Bitcoin Chain Split fiel zeitlich mit einem Difficulty-Drop von 7,76 % zusammen, dem zweitgrößten negativen Adjustment 2026. Die Hashrate ist auf rund 920 EH/s zurückgegangen, weil Bitcoin bei 71.000 US-Dollar deutlich unter den geschätzten Produktionskosten von 88.000 US-Dollar liegt. Kleinere und mittelgroße Miner verlassen den Markt, was die verbleibende Hashrate in weniger Pools konzentriert und die Wahrscheinlichkeit solcher Events erhöht.

Wie die Longest-Chain-Regel den Konflikt ohne menschlichen Eingriff löst

Der Bitcoin Konsensus Mechanismus folgt einer einzigen Regel: Die Chain mit dem meisten kumulierten Proof-of-Work gilt als kanonisch. Sobald Foundrys Branch die konkurrierende Chain überholte, reorganisierten alle Nodes automatisch auf die längere Chain. Die von AntPool und ViaBTC geminteten Blöcke wurden zu Stale Blocks, ihre Transaktionen kehrten in den Mempool zurück und wurden in späteren Blöcken erneut verarbeitet.

Kein Double-Spend, kein Exploit, kein Datenverlust. Dabei zeigt der Bitcoin Chain Split exakt das, was das Protokoll seit 17 Jahren ohne Unterbrechung leistet: Konflikte zwischen konkurrierenden Teilnehmern werden mechanisch aufgelöst, ohne Autorität, ohne Abstimmung, ohne Eingriff.

Ein System, das keine zentrale Instanz braucht um Ordnung herzustellen, sondern Ordnung aus dem Wettbewerb selbst erzeugt, funktioniert nach einer Logik, die politisch gesteuerte Systeme strukturell nicht abbilden können. Genau darin liegt die Stärke eines Netzwerks mit festen Regeln: Die Teilnehmer handeln im Eigeninteresse, und das Ergebnis ist trotzdem ein stabiler Konsens, weil die Anreize so gesetzt sind, dass Kooperation rational ist.

Wir berichteten über die mechanische Neutralität der Difficulty-Anpassung vom Bitcoin-Netzwerk.

Bitcoin PMI Zyklus zeigt Akkumulationszone: Stimmt die These noch?

Bitcoin PMI Zyklus zeigt Akkumulationszone: Stimmt die These noch?

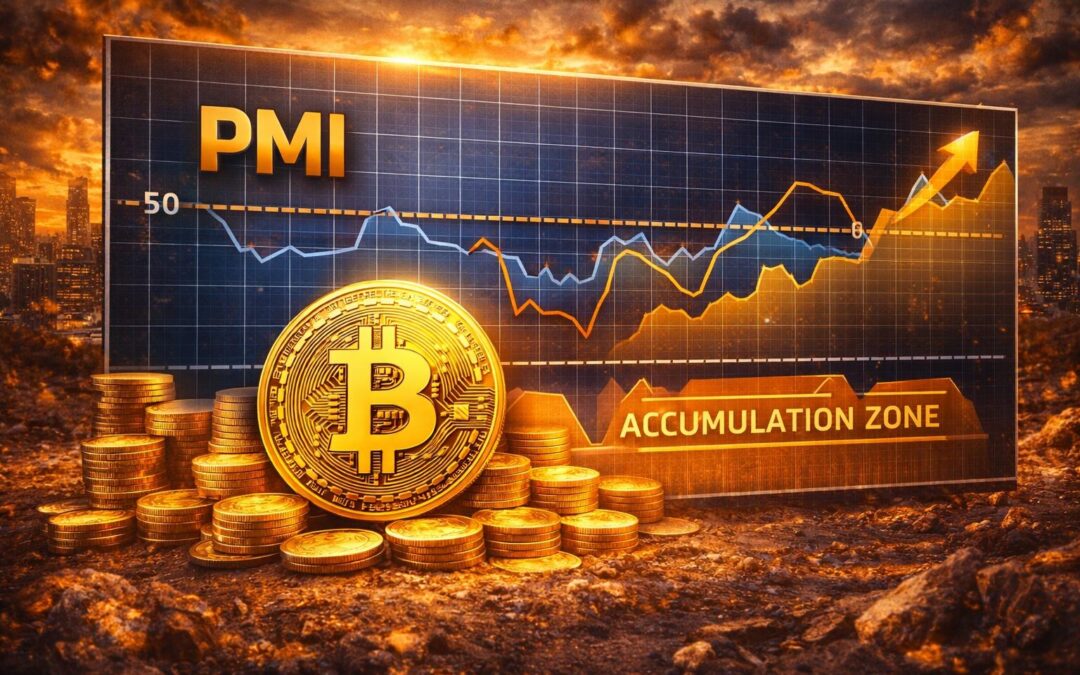
Der ISM Manufacturing PMI liegt seit Januar 2026 über der Expansionsschwelle von 50 Punkten. Krypto-Analyst Cryptotice argumentiert auf X, dass der Bitcoin PMI Zyklus aktuell eine Akkumulationszone signalisiert, wie sie historisch jeden großen Bitcoin-Kaufzeitpunkt markiert hat. Die Datenlage widerspricht Teilen dieser These.

Was der ISM Manufacturing PMI mit Bitcoin-Zyklen zu tun hat

Der ISM Manufacturing PMI misst die Aktivität im US-Industriesektor anhand monatlicher Befragungen von Einkaufsmanagern. Ein Wert über 50 signalisiert Expansion, ein Wert unter 50 Kontraktion. Die These lautet: In Kontraktionsphasen baut sich im Hintergrund Liquidität auf, Risikoassets bilden ihre Tiefs und echte Akkumulation beginnt.

Sobald der PMI in die Expansion dreht, fließt Liquidität in risikobehaftete Anlageklassen, Trends werden überlaufen und informiertes Kapital verkauft in die Stärke. Das zeigt Cryptotice in einer aktuellen Analyse auf X mit historischem Chart und Scale-In/Scale-Out-Zonen.

PMI Bitcoin Chart

Der aktuelle Bitcoin PMI Zyklus zeigt dieses Muster in den vergangenen Zyklen tatsächlich grob: Die Bitcoin-Tiefs von 2015, 2019 und 2022 fielen jeweils in PMI-Kontraktionsphasen. Dabei lag der ISM Manufacturing PMI 26 Monate in Folge unter 50, bevor er im Januar 2026 auf 52,6 sprang und im Februar mit 52,4 bestätigte.

Die Korrelation existiert, aber sie ist grob, nicht exakt, und die Kausalität ist nicht belegt.

Wie Raoul Pal die PMI-Bitcoin-Korrelation populär gemacht hat

Makro-Investor Raoul Pal war der erste, der öffentlich argumentierte, Bitcoin sei kein Halving-Asset, sondern ein Liquiditäts-Asset. Seine zentrale These: Der Bitcoin PMI Zyklus folgt dem Konjunkturzyklus, nicht dem Vier-Jahres-Rhythmus der Blockhalbierungen.

Analysten wie Colin Talks Crypto und Lark Davis haben diese Idee weitergetragen und prognostizieren auf Basis der ISM-Korrelation einen Zyklus-Top erst Mitte 2026 statt Ende 2025. Julien Bittel von Global Macro Investor widerspricht allerdings der Aussagekraft des ISM selbst und bezeichnet ihn als nachlaufenden Indikator. Henrik Zeberg kritisiert den Index als reine Umfrage ohne direkte Prognosekraft.

Tatsächlich zeigt die Streuung der PMI-Werte vor historischen Rezessionen eine Spanne von 42,1 bis 66,2, was die Vorhersagekraft für konkrete Wendepunkte stark einschränkt. Analyst Brett merkt zusätzlich an, dass der ISM eher künftige Fed-Entscheidungen widerspiegelt als direkte Bitcoin-Preisbewegungen.

Warum die Bitcoin Akkumulationszone PMI laut eigener Logik bereits vorbei ist

Die These im X-Post von Cryptotice lautet: PMI kontrahiert, Liquidität baut sich auf, Bitcoin bildet Tiefs, echte Akkumulation beginnt. Doch der PMI liegt seit zwei Monaten über 50 und befindet sich damit laut eigener Logik bereits in der Expansionsphase, nicht mehr in der Akkumulationsphase.

Die Behauptung, man befinde sich noch in der frühen PMI-Phase, widerspricht den aktuellen Daten. Hinzu kommt die Preiskomponente: Der ISM-Preisindex sprang im Februar auf 70,5 Punkte, den höchsten Wert seit Juni 2022, getrieben durch Stahl-, Aluminium- und Zollpreise.

Steigende Inputpreise reduzieren die Wahrscheinlichkeit baldiger Zinssenkungen und damit die Liquiditätserwartung, die der Bitcoin PMI Zyklus als Treiber voraussetzt. Wer den PMI als einziges Signal betrachtet, ignoriert, dass Expansion und Inflationsdruck gleichzeitig auftreten können und sich gegenseitig neutralisieren.

Korrelation ist kein Beweis für Kausalität, und ein Indikator, der drei Zyklen grob passt, liefert keine statistische Gewissheit für den vierten. Wir berichteten über die Debatte um das Ende des klassischen Vier-Jahres-Zyklus.

Strategy Bitcoin Kauf: 1.031 BTC für 76,6 Mio. USD unter 74k USD

Strategy Bitcoin Kauf: 1.031 BTC für 76,6 Mio. USD unter 74k USD

Strategy hat am 23. März 2026 per SEC Form 8-K den Kauf von 1.031 Bitcoin für rund 76,6 Mio. US-Dollar bekanntgegeben. Der Durchschnittspreis lag bei 74.326 US-Dollar pro BTC. Die Gesamtbestände steigen damit auf 762.099 Bitcoin zu einem kumulierten Kaufpreis von 57,69 Mrd. US-Dollar.

Wie Strategy bei 74.326 US-Dollar unter dem eigenen Durchschnitt kauft

Der Strategy Bitcoin Kauf erfolgte in der Woche vom 16. bis 22. März 2026 und wurde vollständig aus dem Verkauf von 509.111 MSTR-Aktien finanziert, die über das bestehende ATM-Programm platziert wurden. Das brachte Nettoerlöse von 76,5 Mio. US-Dollar, die unmittelbar in Bitcoin flossen.

Der Kaufpreis von 74.326 US-Dollar liegt unter dem Gesamtdurchschnitt von 75.694 US-Dollar, was die Cost Basis weiter senkt. Das zeigt Michael Saylor in einer Bestätigung auf X mit den konkreten Zahlen aus dem 8-K Filing.

Parallel dazu hat Strategy ein neues ATM-Programm über 42 Mrd. US-Dollar angekündigt, aufgeteilt in 21 Mrd. US-Dollar MSTR Common Stock und 21 Mrd. US-Dollar STRC Preferred Stock. Zusätzlich wurde ein separates 2,1-Mrd.-Programm für STRK Preferred Stock aufgelegt. Drei neue Sales Agents erweitern das Vertriebsnetz auf insgesamt 19.

Die Saylor Bitcoin Strategie verlagert dabei die Finanzierung zunehmend von STRK zu STRC, was sich in der Erhöhung der autorisierten STRC-Aktien von 70 Mio. auf 282 Mio. widerspiegelt.

Warum Saylor Bitcoin Strategie antizyklisches Verhalten in Zahlen dokumentiert

Strategy kauft seit August 2020 kontinuierlich Bitcoin, unabhängig von Marktphasen. Der aktuelle Kauf erfolgte, während Bitcoin zwischen 68.000 und 70.000 US-Dollar schwankte und der Fear-and-Greed-Index weiterhin im Bereich extremer Angst liegt. Dabei zeigt die Saylor Bitcoin Strategie ein Muster, das sich fundamental vom Retail-Verhalten unterscheidet:

Während kurzfristige Marktteilnehmer bei Kursrückgängen verkaufen, akkumuliert Strategy systematisch. Von 720.737 BTC Anfang März auf jetzt 762.099 BTC dokumentiert allein der März 2026 zwei Käufe im Wert von insgesamt über 280 Mio. US-Dollar.

Das Unternehmen verkauft keinen einzigen Bitcoin. Jeder Kauf entfernt Coins dauerhaft aus dem zirkulierenden Angebot. Die 42 Mrd. US-Dollar neues ATM-Volumen signalisieren, dass diese Strategie nicht nur fortgesetzt, sondern skaliert wird. Strategy denkt nicht in Quartalen, sondern in Zyklen.

Was institutionelle Akkumulation für die monetäre Reife von Bitcoin bedeutet

762.099 Bitcoin unter einem Dach entsprechen rund 3,6 % aller jemals existierenden Coins. Dieses Volumen wird dauerhaft dem handelbaren Angebot entzogen, weil Strategy keine Verkaufsabsicht kommuniziert und die gesamte Unternehmensstruktur auf langfristiges Halten ausgerichtet ist.

Institutionelle Akkumulation dieser Größenordnung verändert die Angebotsstruktur eines Assets mit fixem Maximum von 21 Mio. Einheiten fundamental. Denn je mehr Bitcoin in Portfolios mit niedriger Zeitpräferenz wandern, desto weniger steht für kurzfristige Preisfindung zur Verfügung.

Tatsächlich bestätigt der Strategy Bitcoin Kauf eine Logik, die im Kern monetär ist: Ein Asset mit absoluter Knappheit wird wertvoller, wenn die Nachfragebasis wächst und das verfügbare Angebot schrumpft. Die Saylor Bitcoin Strategie übersetzt diese Eigenschaft in eine Unternehmensbilanz und macht sie quartalsweise messbar.

Ob das Modell langfristig aufgeht, hängt vom Bitcoin-Kurs ab. Aber die Struktur zeigt: Wer Bitcoin als härtestes Geld versteht, handelt danach. Wir berichteten über den 101. Strategy-Kauf bei 67.700 US-Dollar.

Bitcoin Strukturwandel: Warum ein Crash auf 35.000 US-Dollar kein realistisches Basisszenario mehr ist

Bitcoin Strukturwandel: Warum ein Crash auf 35.000 US-Dollar kein realistisches Basisszenario mehr ist

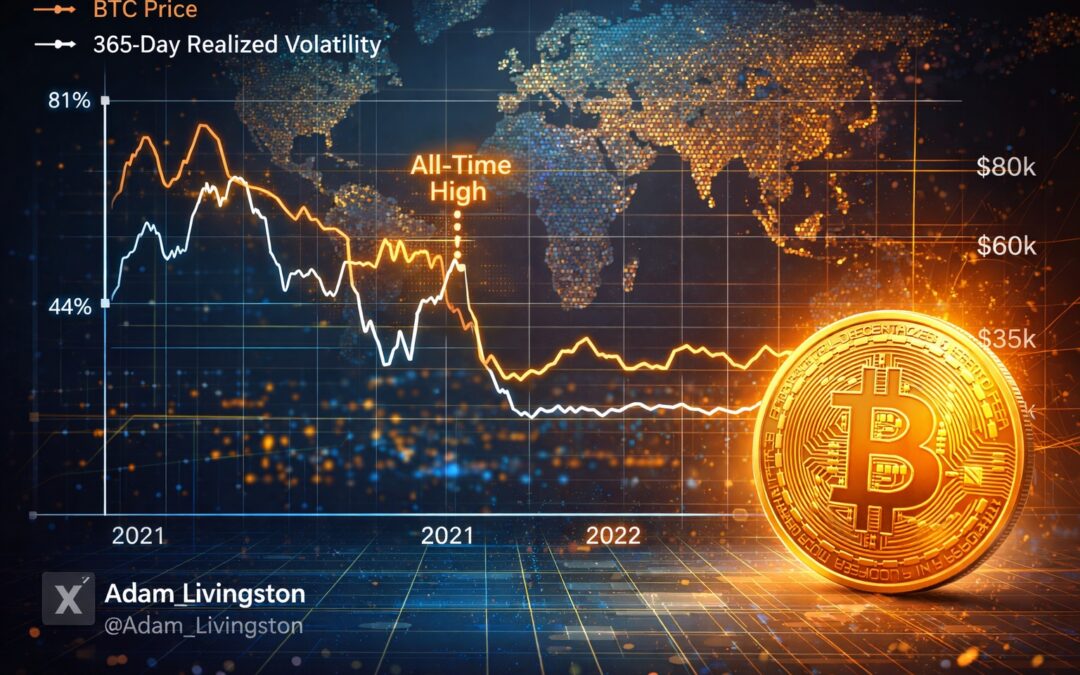
Bitcoins 365-Tage-Realized-Volatility liegt aktuell bei rund 44 %. Im Jahr 2021, auf dem Weg zum damaligen Allzeithoch, betrug sie noch 81 %. Analyst Adam Livingston hat diesen Strukturwandel in einem vielbeachteten X-Post mit Datensatz und Volatilitätschart öffentlich dokumentiert.

Was der Bitcoin Strukturwandel mit der Realized Volatility von 81 % auf 44 % beweist

Ein Asset, das sich in seiner täglichen Schwankungsintensität fast halbiert, ist nicht mehr dasselbe Asset wie zuvor. Die 30-Tage-Rolling-Volatility zeigt seit Januar 2020 einen klar sinkenden Trendkanal, unterbrochen von kurzfristigen Spitzen, aber mit eindeutiger Richtung nach unten.

Dabei ist der aktuelle Zyklus-Drawdown mit rund 53 % vom Allzeithoch bei 126.000 US-Dollar bereits deutlich milder als die 77 % im Zyklus 2021/2022. Denn tiefere Liquidität, breitere Eigentümerstruktur und institutionelles Kapital über Spot-ETFs und Corporate Treasuries dämpfen Preisbewegungen in beide Richtungen messbar.

Bitcoin Rolling Volatility

Das zeigt Adam Livingston in einer aktuellen Analyse auf X mit konkreten Zahlen. Tatsächlich dokumentieren vier Bitcoin-Zyklen dieselbe Richtung: Die maximalen Kursverluste nehmen ab, von minus 87 % im ersten Zyklus über minus 77 % im dritten auf minus 53 % heute. Der Bitcoin Strukturwandel ist keine These, er ist eine Messreihe.

Wie institutionelles Kapital den Bitcoin Strukturwandel messbar beschleunigt hat

Spot-ETFs haben seit Januar 2024 eine völlig neue Käuferschicht in den Markt gebracht. Staatsfonds wie Mubadala akkumulieren systematisch über regulierte Vehikel, Corporate Treasuries wie Strategy halten mittlerweile über 720.000 BTC dauerhaft vom Markt fern. Dieses Kapital reagiert nicht auf Fear-and-Greed-Indizes, sondern auf Quartalsstrategien und langfristige Allokationsmodelle.

Interessanterweise kauften genau diese Akteure im vierten Quartal 2025, als Bitcoin um 23 % fiel und Retail-Investoren kapitulierten. Auch die Upside-Kompression spiegelt diesen Wandel: Von März 2020 bis November 2021 stieg Bitcoin rund 13-fach, vom November-2022-Tief bis zum Oktober-2025-Hoch waren es noch rund 6,9-fach.

Upside und Downside komprimieren symmetrisch. Livingston rechnet das statistisch durch: Ein Crash vom Ausmaß 2022 war im damaligen Volatilitätsregime ein 1,8-Sigma-Ereignis, im heutigen Regime wäre dieselbe Bewegung ein 3,2-Sigma-Ereignis, also um ein Vielfaches unwahrscheinlicher.

Wer heute einen 72-%-Drawdown als Basisszenario modelliert, verwendet das Volatilitätsregime von gestern für den Markt von heute.

Was der Bitcoin Strukturwandel über die neue Risikostruktur des Marktes aussagt

Der Strukturwandel verändert nicht die fundamentale Logik des Netzwerks, sondern bestätigt sie. Ein Asset mit fixem Angebot und wachsender Nachfragebasis wird mit zunehmender Markttiefe stabiler, nicht instabiler. Auch hier fällt auf, dass niedrigere Volatilität kein Verlust an Potenzial ist, sondern Ausdruck von Reife.

Wer kurzfristig verkauft, weil alte Muster ein Worst-Case-Szenario suggerieren, gibt seine Position an Halter ab, die diesen Strukturwandel verstanden haben. Denn wer hartes Geld mit fixem Angebot hält und weiß, dass Extremereignisse im neuen Regime seltener werden, hat weniger Grund, bei kurzfristiger Panik die Überzeugung aufzugeben.

Wir berichteten über die systematische Drawdown-Kompression über vier Bitcoin-Zyklen.