CBDC Verbot USA: Warum die Fed bis 2030 keinen digitalen Dollar ausgeben darf

CBDC Verbot USA: Warum die Fed bis 2030 keinen digitalen Dollar ausgeben darf

Der US-Senat hat ein Verbot des digitalen Zentralbankgeldes durchgewunken, waehrend die EZB den digitalen Euro vorbereitet. Zwei Geldordnungen driften auseinander.

Das CBDC Verbot USA steckt im 21st Century ROAD to Housing Act

Das CBDC Verbot USA nimmt Form an, untergebracht an einer Stelle, an der es kaum jemand vermutet. Die Klausel, die der Federal Reserve die Ausgabe eines digitalen Dollars untersagt, steckt in einem rund 300 Seiten langen Wohnungsbaugesetz. Inhaltlich hat sie mit bezahlbarem Wohnraum nichts zu tun.

Die Einbettung in ein populäres Gesetzespaket war ein kalkulierter Schritt. Als eigenständiges Krypto-Gesetz hätte das Verbot kaum parteiübergreifende Mehrheiten gefunden. Im Verbund mit Wohnungsmarktreformen sicherten sich die Befürworter dagegen breite Unterstützung. Das Verbot folgt auf eine Executive Order vom Januar 2026, die Bundesbehörden bereits die Arbeit an einer staatlichen Digitalwährung untersagt hatte.

CBDC Verbot USA trifft auf den digitalen Euro der EZB

Während Washington dem staatlichen Digitalgeld ausweicht, geht Brüssel den umgekehrten Weg. Die Europäische Zentralbank bereitet den digitalen Euro vor und will laut eigener Planung ab der zweiten Jahreshälfte 2027 ein zwölfmonatiges Pilotprojekt durchführen. Eine mögliche Erstausgabe nennt die Notenbank fuer das Jahr 2029, vorausgesetzt, die EU-Gesetzgeber verabschieden die nötige Verordnung. Das berichtet die Europäische Zentralbank auf ihrer offiziellen Projektseite.

Hinter dem Gegensatz steht eine deutliche Marktasymmetrie. Auf Dollar lautende Stablecoins kommen zusammen auf eine Marktkapitalisierung von rund 317 Mrd. US-Dollar, während auf Euro lautende Token unter einer Mrd. US-Dollar bleiben. Das CBDC Verbot USA nimmt private Stablecoins ausdrücklich aus und verschafft den privaten Dollar-Token damit faktisch das Feld. Die EZB begründet ihr eigenes Projekt mit der Abhängigkeit Europas von ausserhalb des Kontinents betriebener Zahlungsinfrastruktur. Beide Seiten beantworten dieselbe Frage unterschiedlich, nämlich wer die Schienen kontrolliert, über die digitales Geld fliesst.

Das CBDC Verbot USA ist trotz klarer Senatsmehrheit noch kein fertiges Gesetz

Der Senat stimmte dem Paket mit 89 zu 10 Stimmen zu, eine ungewöhnlich breite Mehrheit über Parteigrenzen hinweg. Verbindlich ist damit allerdings noch nichts. Das Repräsentantenhaus muss zustimmen, und dort zeichnen sich Widerstände ab, weil ein Teil der Abgeordneten ein dauerhaftes statt eines bis 2030 befristeten Verbots fordert. Ankündigung und Abstimmung sind das eine, ein in Kraft getretenes Gesetz das andere.

Bemerkenswert bleibt, was das Verbot nicht auflöst. Es schliesst die Tür für den digitalen Dollar als staatliches Kontrollinstrument, ersetzt ihn aber durch privat herausgegebene Token, die ihre Deckung im selben Fiatgeld halten. Wer die Ausgabemenge bestimmt, bleibt in beiden Fällen eine zentrale Stelle. Eine Geldeinheit, deren Menge nach Ermessen ausgeweitet werden kann, trägt das Risiko des Wertverlusts unabhängig davon, ob sie von einer Notenbank oder einem Unternehmen stammt.

Wer eine Geldform sucht, deren Angebot programmatisch auf 21 Mio. Einheiten begrenzt ist und sich nicht politisch ausweiten laesst, landet bei einer anderen Antwort als beim digitalen Dollar oder digitalen Euro.

Wir berichteten über die Senatsabstimmung zum CBDC Verbot im Detail.
Bank of Japan Zinserhöhung: Das Ende der Nullzins-Ära trifft auch Europas Schuldenlast

Bank of Japan Zinserhöhung: Das Ende der Nullzins-Ära trifft auch Europas Schuldenlast

Die Bank of Japan hebt den Leitzins auf den höchsten Stand seit 1995. Die globale Zinswende trifft auf eine weiter wachsende Schuldenlast im Euroraum.

Die Bank of Japan Zinserhöhung vom 16. Juni markiert das vorläufige Ende einer fast zwei Jahrzehnte langen Nullzins-Politik. Die Notenbank hob den Leitzins auf 1,0 Prozent an, den höchsten Stand seit 1995. Der Schritt reiht sich in eine internationale Straffung ein und trifft auf eine im Euroraum weiter wachsende Schuldenlast.

Bank of Japan Zinserhöhung auf höchsten Stand seit 1995

Die Bank of Japan Zinserhöhung um 25 Basispunkte auf 1,0 Prozent war die erste seit Dezember und fiel mit 7 zu 1 Stimmen. Auslöser ist eine Inflation, die durch den Energiepreisschock des Iran-Kriegs angetrieben wurde.

Die Notenbank signalisierte weitere Schritte, weil die Teuerung über ihr Zwei-Prozent-Ziel abzuweichen droht. Damit verlässt das Land die jahrelange Politik extrem niedriger Zinsen, mit der die Schuldenlast des Staates tragbar gehalten wurde.

Notenbanken straffen weltweit gegen importierte Inflation

Japan steht nicht allein. Die Europäische Zentralbank hat in der Vorwoche ebenfalls erhöht, auch in den USA wächst der Druck auf die Federal Reserve. Gemeinsamer Auslöser ist eine importierte Inflation, die über Energiepreise in die Volkswirtschaften gelangt.

Die offizielle Schuldenstatistik dokumentiert die Bundesbank in ihrer Pressemitteilung zur Staatsverschuldung. Steigende Zinsen verteuern die Refinanzierung dieser Schulden, ohne dass die Defizite kleiner werden. Die Straffung bekämpft das Symptom, nicht die Ursache.

Euro Schuldenquote steigt trotz steigender Zinsen weiter

Die Euro Schuldenquote lag Ende 2025 bei 87,8 Prozent der Wirtschaftsleistung. Die EU-Kommission erwartet bis Ende 2027 vier Mitgliedstaaten über der Marke von 100 Prozent. Deutschland verzeichnete 2025 einen Anstieg um 144 Mrd. Euro auf 2,8 Bio. Euro, die Quote steigt von 63,5 in Richtung 68 Prozent bis 2027.

Diese Entwicklung verläuft seit der Finanzkrise von 2008 in eine Richtung. Steigende Verteidigungs- und Infrastrukturausgaben treffen auf strukturelle Defizite, die Quote wächst trotz höherer Zinsen weiter. Das beschreibt ein Anreizsystem, in dem kurzfristige Ausgaben politisch nützen und die Kosten breit über die Zeit anfallen. Wo Defizite langfristig über die Geldmenge finanziert werden, verliert jede gehaltene Einheit schleichend an Kaufkraft.

Bitcoin ist kein Krypto-Sammelbegriff, sondern ein eigenes System mit einer fest definierten Obergrenze von 21 Mio. Einheiten. Diese Grenze steht programmatisch fest und lässt sich durch keine Notenbank und keine Haushaltsentscheidung ausweiten. In einer Geldordnung, deren Schuldenstand strukturell steigt, gewinnt ein Maßstab an Bedeutung, der nicht beliebig vermehrbar ist. Für einen Sparer zählt damit weniger der einzelne Zinsschritt als die Frage, ob das gehaltene Geld vermehrbar ist oder nicht.

Wir berichteten über den Kaufkraftverlust von Euro und US-Dollar und die Rolle der Geldmengenausweitung.

CLARITY Act Zeitplan: Ethik-Streit blockiert die nötigen sieben Demokraten

CLARITY Act Zeitplan: Ethik-Streit blockiert die nötigen sieben Demokraten

Der CLARITY Act liegt seit dem 1. Juni auf dem Senatskalender. Drei Blocker stehen einer Abstimmung im Weg, der 4. Juli gilt als unrealistisch.

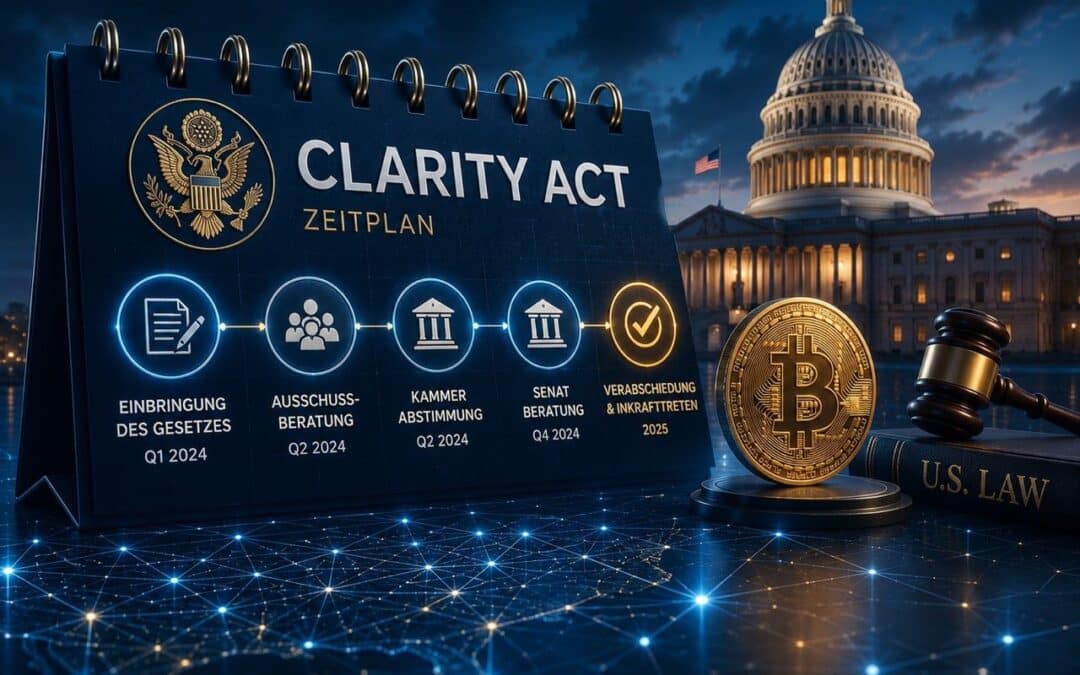
Der CLARITY Act Zeitplan steht im Mittelpunkt der Debatte um das wichtigste Krypto Marktstruktur Gesetz der USA. Seit dem 1. Juni 2026 liegt der Entwurf auf dem Senatskalender, abstimmungsfähig, aber ohne Termin. Drei Konflikte stehen vor der Abstimmung im Plenum.

Ethik-Streit blockiert die sieben fehlenden Demokraten-Stimmen

Der erste Blocker ist ein Streit über Ethik-Regeln. Die Demokraten geben die nötigen 60 Stimmen nicht her, solange Leitplanken rund um die geschäftlichen Krypto-Interessen des Präsidenten fehlen. Das Weiße Haus lehnt solche auf Trump zugeschnittenen Formulierungen ab, das letzte Verhandlungstreffen endete ohne Ergebnis.

Hinzu kommen der Agrar-Teil des Entwurfs und die Zusammenführung der Versionen aus Banken- und Agrarausschuss. Der vollständige Gesetzestext liegt im US-Kongress unter Nummer 3633. Im CLARITY Act Zeitplan wirken diese Punkte strukturell, nicht als Formsache.

15 zu 9 im Bankenausschuss reicht nicht für die 60-Stimmen-Hürde

Das Repräsentantenhaus verabschiedete den Entwurf im Juli 2025 mit 294 zu 134 Stimmen. Am 14. Mai 2026 brachte ihn der Bankenausschuss des Senats mit 15 zu 9 Stimmen weiter. Die zwei zustimmenden Demokraten betonten aber, ihre Zustimmung sei bedingt und nicht automatisch ein Ja im Plenum.

Für das Plenum braucht es 60 Stimmen, also mindestens sieben Demokraten zusätzlich zu allen Republikanern. Der 4. Juli ist kein gesetzlicher Termin, sondern eine selbst gesteckte Zielvorgabe des Weißen Hauses. Die Washington-Korrespondentin Eleanor Terrett nannte ihn am 13. Juni logistisch unmöglich.

Galaxy senkt die Chance auf 60 Prozent, Polymarket auf rund 51 Prozent

Die Prognosemärkte stützen diese Lesart. Galaxy Digital senkte seine Chance für eine Verabschiedung 2026 auf 60 Prozent, Polymarket liegt bei rund 51 Prozent, kurzfristige Kalshi-Kontrakte tiefer. Die Passage bleibt ein offenes Rennen, das ins nächste Jahr rutschen kann.

Ein Punkt geht oft unter. Der CLARITY Act zieht eine Linie zwischen digitalem Rohstoff und Wertpapier. Bitcoin und Ethereum landen auf der Rohstoff-Seite, für sie wäre die Klarheit ein Vorteil. Dieselbe Linie kann viele Altcoins jedoch auf die Wertpapier-Seite drücken, mit deutlich höheren Anforderungen.

Für einen langfristig orientierten Halter ist weniger entscheidend, ob ein Termin hält, als woraus Bitcoins Wert entsteht. Regulatorische Klarheit kann institutionelle Nachfrage erleichtern, sie bleibt aber ein Katalysator und keine Garantie. Bitcoin ist kein Krypto-Sammelbegriff, sondern ein eigenes System mit fester Obergrenze von 21 Mio. Einheiten. Diese Endlichkeit verändert kein Gesetz, und darin liegt der Unterschied zur Altcoin-Frage, die der CLARITY Act erst klären müsste.

Wir berichteten über die Prognose von Kevin O’Leary, der ein Bitcoin Kursziel an die Verabschiedung des CLARITY Act knüpft.

Warsh erste Fed-Sitzung: Markt erwartet vierte Zinspause in Folge

Warsh erste Fed-Sitzung: Markt erwartet vierte Zinspause in Folge

Kevin Warsh leitet am 17. Juni seine erste Sitzung als Fed-Chef. Erwartet wird eine Zinspause bei hartnäckiger Inflation und politischem Druck.


Die Warsh erste Fed-Sitzung markiert das Debüt des neuen Fed-Vorsitzenden Kevin Warsh, der am 22. Mai 2026 ins Amt kam. Am 17. Juni entscheidet das FOMC erstmals unter seiner Leitung über den Leitzins. Der Markt erwartet eine Pause, die Aufmerksamkeit gilt der Rhetorik.

Neuer Fed-Vorsitzender erbt ein Inflationsproblem nahe vier Prozent

Kevin Warsh wurde am 13. Mai mit 54 zu 45 Stimmen bestätigt, der knappsten Abstimmung über einen Fed-Chef in der Geschichte. Er übernimmt von Jerome Powell, der als Gouverneur im Gremium bleibt.

Die Terminmärkte preisen laut CME FedWatch zu rund 97 Prozent eine unveränderte Leitzinsspanne von 3,50 bis 3,75 Prozent ein. Es wäre die vierte Pause in Folge seit dem Zinsschritt im Dezember 2025.

Warsh erste Fed-Sitzung: Energiepreise treiben die Teuerung auf ein Drei-Jahres-Hoch

Die Verbraucherpreise stiegen im Mai um 4,2 Prozent gegenüber dem Vorjahr, ein Drei-Jahres-Hoch und deutlich über dem Zwei-Prozent-Ziel. Der größte Teil geht auf Energiepreise zurück, ausgelöst durch den Krieg im Iran. Die Kernrate ohne Energie und Lebensmittel lag mit 0,2 Prozent zum Vormonat unter den Erwartungen.

Erwartet wird, dass die Erklärung den Hinweis auf mögliche Senkungen streicht und auf eine neutrale Haltung wechselt. Warsh hat zudem eine kleinere Bilanz und ein Überdenken der Inflationsmessung angekündigt. Mitteilung und aktualisierte Projektionen erscheinen auf der Webseite der Federal Reserve veröffentlicht.

Trump fordert niedrigere Zinsen, die Daten sprechen dagegen

Präsident Trump fordert öffentlich niedrigere Zinsen und sieht keinen Grund für eine Erhöhung. Die Daten sprechen dagegen, denn hohe Inflation und ein robuster Arbeitsmarkt schränken den Spielraum für Senkungen ein. Damit steht der neue Fed-Vorsitzende zwischen politischem Druck und geldpolitischer Realität.

Bemerkenswert ist eine Formulierung von Warsh selbst, wonach Inflation eine Entscheidung sei und nicht ein Schicksal. Damit benennt ein Notenbankchef die Geldentwertung implizit als Ergebnis politischer Wahl. Genau hier liegt der strukturelle Kern. Wenn die Geldmenge dehnbar ist und ihre Steuerung von Entscheidungen abhängt, verliert jede gehaltene Einheit an Kaufkraft, sobald expandiert wird.

Bitcoin ist kein Krypto-Sammelbegriff, sondern ein eigenes System mit fester Obergrenze von 21 Mio. Einheiten. Diese Knappheit ist programmatisch festgelegt und hängt nicht von einer Sitzung oder einem Amtsinhaber ab. Ein Wechsel an der Spitze der Notenbank ändert die Anreize des Geldsystems nicht, er macht sie nur sichtbarer. Für einen Sparer zählt deshalb weniger, wer die Fed führt, als die Frage, ob das gehaltene Geld vermehrbar ist oder nicht.

Wir berichteten über die wachsende Fed-Bilanz seit Dezember 2025 und ihre Bedeutung fuer Bitcoin.


Euro-Stablecoin: 37 Banken planen tokenisiertes Fiat unter Lizenzvorbehalt

Euro-Stablecoin: 37 Banken planen tokenisiertes Fiat unter Lizenzvorbehalt

Das Konsortium Qivalis hat einen Euro-Stablecoin von 37 Banken angekündigt. Gestartet ist davon nichts, der Plan steht unter dem Vorbehalt einer behördlichen Lizenz.

In Kürze

  • 37 europäische Banken bündeln im Konsortium Qivalis einen geplanten Euro-Stablecoin.
  • Der Token ist noch nicht gestartet und braucht eine Lizenz der niederländischen Zentralbank DNB.
  • Als tokenisiertes Fiat erbt er die Eigenschaften des Euro, anders als das knappe Bitcoin.

Einen Euro-Stablecoin von 37 Banken hat das Konsortium Qivalis am 20. Mai 2026 angekündigt. Die Gruppe umfasst Institute aus 15 Ländern. Gestartet ist davon nichts, der Plan steht unter dem Vorbehalt einer behördlichen Lizenz.

37 Banken, ein Euro-Stablecoin, eine zentrale Aufsichtsstruktur

Hinter dem geplanten Euro-Stablecoin stehen Banken wie ABN Amro, Intesa Sanpaolo, ING und die Raiffeisen Bank International. Träger ist die in Amsterdam ansässige Gesellschaft Qivalis, die als E-Geld-Institut von der niederländischen Zentralbank DNB zugelassen werden will. Erst nach dieser Genehmigung soll der Token in der zweiten Jahreshälfte 2026 ausgegeben werden.

Der Token soll im Verhältnis 1:1 gedeckt sein, mindestens 40 % über Bankeinlagen, der Rest über liquide Anleihen. Das berichtet die beteiligte CaixaBank. Jeder Baustein, also Emittent, Lizenzgeber und Verwahrer, ist ein zentraler Punkt, an dem ein Konto gesperrt werden kann.

Euro-Stablecoin der Banken gegen die Dollar-Dominanz im Stablecoin-Markt

Das erklärte Ziel ist die Dollar-Dominanz im Stablecoin-Markt. Rund 98 % aller Stablecoins sind an den US-Dollar gekoppelt, der größte Euro-Stablecoin liegt bei nur etwa 434 Mio. US-Dollar. Mit dem Euro-Stablecoin der Banken will Europa diese Lücke schließen.

Eine Ankündigung von 37 Banken ist aber noch keine Akzeptanz im Markt. Der Token muss erst zugelassen, ausgegeben und tatsächlich genutzt werden. Der geplante digitale Euro der EZB ist davon zu trennen, denn er ist Zentralbankgeld und soll erst gegen Ende des Jahrzehnts kommen.

Euro-Stablecoin der Banken erbt jede Schwäche des Euro

Der Euro-Stablecoin der Banken erbt jede Eigenschaft des Euro, auf den er lautet. Ein Stablecoin ist tokenisiertes Fiat, eine digitale Hülle für staatliches Geld. Verliert der Euro an Kaufkraft, verliert auch der Token an Kaufkraft.

An der Geldmenge ändert die Tokenisierung nichts, die Zentralbank kann den Euro weiter ausweiten. Hinzu kommt die Kontrolle, denn wer den Token ausgibt und verwahrt, kann ihn sperren und Adressen ausschließen. Genau hier zeigt sich der Unterschied zu Bitcoin mit seinem fest programmierten Angebot von 21 Mio. Einheiten ohne zentrale Stelle. Ein Euro-Stablecoin digitalisiert das bestehende Geld samt seiner Schwächen, Bitcoin setzt dem ein knappes und erlaubnisfreies Geld entgegen.

Wir berichteten über die Forderung der Bundesbank nach Euro-Stablecoins gegen die Dollar-Dominanz.

US Stablecoin Gesetz nimmt Form an: Reserven, Rücknahme und Kapitalregeln stehen fest

US Stablecoin Gesetz nimmt Form an: Reserven, Rücknahme und Kapitalregeln stehen fest

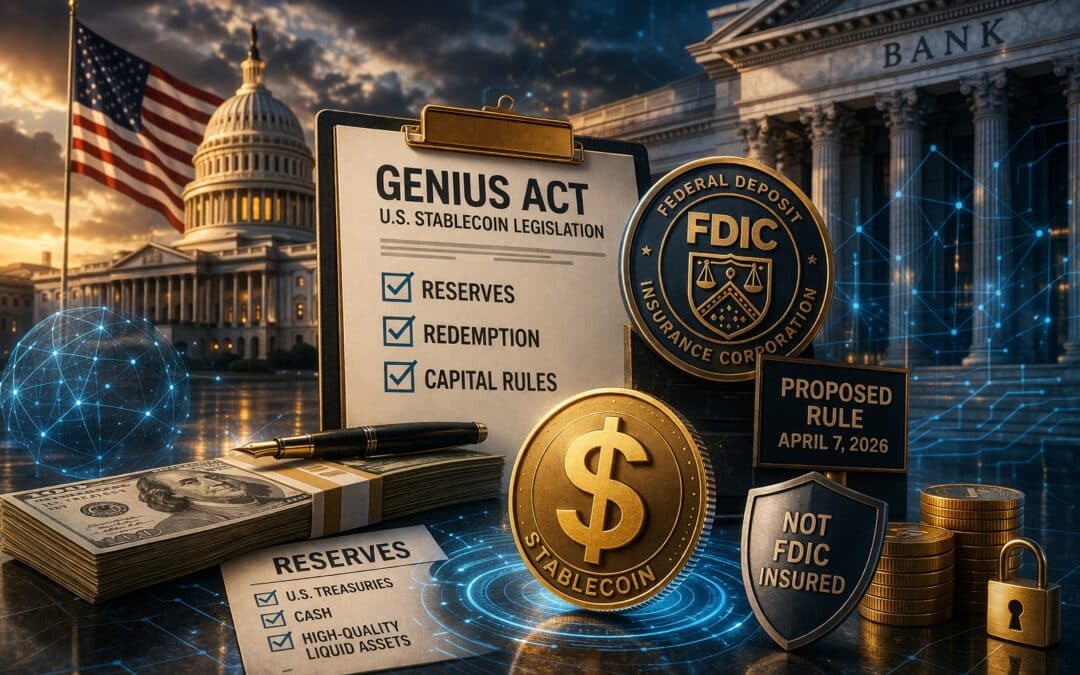
Das US Stablecoin Gesetz GENIUS Act bekommt seinen zweiten Aufsichtsrahmen. Die FDIC hat am 7. April 2026 einen Regelvorschlag verabschiedet, der festlegt wie Banken Stablecoins ausgeben dürfen, welche Reserven sie halten müssen und was für Nutzer nicht gilt: die Einlagensicherung.

US Stablecoin Gesetz: FDIC verabschiedet zweites Regelwerk zum GENIUS Act am 7. April

Die US-Einlagensicherungsbehörde FDIC hat einstimmig einen Regelvorschlag beschlossen, der zentrale Teile des GENIUS Act in konkrete Aufsichtsregeln überführt. Der GENIUS Act wurde 2025 mit breiter Mehrheit in beiden Kammern des Kongresses verabschiedet und ist das erste US-Bundesgesetz, das Stablecoins reguliert. Die neue Stablecoin Regulierung betrifft Banken unter FDIC-Aufsicht, die über Tochtergesellschaften eigene Stablecoins herausgeben wollen.

Es ist der zweite Regelvorschlag der FDIC zum GENIUS Act. Der erste vom Dezember 2025 legte den Antragsprozess fest. Der aktuelle Entwurf geht weiter und definiert die laufenden Anforderungen an Reserven, Kapital, Risikomanagement und Rücknahme.

FDIC-Chairman Travis Hill betonte, der Vorschlag enthalte 144 offene Fragen, zu denen die Öffentlichkeit 60 Tage lang Stellung nehmen kann. Die finale Regelung wird frühestens Ende 2026 erwartet.

Was das US Stablecoin Gesetz für Banken und ihre Kunden konkret vorschreibt

Die Regeln sind klar: Jeder ausgegebene Stablecoin muss durch erkennbare und sichere Reserven gedeckt sein. Die Rücknahme muss innerhalb von zwei Geschäftstagen erfolgen. Herausgeber müssen Kapitalanforderungen erfüllen, die an ihre Größe und ihr Risiko angepasst sind. Dazu kommt ein operativer Puffer, der sich an den Betriebskosten des Vorjahres orientiert.

Der Entwurf lehnt sich eng an den Vorschlag der Bankenaufsicht OCC vom Februar an. Beide Behörden bauen damit parallel den Aufsichtsrahmen für Bank-Stablecoins auf. Für Nutzer ist eine Unterscheidung zentral: Tokenisierte Einlagen, also klassische Bankguthaben auf einer Blockchain, bleiben versichert, solange sie die gesetzliche Definition einer Einlage erfüllen.

Die Technologie ändert daran nichts. Die FDIC stellt klar, dass die Art der Buchführung, ob auf Papier oder auf einer Blockchain, keinen Einfluss auf den Versicherungsschutz hat.

US Stablecoin Gesetz schließt Einlagensicherung für Stablecoin-Halter ausdrücklich aus

Der entscheidende Punkt für Nutzer: Stablecoins selbst sind keine Einlagen. Wer einen Bank-Stablecoin hält, hat keinen Anspruch auf die Einlagensicherung der FDIC. Die Reserven, die den Stablecoin decken, sind zwar bei einer Bank hinterlegt, aber der Schutz gilt nicht für den Endnutzer.

Das unterscheidet einen regulierten Stablecoin grundlegend von einem Bankkonto. Travis Hill hatte diese Linie bereits im März angekündigt und argumentiert, dass eine Einlagensicherung für Stablecoins im Widerspruch zum GENIUS Act stünde, der das Bewerben von Stablecoins als staatlich versichert ausdrücklich verbietet.

Das US Stablecoin Gesetz formalisiert damit den digitalen Dollar als staatlich beaufsichtigtes Zahlungsmittel. Banken bekommen Zugang, Nutzer bekommen Geschwindigkeit, aber die Kontrolle bleibt bei den Aufsichtsbehörden. Wer einen Stablecoin nutzt, bewegt Dollar auf schnelleren Schienen, aber unter denselben Regeln wie im bestehenden Finanzsystem.

Bitcoin funktioniert anders: kein Herausgeber, keine Rücknahmefrist, keine Behörde die Reserven prüft, und ein festes Angebot von 21 Mio. Einheiten das niemand ändern kann. Das US Stablecoin Gesetz modernisiert die Dollar-Infrastruktur. Es ersetzt sie nicht.

Wir berichteten darüber, dass Stablecoins mit 7,2 Bio. US-Dollar erstmals mehr Volumen verarbeitet haben als das US-Bankensystem.