EU Krypto Sanktionen: Brüssel plant erstmals vollständiges Drittland-Verbot

EU Krypto Sanktionen: Brüssel plant erstmals vollständiges Drittland-Verbot

Das 21. Sanktionspaket der EU gegen Russland sieht erstmals ein vollständiges Drittland-Verbot für Krypto-Dienste vor. Die EU Krypto Sanktionen treffen zentrale Plattformen.

Die EU Krypto Sanktionen erreichen eine neue Stufe. Im 21. Sanktionspaket gegen Russland schlägt die EU-Kommission erstmals ein vollständiges Drittland-Verbot für Krypto-Dienste vor. Der Vorschlag wurde am 9. Juni 2026 von Kommissionspräsidentin Ursula von der Leyen vorgestellt.

EU Krypto Sanktionen treffen elf Plattformen mit Transaktionsverbot

Das Paket verhängt ein Transaktionsverbot gegen elf konkrete Krypto-Plattformen, denen vorgeworfen wird, Russland bei der Umgehung von Sanktionen zu helfen. Zusätzlich sollen bis zu 90 russische Banken auf die Vollsanktionsliste. Den offiziellen Rahmen der bisherigen Pakete dokumentiert der Rat der EU auf seiner Sanktionsseite.

Die Neuerung ist das Drittland-Verbot. Die Kommission kann künftig ein Land außerhalb der EU benennen, das Plattformen zur Sanktionsumgehung beherbergt, und sämtliche Krypto-Dienste zwischen diesem Land und EU-Märkten sperren. Im Fokus stehen die Türkei, die Vereinigten Arabischen Emirate und Kasachstan. Wichtig zur Einordnung. Das 21. Paket ist bislang ein Vorschlag, die förmliche Annahme durch den Rat steht aus.

EU Krypto Sanktionen zielen auf zentrale Dienstleister und Stablecoins

Die Maßnahmen richten sich gegen Vermittler. Betroffen sind lizenzierte Dienstleister, Börsen und Stablecoin-Emittenten, also Stellen mit einem identifizierbaren Sitz und einem Betreiber. Frühere EU Krypto Sanktionen zeigen die Linie.

Das 19. Paket vom Oktober 2025 verbot den rubelgedeckten Stablecoin A7A5. Das 20. Paket vom April 2026 untersagte sämtliche in Russland ansässigen Krypto-Dienstleister. Das Bitcoin-Netzwerk selbst, ein Protokoll ohne Betreiber, lässt sich auf demselben Weg nicht abschalten.

EU Krypto Sanktionen: Warum zentrale Plattformen angreifbar sind

Eine Sanktion braucht einen Adressaten. Sie wirkt dort, wo ein Unternehmen reguliert, lizenziert oder zur Mitwirkung gezwungen werden kann. Diese Angriffsfläche bietet jeder zentrale Dienstleister, der Gelder verwahrt und Identitäten kennt.

Das Bitcoin-Protokoll besitzt keinen solchen Adressaten. Es verarbeitet Transaktionen nach festen Regeln, ohne dass eine einzelne Stelle den Zugang verweigern kann. Wer seine Bitcoin selbst verwahrt, hält den Zugriff allein über den eigenen privaten Schlüssel und ist auf keinen Vermittler angewiesen, der gesperrt werden könnte.

Genau hier verläuft die Trennlinie zwischen Bitcoin und dem übrigen Krypto-Markt. Die EU Krypto Sanktionen machen damit sichtbar, welche Form von Geld zensierbar ist und welche nicht. Die Lektion für den Anleger liegt nicht in der einzelnen Maßnahme, sondern in der Einsicht, dass Kontrolle stets einen Mittelsmann voraussetzt.

Wir berichteten über die russische Seite dieser Auseinandersetzung und das Gesetz zur staatlich gelenkten Krypto-Nutzung im Außenhandel.
Pseudo-Goldstandard einfach erklärt: Wie der Staat 1933 das Gold beschlagnahmte

Pseudo-Goldstandard einfach erklärt: Wie der Staat 1933 das Gold beschlagnahmte

Der Pseudo-Goldstandard einfach erklärt zeigt, wie der Goldstandard zwischen den Weltkriegen verwässert wurde und 1933 in eine staatliche Goldkonfiskation mündete. Der Beitrag erklärt den Gold-Devisen-Standard, die Beschlagnahme von 1933 und was daraus für Bitcoin folgt.

Was der Gold-Devisen-Standard war

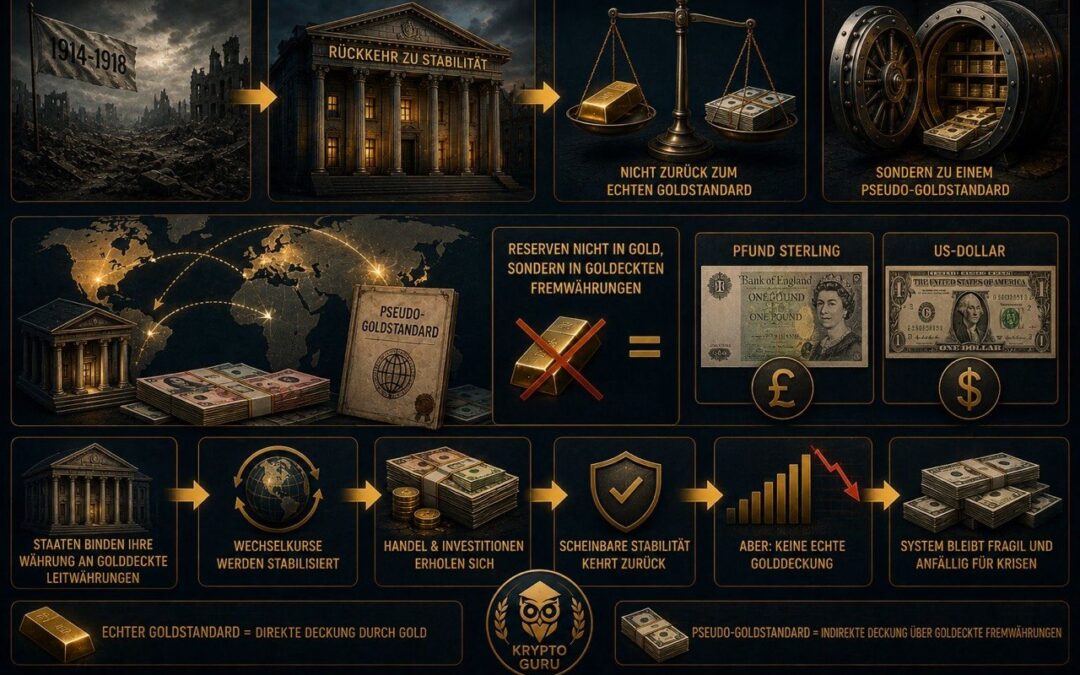
Der Pseudo-Goldstandard einfach erklärt bedeutet: Nach dem Ersten Weltkrieg kehrten viele Länder nicht zum echten Goldstandard zurück, sondern zu einer verwässerten Form. Notenbanken hielten ihre Reserven teils in goldgedeckten Fremdwährungen wie Pfund und US-Dollar statt in Gold selbst.

Auf dieser dünneren Goldbasis ließ sich mehr Geld schaffen, was die Inflationsgefahr erhöhte. Diese Ordnung der späten 1920er Jahre brach 1931 zusammen, als Großbritannien das Gold verließ.

USA, übrige Länder und die Goldkonfiskation von 1933

Die USA hielten länger einen volleren Goldstandard mit Goldmünzen im Umlauf, während die meisten anderen Länder den Gold-Devisen-Standard nutzten. In der Großen Depression geriet aber auch dieses System unter Druck.

1933 nahm Präsident Roosevelt die USA innenpolitisch vom Goldstandard, und 1934 wurde der Goldpreis von 20,67 auf 35 US-Dollar je Unze gesetzt, was den Dollar abwertete. Anders als die Folie nahelegt, war das keine kurze, sondern eine dauerhafte Abkehr. Wie Bitcoin diesem Zugriff durch Eigenverwahrung begegnet, erklärt River Learn unter https://river.com/learn/how-to-get-started-self-custody/.

Executive Order 6102 und warum der Staat das Gold einzog

Mit der Executive Order 6102 vom April 1933 zwang die Regierung die Bürger, ihr Gold gegen 20,67 US-Dollar je Unze abzugeben. Privater Goldbesitz blieb bis 1974 weitgehend verboten. Der Zweck war, die Goldreserven zentral zu bündeln und so Spielraum für eine Ausweitung der Geldmenge und die Abwertung zu schaffen.

Aus Sicht der Österreichischen Schule ist das die Kehrseite eines verwässerten Geldstandards. Murray Rothbard sah in der Kreditausweitung auf dünner Goldbasis einen Treiber von Boom und Krise, und der Zugriff von 1933 zeigt, dass der Staat hartes Geld notfalls beschlagnahmen kann.

Hier setzt der Vergleich mit Bitcoin an. Bitcoin in Eigenverwahrung lässt sich nicht so einfach einsammeln wie physische Münzen, weil es keine physische Wegnahme gibt und die Schlüssel im Kopf oder über Grenzen hinweg transportierbar sind. Saifedean Ammous nennt diese Konfiskationsresistenz einen zentralen Vorteil gegenüber Gold.

Einzuschränken ist, dass der Staat seine Zwangsmacht behält. Er kann Bitcoin verbieten, besteuern, überwachen, die Offenlegung erzwingen oder Handelsplätze beschlagnahmen. „Unbeschlagnahmbar“ ist deshalb zu stark; richtig ist, dass Bitcoin unter sauberer Eigenverwahrung konfiskationsresistenter ist als Gold, aber nicht immun. Ob diese Eigenschaft im Ernstfall trägt, ist eine theoretische Erwartung und keine geprüfte Tatsache. Theorie und Praxis sind zu trennen.

Im vorherigen Bildungsartikel ging es um das Ende des Goldstandards und wie der Erste Weltkrieg das harte Geld beendete.

Warsh erste Fed-Sitzung: Markt erwartet vierte Zinspause in Folge

Warsh erste Fed-Sitzung: Markt erwartet vierte Zinspause in Folge

Kevin Warsh leitet am 17. Juni seine erste Sitzung als Fed-Chef. Erwartet wird eine Zinspause bei hartnäckiger Inflation und politischem Druck.


Die Warsh erste Fed-Sitzung markiert das Debüt des neuen Fed-Vorsitzenden Kevin Warsh, der am 22. Mai 2026 ins Amt kam. Am 17. Juni entscheidet das FOMC erstmals unter seiner Leitung über den Leitzins. Der Markt erwartet eine Pause, die Aufmerksamkeit gilt der Rhetorik.

Neuer Fed-Vorsitzender erbt ein Inflationsproblem nahe vier Prozent

Kevin Warsh wurde am 13. Mai mit 54 zu 45 Stimmen bestätigt, der knappsten Abstimmung über einen Fed-Chef in der Geschichte. Er übernimmt von Jerome Powell, der als Gouverneur im Gremium bleibt.

Die Terminmärkte preisen laut CME FedWatch zu rund 97 Prozent eine unveränderte Leitzinsspanne von 3,50 bis 3,75 Prozent ein. Es wäre die vierte Pause in Folge seit dem Zinsschritt im Dezember 2025.

Warsh erste Fed-Sitzung: Energiepreise treiben die Teuerung auf ein Drei-Jahres-Hoch

Die Verbraucherpreise stiegen im Mai um 4,2 Prozent gegenüber dem Vorjahr, ein Drei-Jahres-Hoch und deutlich über dem Zwei-Prozent-Ziel. Der größte Teil geht auf Energiepreise zurück, ausgelöst durch den Krieg im Iran. Die Kernrate ohne Energie und Lebensmittel lag mit 0,2 Prozent zum Vormonat unter den Erwartungen.

Erwartet wird, dass die Erklärung den Hinweis auf mögliche Senkungen streicht und auf eine neutrale Haltung wechselt. Warsh hat zudem eine kleinere Bilanz und ein Überdenken der Inflationsmessung angekündigt. Mitteilung und aktualisierte Projektionen erscheinen auf der Webseite der Federal Reserve veröffentlicht.

Trump fordert niedrigere Zinsen, die Daten sprechen dagegen

Präsident Trump fordert öffentlich niedrigere Zinsen und sieht keinen Grund für eine Erhöhung. Die Daten sprechen dagegen, denn hohe Inflation und ein robuster Arbeitsmarkt schränken den Spielraum für Senkungen ein. Damit steht der neue Fed-Vorsitzende zwischen politischem Druck und geldpolitischer Realität.

Bemerkenswert ist eine Formulierung von Warsh selbst, wonach Inflation eine Entscheidung sei und nicht ein Schicksal. Damit benennt ein Notenbankchef die Geldentwertung implizit als Ergebnis politischer Wahl. Genau hier liegt der strukturelle Kern. Wenn die Geldmenge dehnbar ist und ihre Steuerung von Entscheidungen abhängt, verliert jede gehaltene Einheit an Kaufkraft, sobald expandiert wird.

Bitcoin ist kein Krypto-Sammelbegriff, sondern ein eigenes System mit fester Obergrenze von 21 Mio. Einheiten. Diese Knappheit ist programmatisch festgelegt und hängt nicht von einer Sitzung oder einem Amtsinhaber ab. Ein Wechsel an der Spitze der Notenbank ändert die Anreize des Geldsystems nicht, er macht sie nur sichtbarer. Für einen Sparer zählt deshalb weniger, wer die Fed führt, als die Frage, ob das gehaltene Geld vermehrbar ist oder nicht.

Wir berichteten über die wachsende Fed-Bilanz seit Dezember 2025 und ihre Bedeutung fuer Bitcoin.


Ripple Umsatzziel 2026: Eine Milliarde US-Dollar ohne XRP-Bestände

Ripple Umsatzziel 2026: Eine Milliarde US-Dollar ohne XRP-Bestände

Ripple-Chef Brad Garlinghouse nennt eine Umsatzmarke von einer Milliarde US-Dollar bis Jahresende, ausdrücklich ohne den Wert der XRP-Bestände.

Ripple Umsatzziel 2026 schließt XRP-Bestände aus der Rechnung aus

Das Ripple Umsatzziel 2026 sieht eine jährliche Umsatzmarke von einer Milliarde US-Dollar bis Jahresende vor. CEO Brad Garlinghouse nannte die Zahl in einem Interview bei Fox Business und klammerte den Wert der XRP-Bestände ausdrücklich aus.

Mit dieser Abgrenzung will das Unternehmen sein operatives Geschäft vom Kurs des eigenen Tokens trennen. Die Erlöse sollen aus Zahlungsabwicklung, dem Stablecoin RLUSD, Treasury-Software und Verwahrdiensten stammen, primär aus internationalen Märkten.

Das Ripple Umsatzziel 2026 stützt sich auf die 2025 getätigten Zukäufe Hidden Road und GTreasury, die zusammen rund 2,25 Mrd. US-Dollar kosteten. Ripple positioniert sich damit als Anbieter von Finanzmarkt-Infrastruktur und nicht als Unternehmen, dessen Wert am Tokenkurs hängt. Genau diese Trennung ist Teil der Botschaft.

Ripple Umsatzziel 2026 bezeichnet eine Run-Rate, keinen realisierten Umsatz

Bei der genannten Zahl handelt es sich um eine Run-Rate, nicht um einen erzielten Jahresumsatz. Eine Run-Rate rechnet die Erlöse eines laufenden Zeitraums auf ein volles Jahr hoch und beschreibt eine erwartete Bahn, keine gebuchte Bilanzzahl. Ripple veröffentlicht keine testierten Finanzberichte, eine unabhängig prüfbare Ausgangsbasis fehlt also. Garlinghouses Angabe ist eine Management-Aussage und ein Ziel, kein bestätigtes Ergebnis.

Das Ripple Umsatzziel 2026 hängt zudem an der weiteren Übernahme von Geschäftskunden und an regulatorischen Fortschritten. Der entsprechende Gesetzesrahmen ist im CLARITY Act angelegt, der den Senatsausschuss bereits passiert hat, aber noch nicht final verabschiedet ist. Ankündigung und Umsetzung sind hier zwei verschiedene Dinge.

Ripple Umsatzziel 2026 trennt Firmenwachstum vom XRP-Kurs

Der XRP-Kurs spiegelt das angekündigte Wachstum bislang kaum wider und notiert deutlich unter dem Niveau früherer Hochs. Das Ripple Umsatzziel 2026 verschiebt den Fokus bewusst weg vom Tokenkurs hin zum operativen Geschäft.

Strukturell zeigt der Vorgang einen grundlegenden Unterschied. Der Wert eines Unternehmens-Tokens hängt von der Geschäftsentwicklung, von Akquisitionen und von der Erlaubnis des Gesetzgebers ab. Es ist ein Anreizsystem, das eine zentrale Stelle steuert und das von ihren Entscheidungen abhängt.

Bitcoin folgt einer anderen Logik. Sein Angebot ist auf 21 Mio. Einheiten festgeschrieben, ohne Unternehmen im Hintergrund und ohne eine Bilanz, deren Zahlen man glauben oder anzweifeln kann. Wer den Unterschied zwischen einem unternehmensgesteuerten Token und einem festen Geldmengenrahmen versteht, erkennt, warum beide Fälle nicht vergleichbar sind.

Wir berichteten über das angekündigte Ripple Rekordquartal und die verschobene CLARITY-Prognose

EU Krypto Sanktionen: Brüssel plant erstmals vollständiges Drittland-Verbot

Bitcoin Halteverhalten erreicht Rekord, während der Preis fällt

Die Langzeitbestände an Bitcoin haben ein Allzeithoch erreicht, obwohl der Kurs am Boden notiert. Das Bitcoin Halteverhalten zeigt eine klare Divergenz.

Das Bitcoin Halteverhalten hat ein Allzeithoch erreicht, während der Kurs nahe seinen Tiefs notiert. Anfang Juni hielten Langzeitadressen rund 16,44 Mio. BTC. Gleichzeitig fiel der Preis zeitweise unter 70.000 US-Dollar.

Bitcoin Halteverhalten erreicht 16,44 Mio. BTC im Langzeitbestand

Als Langzeithalter gilt, wer seine Bitcoin seit mindestens 155 Tagen nicht bewegt hat. Diese Gruppe hält nun rund 16,44 Mio. BTC, etwa 82 Prozent des Umlaufs. Das ist ein absoluter Höchststand, der den bisherigen Wert vom Januar 2024 übertrifft. Der aktuelle Bitcoin-Kurs lässt sich über die institutionelle Datenreihe der Federal Reserve Bank of St. Louis nachvollziehen (https://fred.stlouisfed.org/series/CBBTCUSD).

Der Anstieg vollzog sich über Monate, parallel zu fallenden Kursen. Auslöser des Rückgangs war eine breite Risikoscheu an den Märkten, verstärkt durch den Konflikt zwischen den USA und dem Iran. Die Langzeitbestände wuchsen in genau dieser Schwächephase weiter.

Langzeithalter und kurzfristige Halter: Das Bitcoin Halteverhalten teilt den Markt

Das Bitcoin Halteverhalten trennt zwei Gruppen mit gegenläufigem Muster. Langzeithalter kaufen in der Schwäche und halten, kurzfristige Halter verkaufen in fallende Kurse hinein. Im Bitcoin Halteverhalten wurde diese Trennung zuletzt durch Abflüsse aus den US-Spot-ETFs sichtbar, aus denen über 2 Mrd. US-Dollar abgezogen wurden.

Eine Einschränkung ist wichtig. Ein Teil des Anstiegs entsteht mechanisch, weil im Herbst gekaufte Coins jetzt die 155-Tage-Schwelle überschreiten und damit altern, nicht durch frische Käufe. Altern ist nicht dasselbe wie Kaufen. Belastbar bleibt allein, dass altes Angebot zunehmend in feste Hände wandert. Ob daraus steigende Kurse folgen, sagt die Kennzahl nicht.

Bitcoin Halteverhalten zeigt Akkumulation trotz fallender Kurse

Mancher liest darin die Wiederholung früherer Bärenmarktböden, bei denen Langzeithalter den ganzen Weg nach unten akkumulierten. Dieses Muster ist beschreibbar, ein konkreter Boden ist daraus aber nicht ableitbar.

Der eigentliche Befund liegt tiefer und ist kein Kursziel. Wer Bitcoin über Monate nicht bewegt, verzichtet bewusst auf den schnellen Verkauf zugunsten langfristiger Sicherheit. Diese niedrige Zeitpräferenz verknappt das frei handelbare Angebot. Das schrumpfende Angebot trifft auf eine fest programmierte Obergrenze von 21 Mio. Einheiten. In einem Geld, das niemand beliebig vermehren kann, ist diese feste Knappheit der Grund, warum geduldiges Halten überhaupt rational ist. Die Divergenz zwischen Preis und Bestand ist damit weniger ein Signal für morgen als ein Ausdruck einer strukturellen Geldwahlentscheidung.

Wir berichteten über den Bruch des 2,5-jährigen Abwärtstrends, kurz bevor das Allzeithoch erreicht war.

Ende des Goldstandards: Wie der Erste Weltkrieg das harte Geld beendete

Ende des Goldstandards: Wie der Erste Weltkrieg das harte Geld beendete

Das Ende des Goldstandards begann mit dem Ersten Weltkrieg, als Staaten die Goldeinlösung aussetzten, um den Krieg zu finanzieren. Der Beitrag erklärt, wie aus hartem Geld Papiergeld wurde, warum Inflation als verdeckte Kriegssteuer wirkt und was das für Deutschland 2026 und für Bitcoin bedeutet.

Warum der Krieg den Goldstandard sprengte

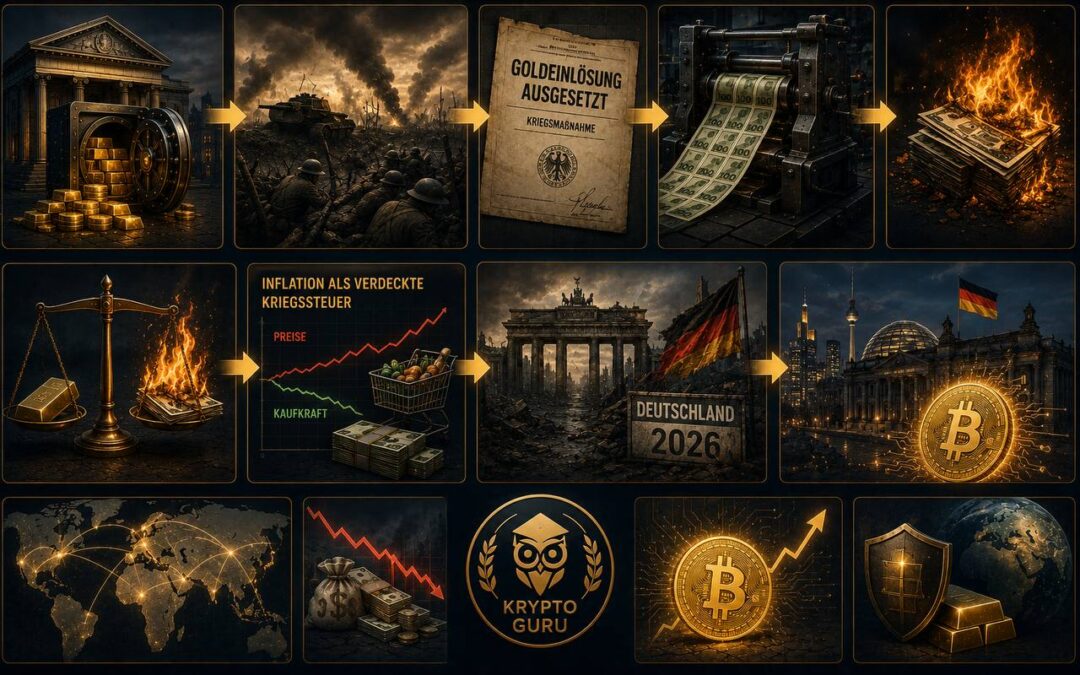
Das Ende des Goldstandards begann mit dem Ersten Weltkrieg. Bei Kriegsbeginn 1914 setzten fast alle beteiligten Länder die Goldeinlösung aus, weil sich ein großer Krieg nicht über laufende Steuern bezahlen ließ. Die feste Bindung an Gold hätte die Ausgaben begrenzt, also gaben die Regierungen sie auf.

Damit endete die internationale Geldordnung, die zuvor jahrzehntelang feste Wechselkurse und stabilen Handel getragen hatte. An ihre Stelle trat Geld, dessen Menge nicht mehr durch Goldreserven gedeckt war.

Papiergeld als Mittel der Kriegsfinanzierung

Ohne Goldbindung konnten Notenbanken Staatsschulden aufkaufen und neues Papiergeld in Umlauf bringen. So wurde die Notenpresse zum stillen Finanzierungsmittel des Krieges, ergänzt durch Anleihen und Steuern. Wie Staaten über das Drucken von Geld ihre Ausgaben decken, beschreibt River Learn unter https://river.com/learn/understanding-fiat-currencies/.

Die Folge war steigende Inflation, in einigen Ländern bis zur Hyperinflation wie in Deutschland 1923. Der Versuch, nach dem Krieg zum Gold zurückzukehren, scheiterte, und der eigentliche Abwertungswettbewerb folgte erst in den 1930er Jahren.

Inflation als verdeckte Kriegssteuer

Der Kern ist eine Umgehung. Statt die Bürger offen über Steuern zu belasten, finanziert der Staat über neues Geld, dessen Kaufkraft sinkt. Ludwig von Mises beschrieb Inflation deshalb als verdeckte Steuer, die ohne Abstimmung erhoben wird. Saifedean Ammous deutet 1914 als den Bruch, der die Tür zum dauerhaften Fiat-Geld öffnete.

Das Muster wirkt bis heute, wenn auch in anderer Form. In Deutschland steigt der Verteidigungsetat 2026 auf rund 108 Mrd. Euro, einen Höchststand seit dem Kalten Krieg, finanziert vor allem über neue Schulden, nachdem Verteidigungsausgaben von der Schuldenbremse ausgenommen wurden. Anders als 1914 kann Deutschland kein Geld selbst drucken, da die Geldpolitik bei der Europäischen Zentralbank liegt.

Aus Sicht der Österreichischen Schule bleibt die Sorge dieselbe. Schuldenfinanzierte Rüstung verschiebt Kosten in die Zukunft und kann den Druck zu einer lockeren Geldpolitik erhöhen. Das ist eine theoretische Einordnung und keine Prognose, denn ob daraus höhere Inflation folgt, hängt von vielen Faktoren ab.

Bitcoin lässt sich vor diesem Hintergrund einordnen. Ein festes, regelbasiertes Angebot kann keine Instanz still ausweiten, um Ausgaben zu verstecken, sodass Kosten als sichtbare Schuld stehen bleiben statt als schleichende Entwertung. Einzuschränken ist, dass der Staat seine Zwangsmacht behält. Er kann Bitcoin besteuern, beschränken oder verbieten, so wie Gold 1933 konfisziert wurde. Bitcoin nimmt also den Hebel der Geldentwertung, nicht die Macht des Staates insgesamt.

Im vorherigen Bildungsartikel berichteten wir über die Kaufkraftverluste von Fiat-Währungen.