Japan US-Anleihen Verkauf erreicht 29,6 Mrd. Dollar: Größter Quartalsverkauf seit 2022

Japan US-Anleihen Verkauf erreicht 29,6 Mrd. Dollar: Größter Quartalsverkauf seit 2022

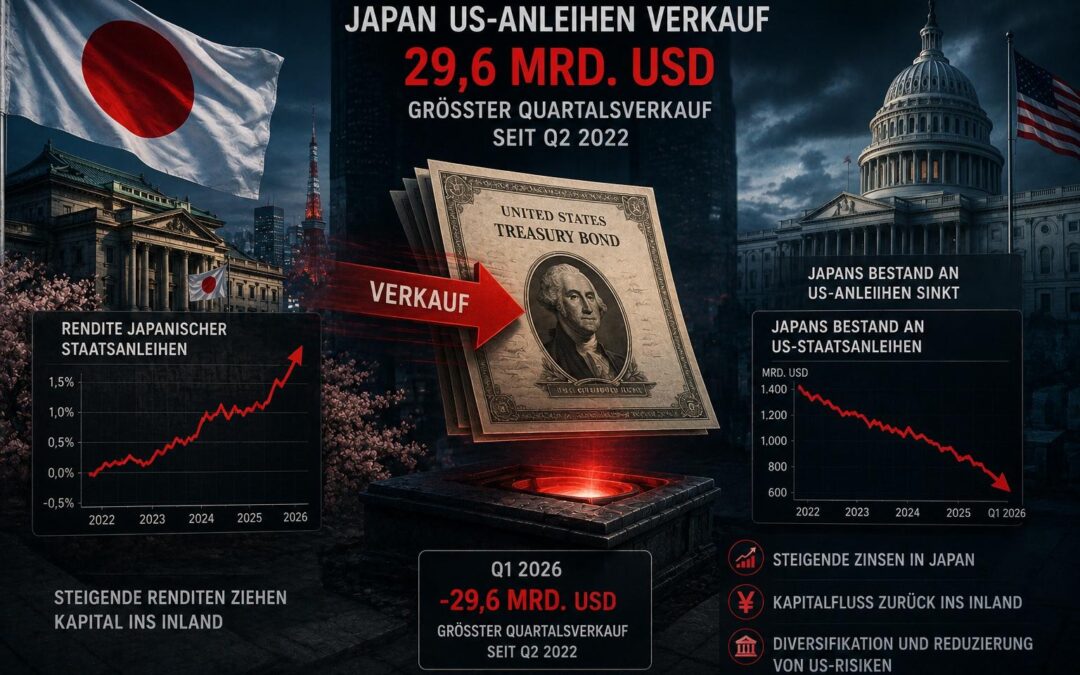
Der Japan US-Anleihen Verkauf hat im ersten Quartal 2026 ein Volumen von 29,6 Mrd. US-Dollar erreicht. Das ist der größte Quartalsverkauf seit dem zweiten Quartal 2022. Auslöser sind steigende Renditen japanischer Staatsanleihen, die Kapital zurück ins Inland ziehen.

Japan verkauft im ersten Quartal 2026 US-Anleihen für 29,6 Mrd. Dollar

Japanische Investoren haben im ersten Quartal 2026 netto US-Staatsanleihen im Wert von 29,6 Mrd. US-Dollar abgestoßen. Damit bleibt Japan zwar mit rund 1,24 Bio. US-Dollar weiterhin der größte ausländische Halter amerikanischer Staatsschulden, doch die Richtung hat sich gedreht.

Der Verkauf erfolgte parallel zu einer abrupten Neubewertung der Zinserwartungen, nachdem die Energiepreise gestiegen waren. Die offiziellen Bestandsdaten veröffentlicht das US-Finanzministerium im Rahmen des Treasury International Capital System. Der Japan US-Anleihen Verkauf ist damit nicht nur ein einmaliges Ereignis, sondern Teil eines strukturellen Musters.

Größter Quartalsverkauf seit dem zweiten Quartal 2022

Die Bank of Japan hat ihre monatlichen Anleihekäufe von 5,7 Bio. Yen im August 2024 auf rund 2,9 Bio. Yen im ersten Quartal 2026 reduziert. Diese Halbierung der Nachfrage lässt die Renditen japanischer Staatsanleihen steigen. Gleichzeitig hat die Notenbank ihren Leitzins auf 0,75 Prozent angehoben, den höchsten Stand seit drei Jahrzehnten.

Japanische Lebensversicherer und Pensionsfonds, die jahrelang im Inland keine Rendite fanden, können nun wieder zuhause verdienen, ohne Währungsrisiko einzugehen. Genau dieses Währungsrisiko machte US-Staatsanleihen lange unattraktiv, sobald die Absicherungskosten einberechnet wurden.

Dieser US-Anleihen Ausverkauf aus japanischer Hand ist damit eine logische Reaktion auf veränderte Renditeunterschiede, nicht auf Panik.

JGB-Renditen auf höchstem Stand seit 1997 ziehen Kapital zurück

Die zehnjährige japanische Staatsanleihe rentiert mit rund 2,8 Prozent auf dem höchsten Stand seit Mai 1997, die dreißigjährige überschritt erstmals seit 1999 die Marke von vier Prozent. Der Japan US-Anleihen Verkauf ist die direkte Folge dieser Entwicklung.

Drei Jahrzehnte lang funktionierte die globale Finanzarchitektur über den Yen-Carry-Trade: Investoren liehen sich billiges Geld in Japan und kauften höher rentierende Anlagen wie US-Staatsanleihen. Diese Mechanik kehrt sich nun um. Trotzdem waren japanische Institutionen über die letzten zwölf Monate netto noch Käufer von Auslandsanleihen, die Repatriierung läuft erst an.

Die steigenden Renditen sind dabei kein Zufall, sondern eine Korrekturmaßnahme gegen die Inflation, die das Fiat-System zuvor selbst erzeugt hat. Jahrelange Geldmengenausweitung wird jetzt durch höhere Zinsen abgebremst, was die Schuldenlast für alle Emittenten verteuert.

Der eigentliche Mechanismus liegt tiefer: Ein Staat, der in eigener Währung verschuldet ist, geht nie technisch bankrott, sondern entwertet seine Währung schrittweise. Das System funktioniert exakt wie konstruiert, doch die Kaufkraft jeder Einheit sinkt mit jedem Zyklus.

Das Monopol des US-Dollars als Weltreservewährung beruhte auf der konstanten Nachfrage ausländischer Halter. Wenn der größte davon seine Bestände reduziert, bröckelt dieses Monopol stückweise. Bitcoin steht dem als Geldordnung ohne Schuldenmechanik gegenüber, mit einem auf 21 Mio. Einheiten begrenzten Angebot ohne Verwässerung.

Wir berichteten über die strukturelle Logik der Fiat-Verschuldung.

Ripple (XRP) – War es das?

Während wir an den Aktienmärkten weiter steigende Kurse sehen, können wir dies im Kryptomarkt wohl kaum sagen. Bitcoin (BTC) konnte sich zwar deutlich erholen, Ripple (XRP) befindet sich aber weiterhin in einer Seitwärtsphase. Sogar unser Breakout war nicht erfolgreich. Müssen wir mit dem nächsten Crash rechnen?

In Kürze

  • XRP Chartanalyse
  • XRP Ausblick

XRP Chartanalyse

Quelle: Tradingview*

In der letzten Woche haben wir uns noch darüber unterhalten und nun ist es geschehen. Ripple (XRP) ist aus seinem Symetrical Triangle nach obenhin ausgebrochen und das sogar mit etwas mehr Volumen.

Leider hat dieser Move nur kurzzeitig gehalten und wir konnten nur mit einem Wick aus unserem Widerstand ausbrechen. Mittlerweile stehen wir sogar tiefer und müssen schauen, ob wir zurück in unserem Support kommen.

Derzeit traden wir bei ca. 1,37 USD und das Handelsvolumen ist wieder deutlich zurückgegangen. Wir hatten einen perfekten Fake-Move bekommen, welcher nun dafür sorgen könnte, dass wir weiter abverkauft werden.

Dies wäre für XRP nicht sonderlich gut, dann würde unser übergeordnetes bearishes Szenario in Kraft treten. Hierfür ist es jedoch noch etwas zu früh. Kurzfristig haben wir noch einen Wick bei ca. 1,10 USD, welcher sich der Markt erst einmal holen könnte.

XRP Ausblick

Quelle: Tradingview*

Übergeordnet hat sich jedoch leider ebenfalls nichts geändert. Wir befinden uns weiterhin in einer schwierigen Phase ohne anständige Akkumulation. Sollten wir von einem Boden ausgehen, bräuchten wir deutlich mehr Volumen.

Danach sieht es jedoch derzeit einfach nicht aus. Wir sehen kein Kaufinteresse in dieser Preiszone, sondern immer wieder Abverkäufe sobald wir etwas steigen. Dies ist vor allem daran ersichtlich, dass wir nach obenhin immer wieder Wicks hinterlassen.

In den ETFs ist es derzeit auch relativ ruhig. Zwar bekommen wir weiterhin Käufe, diese sind jedoch nicht so hoch, dass wir davon ausgehen können, dass XRP nun durch die Decke steigen wird.

Deshalb müssen wir auf einen nachhaltigen Move und mögliche positive geopolitische Änderungen warten, die den Kurs nachhaltig ansteigen lassen und uns endlich aus dieser Range verlassen können.

Klicke hier für die letzte Bitcoin & Ethereum Chartanalyse.

Für eine technische Analyse von Bitcoin, Ethereum, Gold, anderen Altcoins und aktuellen Nachrichten/Ereignissen hat der Autor dieses Video erstellt

Trading Campus

Unser Programm, um das Trading von Grund auf zu erlernen. Eine Videoreihe, Handouts und wöchentliche Live Calls gepaart mit einer Telegram Gruppe machen dich zu einem profitablen Trader. Schließe dich 70+ Teilnehmern an.

Bitcoin Kardaschow Skala: Wie Geld das Energie-Wachstum verursacht

Bitcoin Kardaschow Skala: Wie Geld das Energie-Wachstum verursacht

Bitcoin Kardaschow Skala bezeichnet die Verbindung zwischen einem astronomischen Modell für zivilisatorischen Fortschritt und der Rolle, die Bitcoin als monetärer Anreiz für den Energieausbau spielen kann. Die Idee stammt von Dhruv Bansal, der in seiner Trilogie Bitcoin Astronomy einen unkonventionellen, aber konsistenten Bogen von Geldtheorie zu Zivilisations-Entwicklung schlägt. Sie ist spekulativ, doch sie liefert einen interessanten Rahmen für die Frage, welche zivilisatorische Wirkung ein hartes Geld mit fester Knappheit haben könnte. Wer Bitcoin in einem größeren historischen Maßstab verstehen will, sollte dieses Modell kennen.

Was die Kardaschow-Skala misst und ihre drei Stufen

Die Kardaschow-Skala ist ein 1964 vom sowjetischen Astrophysiker Nikolai Kardaschow vorgeschlagenes Klassifikationsschema für Zivilisationen. Sie bewertet den technischen Fortschritt einer Gesellschaft anhand ihres absoluten Energieverbrauchs. Kardaschow definierte drei Hauptstufen, die jeweils mehrere Größenordnungen voneinander entfernt liegen.

Eine Typ-I-Zivilisation nutzt die gesamte verfügbare Energie ihres Heimatplaneten, was etwa 10 hoch 17 Watt entspricht. Eine Typ-II-Zivilisation harvestet die Energie eines kompletten Sterns, beispielsweise durch eine hypothetische Dyson-Sphäre, mit etwa 10 hoch 26 Watt.

Eine Typ-III-Zivilisation kontrolliert die Energie einer ganzen Galaxie, bei rund 10 hoch 37 Watt. Diese Klassifikation diente Kardaschow ursprünglich dazu, mögliche Signale extraterrestrischer Zivilisationen einordnen zu können.

Energie als astronomischer Maßstab des Fortschritts

Carl Sagan erweiterte die Kardaschow-Skala später durch eine kontinuierliche Formel, die jede Energiemenge einer fraktionalen Skalenposition zuordnen kann. Nach dieser Formel liegt die Menschheit aktuell bei etwa Typ 0,72 oder 0,73, also weit unter Typ I. Konkret nutzen wir global etwa 10 hoch 13 Watt und müssten den Verbrauch um Faktor 10.000 steigern, um die erste Stufe zu erreichen.

Eine ausführliche Anwendung der Skala auf Bitcoin findet sich in Dhruv Bansals Essay Kardashev Money. Die zentrale Idee der Skala bleibt einfach, denn Energie wird als objektiv messbarer Indikator für technologische Reife verstanden.

Damit unterscheidet sich der Ansatz von BIP-orientierten oder kulturellen Maßstäben, weil Energie eine fundamentalere physikalische Größe ist. Astronomen nutzen die Skala unter anderem in der SETI-Forschung, also der Suche nach außerirdischen technischen Zivilisationen.

Wie Bitcoin in die Bitcoin Kardaschow Skala einordnet, vom Type 0,7 zur Type-I-Zivilisation

Bansal verbindet die Kardaschow-Skala mit Bitcoin in einer einfachen, aber weitreichenden These. Geld und gesellschaftlicher Energieverbrauch entwickeln sich nicht unabhängig voneinander, sondern Geld kann den Energieausbau aktiv vorantreiben.

Dhruv Bansal beschreibt es so:

Geld skaliert mit dem Energieverbrauch einer Gesellschaft. Aber Geld skaliert nicht nur als Reaktion auf den Energieverbrauch der Gesellschaft, es verursacht ihn. Blockchains höheren Typs heben Zivilisationen niedrigeren Typs auf der Kardaschow-Skala empor.

Bitcoin wirkt nach dieser Logik als globaler Anreiz, der Energieerzeuger weltweit motiviert, ihre Produktion auszubauen. Jede zusätzliche Kilowattstunde Strom kann durch Mining unmittelbar in Wert umgesetzt werden, was die Erschließung abgelegener oder bisher unwirtschaftlicher Energiequellen rentabel macht. Die Folie nennt eine spekulative Größenordnung von 200 Jahren, um die der Bitcoin Energie Ausbau den Weg zur Typ-I-Zivilisation verkürzen könnte.

Diese Zahl ist hypothetisch und nicht empirisch belegt, denn niemand kann mit Gewissheit prognostizieren, wie sich monetäre Anreize über Jahrhunderte auf den globalen Energieausbau auswirken. Wichtig bleibt deshalb die saubere Trennung zwischen Theorie und empirischem Befund, denn Bansals These ist plausibel innerhalb der Anreiz-Logik der Österreichischen Schule, aber sie bleibt eine Hypothese und kein nachgewiesenes Naturgesetz.

Auch die Annahme, dass Bitcoin tatsächlich die Funktion eines globalen Tauschmittels einnimmt, ist nicht selbstverständlich, weil das System heute primär als Wertspeicher fungiert. Trotzdem hat das Modell der Bitcoin Kardaschow Skala einen klaren analytischen Wert, denn es zeigt, dass Geldsysteme nicht neutral sind, sondern reale Anreize für die Verteilung knapper Ressourcen setzen.

Was bleibt, ist die Beobachtung, dass die Verbindung zwischen Geld und Energie nicht bei Bansal beginnt, sondern eine alte ökonomische Einsicht ist, denn jedes Geldsystem motiviert eine bestimmte Form von Produktion. Bitcoin in der Kardaschow-Skala zu denken ist damit nicht bloß Spekulation, sondern eine Methode, das Verhältnis von Geldordnung und zivilisatorischer Energieentwicklung systematisch zu betrachten.

Im letzten Bildungsartikel berichteten wir über die Bitcoin Mining Effizienz und die unsichtbaren Kosten des Fiat-Clusters.

Deutsche Anleihen Renditen erreichen 3,19 Prozent: Energiepreise als Auslöser, EZB-Fehlallokation als Ursache

Deutsche Anleihen Renditen erreichen 3,19 Prozent: Energiepreise als Auslöser, EZB-Fehlallokation als Ursache

Die deutschen Anleihen-Renditen haben am 18. Mai 2026 ein Niveau von 3,19 Prozent erreicht. Damit notiert die zehnjährige Bundesanleihe auf dem höchsten Stand seit Mai 2011. Mainstream-Kommentare verweisen auf den Iran-Konflikt und steigende Energiepreise, doch der Bewegung liegt eine tiefere Ursache zugrunde.

EZB hat acht Mal gesenkt, jetzt preisen Märkte drei Erhöhungen ein

Seit Juni 2024 hat die EZB ihren Leitzins acht Mal gesenkt, zuletzt auf 2,0 Prozent. Innerhalb weniger Wochen hat sich die Markterwartung vollständig gedreht. Investoren preisen aktuell drei EZB-Zinserhöhungen für 2026 ein, die erste mit einer Wahrscheinlichkeit von 90 Prozent für Juni.

Diese scharfe Umkehr ist kein Versehen, sondern Symptom einer Geldpolitik, die auf Symptome statt auf Strukturen reagiert. Die Stop-and-Go-Mechanik zwischen Lockerung und Straffung wiederholt sich, was den Anleihenmarkt verunsichert. Die deutschen Anleihen-Renditen folgen dieser Logik, indem sie eine Risikoprämie auf zukünftige Inflation einpreisen.

Externe Schocks bringen die Inflation zurück auf die Tagesordnung, schaffen sie aber nicht

Der Brent-Ölpreis nähert sich seinem Vier-Jahres-Hoch, getrieben vom anhaltenden Iran-Konflikt und der unklaren Lage an der Straße von Hormus. Steigende Energiepreise schlagen direkt in die Verbraucherpreise durch und ziehen die Inflationserwartungen wieder nach oben. Mainstream-Medien fokussieren auf diesen Auslöser, weil er klar messbar und politisch unstrittig ist.

Ein Auslöser ist jedoch kein Erzeuger. Energiepreise verstärken bestehende Inflation, sie schaffen sie nicht aus dem Nichts. Wenn die Geldmenge in den vergangenen Jahren konstant geblieben wäre, würde ein Ölpreisanstieg lediglich zu relativen Preisverschiebungen führen, nicht zu allgemeiner Preissteigerung.

Die EZB-Fehlallokation der letzten Jahre wird durch den Iran-Konflikt nicht erzeugt, sondern lediglich sichtbar. Den aktuellen Renditestand der zehnjährigen Bundesanleihe dokumentiert die Bundesbank in ihrer Übersicht der Staatsanleihen des Euroraums. 

Deutsche Anleihen Renditen reagieren auf jahrelange Geldmengenausweitung und Stop-and-Go der EZB

Die EZB-Bilanz wuchs von rund 1,3 Bio. Euro im Jahr 2007 auf zeitweise 8,8 Bio. Euro und liegt aktuell bei rund 6 Bio. Euro. Die M3-Geldmenge der Eurozone hat sich im selben Zeitraum mehr als verdoppelt. Diese Geldmengenausweitung wirkt mit zeitlicher Verzögerung in die Realwirtschaft. Ein Teil der Inflation zeigte sich zunächst in Immobilien- und Aktienpreisen, ein Teil später in Verbraucherpreisen.

Die Schulden-zu-BIP-Quote der Eurozone steigt laut EU-Kommission bis 2027 auf 90,4 Prozent. Damit sind die Voraussetzungen für strukturell höhere Renditen angelegt, unabhängig vom Iran-Konflikt. Die deutschen Anleihen-Renditen spiegeln diese Lage durch eine höhere Risikoprämie wider. Wer 2020 eine zehnjährige Bundesanleihe bei null Prozent gekauft hat, hat real über 30 Prozent Kaufkraft verloren.

Die Annahme, Staatsanleihen seien risikofrei, basiert auf der Vorstellung, dass Emittenten in eigener Währung nicht ausfallen können. Sie können jedoch durch Geldentwertung defaulten. In einem Geldsystem, das auf permanenter Geldmengenausweitung beruht, ist Preisstabilität strukturell nicht erreichbar.

Bitcoin steht dem als programmatische Alternative gegenüber. Sein Angebot ist auf 21 Mio. Einheiten begrenzt und kann von keiner Institution erweitert werden. Wer Knappheit als Geld-Eigenschaft voraussetzt, hat eine kalkulierbare Alternative.

Wir berichteten über die strukturellen Schwächen der EZB-Inflationsmessung.

Bitcoin Mining Effizienz: Die unsichtbaren Kosten des Fiat-Clusters

Bitcoin Mining Effizienz: Die unsichtbaren Kosten des Fiat-Clusters

Bitcoin Mining Effizienz wird in der öffentlichen Debatte oft auf den absoluten Energieverbrauch reduziert. Diese Verkürzung greift jedoch zu kurz, denn jede ökonomische Aktivität verbraucht Energie, und ob dieser Verbrauch sinnvoll oder verschwenderisch ist, lässt sich nicht objektiv messen. Die Österreichische Schule liefert hier seit über 150 Jahren ein klares analytisches Werkzeug, nämlich die Subjektive Wertlehre. Wer Bitcoin verstehen will, sollte diese Perspektive kennen, denn sie verändert die Frage von einem absoluten Maßstab zu einer relativen Bewertung im Vergleich zum bestehenden Geldsystem.

Energie-Verschwendung als subjektive Bewertung

Verschwendung ist immer ein Werturteil, kein objektiver Befund. Wer ein Auto fährt, einen Computer benutzt oder ein Haus heizt, verbraucht Energie, und ob dieser Verbrauch gerechtfertigt ist, hängt allein davon ab, welchen Nutzen die Person daraus zieht. Genau diese Logik wendet die Bitcoin-Theorie auf das Mining an, denn die Marktteilnehmer, die Strom für Mining bezahlen, tun dies freiwillig.

Sie schätzen den Nutzen, den sie aus Bitcoin ziehen, höher ein als die Kosten der eingesetzten Energie. Wäre das nicht der Fall, würden sie ihre Hardware abschalten und ihren Strom anderweitig verwenden. Damit verschiebt sich die Frage von einer technischen zu einer ökonomischen, denn nur der Marktteilnehmer kann beurteilen, ob ein Energieeinsatz aus seiner Sicht sinnvoll ist.

Bitcoin Mining Effizienz im Licht der Subjektiven Wertlehre nach Menger und Mises

Die theoretische Grundlage dieser Sichtweise ist die Subjektive Wertlehre, die Carl Menger 1871 in seinen Grundsätzen der Volkswirtschaftslehre begründet hat. Menger zeigte, dass der Wert eines Gutes nicht in seinen objektiven Eigenschaften liegt, sondern in der subjektiven Einschätzung des Bewertenden.

Ludwig von Mises baute diese Theorie zu einer umfassenden Handlungslehre aus, in der jede wirtschaftliche Entscheidung als individueller Bewertungsakt verstanden wird. Bitcoin Mining Effizienz lässt sich aus dieser Perspektive nicht in Watt oder Joule messen, sondern nur am subjektiven Nutzen, den die Marktteilnehmer aus dem System ziehen.

Eine ausführliche Diskussion dieses Arguments und der Energie-Frage findet sich auf Saifedean Ammous eigener Webseite. Die Konsequenz ist klar, denn solange Menschen freiwillig für Bitcoin bezahlen, ist die zugrundeliegende Energie per Definition nicht verschwendet.

Bitcoin Mining Effizienz im Vergleich zu den unsichtbaren Säulen des Fiat-Clusters

Die Frage der Bitcoin Mining Effizienz wird interessanter, sobald man sie in Relation zum bestehenden Fiat-Geldsystem stellt. Dieses verbraucht ebenfalls Energie, allerdings über ein weit verzweigtes Cluster aus Banken, Filialen, Geldautomaten, Druckereien, Tresoren, Geldtransporten, Server-Infrastruktur und regulatorischen Behörden.

Hinzu kommen die politischen und teilweise militärischen Strukturen, die Reservewährungs-Positionen wie den US-Dollar absichern. Saifedean Ammous bringt das Argument auf den Punkt.

Saifedean Ammous beschreibt es so:

Wenn die Leute finden, dass der Strom es wert ist, dafür zu bezahlen, ist er nicht verschwendet worden. Diejenigen, die den Strom verbrauchen, werden mit der BTC-Währung belohnt.

Konkrete Zahlen unterstreichen den Vergleich. Nach Daten der US-Notenbank Fed entfallen über acht Prozent des US-Bruttoinlandsprodukts auf den Finanzsektor, wenn man Mitarbeiter-Vergütung, Steuern und operative Überschüsse zusammenrechnet. Gary Gensler, Vorsitzender der US-Börsenaufsicht und ehemaliger Dozent am MIT, kommt in seinen eigenen Lehrmaterialien zu vergleichbaren Größenordnungen, mit allein 0,5 bis 1 Prozent des globalen BIP nur für den Zahlungsverkehr.

Die Bitcoin relative Kosten in TWh sind im Vergleich zum gesamten Banken-Energieverbrauch nach mehreren Studien geringer, allerdings ist die Methodologie eines direkten Vergleichs umstritten, weil Bitcoin und das Fiat-System unterschiedliche Funktionen erfüllen. Wichtig bleibt deshalb die Trennung zwischen Argument und empirischem Konsens, denn die These der Bitcoin Mining Effizienz gegenüber Fiat ist eine Argumentationslinie der Österreichischen Schule, kein objektiv gemessener Befund.

Die zentrale ökonomische Logik bleibt jedoch belastbar, denn solange Bitcoin-Nutzer freiwillig für die Sicherheit des Netzwerks zahlen, ist diese Sicherheit ihnen den Energieaufwand wert. Carl Mengers Subjektive Wertlehre liefert dafür den theoretischen Rahmen, weil sie zeigt, dass jede ökonomische Bewertung im Auge des Marktteilnehmers entsteht und nicht im Maßstab eines äußeren Beobachters.

Bitcoin Mining Effizienz wird damit zu einer relativen Frage, die nicht in Watt, sondern im Vergleich der gesellschaftlichen Funktionen beurteilt werden muss. Was bleibt, ist die Erkenntnis, dass die übliche Verkürzung auf den absoluten Energieverbrauch ökonomisch unzureichend ist, denn sie ignoriert sowohl den subjektiven Nutzen der Marktteilnehmer als auch die unsichtbaren Kosten des bestehenden Geldsystems.

Im letzten Bildungsartikel berichteten wir über den Bitcoin Nakamoto Nullpunkt und das theoretische Energie-Gleichgewicht des Mining.

Strategy Bitcoin Kauf überschreitet erstmals 4 Prozent des Supplys

Strategy Bitcoin Kauf überschreitet erstmals 4 Prozent des Supplys

Der Strategy Bitcoin Kauf erreicht einen neuen Meilenstein. Das Unternehmen erwarb zwischen dem 11. und 17. Mai 2026 weitere 24.869 BTC für 2,01 Mrd. US-Dollar und hält damit erstmals mehr als vier Prozent des fixen Bitcoin-Angebots. Der Gesamtbestand liegt jetzt bei 843.738 BTC.

Strategy Bitcoin Kauf: Größter Wocheneinkauf seit dem April-Großeinkauf

Der aktuelle Strategy Bitcoin Kauf ist der größte seit der April-Sequenz mit dem Spitzeneinkauf von 34.164 BTC. In den vergangenen Wochen waren die Käufe deutlich kleiner ausgefallen, mit Volumina zwischen 1.000 und 5.000 BTC.

Der Sprung auf 24.869 BTC in einer einzigen Woche markiert eine deutliche Beschleunigung der Akkumulation. Das Unternehmen meldet seine Käufe regelmäßig per Form 8-K an die US-Börsenaufsicht SEC und veröffentlicht parallel eine entsprechende Mitteilung. Die Saylor Bitcoin Strategie setzt damit ihren Kurs fort, kontinuierlich Eigen- und Vorzugskapital in Bitcoin zu konvertieren.

Durchschnittspreis von 80.985 US-Dollar liegt über der bisherigen Cost Basis

Der durchschnittliche Kaufpreis dieser Tranche lag bei 80.985 US-Dollar pro Bitcoin und damit über dem bisherigen Durchschnitt der Gesamtposition. Die kumulierte Cost Basis steigt dadurch auf 75.700 US-Dollar pro BTC, nachdem sie zuletzt bei 75.527 US-Dollar lag.

Die jüngsten Wochenkäufe lagen meist unter dem Durchschnittspreis und hatten den Wert sukzessive gesenkt. Der aktuelle Kauf bricht dieses Muster und dokumentiert, dass Strategy auch oberhalb der eigenen Kostenbasis akkumuliert.

Finanziert wurde die Transaktion zu 96 Prozent über die Vorzugsaktie STRC, von der in derselben Woche 19,5 Mio. Aktien für rund 1,95 Mrd. US-Dollar emittiert wurden. Die verbleibende STRC-Kapazität liegt bei 17,5 Mrd. US-Dollar. Das berichtet Strategy in der offiziellen Pressemitteilung. 

843.738 BTC entsprechen 4,02 Prozent aller je existierenden Bitcoin

Mit dem aktuellen Bestand kontrolliert ein einzelnes börsennotiertes Unternehmen erstmals mehr als ein Fünfundzwanzigstel des programmatisch fixen Bitcoin-Angebots von 21 Mio. Einheiten. Der BTC Yield seit Jahresbeginn klettert damit auf 12,6 Prozent, gemessen als Zuwachs der Bitcoin-Menge pro verwässerter Aktie.

Strukturell zeigt der Strategy Bitcoin Kauf damit eine konsequente Logik: Eigenkapital aus einem unbegrenzt vermehrbaren Geld wird in ein Asset mit endgültiger Obergrenze überführt. Jeder weitere Coin im Bestand wird dem zirkulierenden Angebot dauerhaft entzogen, sofern das Unternehmen an seiner Halte-Strategie festhält.

Diese Akkumulationsgeschwindigkeit dokumentiert eine niedrige Zeitpräferenz, die in einem Geldsystem beliebiger Geldschöpfung kaum vermittelbar wäre. Wer Eigenkapital systematisch in ein knappes Asset konvertiert, vollzieht eine bewusste Geldwahlentscheidung. Die 4-Prozent-Marke ist kein technisches Detail, sondern ein Hinweis darauf, wie schnell sich Bitcoin-Bestände in einzelnen Bilanzen konzentrieren können, wenn die zugrundeliegende Logik einmal akzeptiert ist.

Bitcoin bleibt mit 21 Mio. Einheiten begrenzt, während staatlich emittierte Währungen unbegrenzt ausgeweitet werden können. Wer früh akkumuliert, sichert sich eine Position innerhalb einer endgültigen Obergrenze.

Wir berichteten über Strategys Annäherung an die 4-Prozent-Marke.