Subjektiver Wert von Geld: Wie der Markt zwischen Bitcoin und US-Dollar entscheidet

Subjektiver Wert von Geld: Wie der Markt zwischen Bitcoin und US-Dollar entscheidet

Der subjektive Wert von Geld bestimmt, warum Bitcoin, US-Dollar und Gold im Wettbewerb stehen. Der Beitrag zeigt, was beim Tausch passiert und wie die relative Stärke der Geldeigenschaften die Bewertung steuert.

Was beim Tausch von Bitcoin gegen US-Dollar geschieht und warum die Gesamtmenge gleich bleibt

Der subjektive Wert von Geld zeigt sich besonders deutlich beim Tausch von Bitcoin gegen US-Dollar. Verkauft jemand Bitcoin für US-Dollar, existieren danach nicht weniger BTC und nicht mehr US-Dollar als zuvor. Es wechselt allein das Eigentum.

Die Gesamtmenge beider Geldformen bleibt durch den einzelnen Tausch unberührt. Was sich verschiebt, ist nur die relative Präferenz: Eine Seite zieht in diesem Moment US-Dollar vor, die andere Bitcoin. Der Preis von Bitcoin gegen US-Dollar ist somit kein objektiver Messwert, sondern das Ergebnis vieler Rangentscheidungen.

Wichtig ist die Trennung: Die US-Dollar-Menge insgesamt verändert sich sehr wohl, doch das geschieht über Kreditvergabe und Zentralbankpolitik, nicht über den Tausch selbst. Bitcoins Angebot ist dagegen im Protokoll festgelegt.

Die subjektive Bewertung und die relative Stärke der monetären Eigenschaften

Steigt der wahrgenommene Wert von Bitcoin, bevorzugt der Markt Bitcoin gegenüber US-Dollar. Diese Verschiebung folgt keiner objektiven Größe, sondern der subjektiven Bewertung der Beteiligten. Geld trägt seinen Wert nicht in sich, er entsteht in den Köpfen jener, die es halten und annehmen.

Carl Menger erklärte diesen Mechanismus über die Marktgängigkeit eines Gutes, also die Leichtigkeit, mit der es sich wieder veräußern lässt. Seinen Originaltext zum Ursprung des Geldes stellt das Nakamoto Institute unter https://nakamotoinstitute.org/literature/on-the-origins-of-money/ bereit.

Saifedean Ammous greift diesen Gedanken auf und zerlegt die Verkäuflichkeit in drei Dimensionen: über die Skala durch Teilbarkeit, über den Raum durch Übertragbarkeit und über die Zeit durch Wertbeständigkeit. Im Wettbewerb der Wertspeicher setzt sich strukturell jenes Geld durch, das diese Eigenschaften relativ am besten erfüllt.

Wie Menger den Ursprung des Geldes erklärt und warum Geld kein objektiver Messwert ist

Geld ist nach Menger keine staatliche Erfindung, sondern eine spontane Ordnung. Es entsteht, weil Menschen im Tausch das jeweils besser verkäufliche Gut bevorzugen, bis sich ein Gut als allgemein angenommenes Tauschmittel durchsetzt. Der subjektive Wert von Geld ist damit der Ausgangspunkt, aus dem sich die gesamte Geldordnung ableitet.

Bitcoin lässt sich als Fortführung dieses Prinzips lesen. Sein Angebot ist auf 21 Mio. BTC begrenzt, die Knappheit ist programmatisch und nicht von Vertrauen in eine Instanz abhängig. Damit zielt Bitcoin auf hohe Verkäuflichkeit über die Zeit, also auf die Eigenschaft, die hartes Geld auszeichnet.

Hier ist Theorie von Praxis zu trennen. Die Herleitung des Geldursprungs gilt als gedankliche Rekonstruktion, nicht als streng bewiesenes Gesetz. Auch die These, das härtere Geld verdränge auf Dauer das weichere, bleibt eine Annahme der Österreichischen Schule.

Bei Bitcoin kommt eine offene Frage hinzu. Seine Verkäuflichkeit über die Zeit ist kurzfristig durch starke Wertschwankungen eingeschränkt, und die langfristige Beständigkeit ist nicht empirisch gesichert, sondern Erwartung. Der subjektive Wert von Geld erklärt damit, warum Bitcoin, US-Dollar und Gold überhaupt im Wettbewerb stehen, er sagt aber nicht voraus, welches Geld der Markt am Ende bevorzugt.

Im vorherigen Bildungsartikel berichteten wir über den Nixon-Schock und das Ende der Goldbindung.
Bank of Japan Zinserhöhung: Das Ende der Nullzins-Ära trifft auch Europas Schuldenlast

Bank of Japan Zinserhöhung: Das Ende der Nullzins-Ära trifft auch Europas Schuldenlast

Die Bank of Japan hebt den Leitzins auf den höchsten Stand seit 1995. Die globale Zinswende trifft auf eine weiter wachsende Schuldenlast im Euroraum.

Die Bank of Japan Zinserhöhung vom 16. Juni markiert das vorläufige Ende einer fast zwei Jahrzehnte langen Nullzins-Politik. Die Notenbank hob den Leitzins auf 1,0 Prozent an, den höchsten Stand seit 1995. Der Schritt reiht sich in eine internationale Straffung ein und trifft auf eine im Euroraum weiter wachsende Schuldenlast.

Bank of Japan Zinserhöhung auf höchsten Stand seit 1995

Die Bank of Japan Zinserhöhung um 25 Basispunkte auf 1,0 Prozent war die erste seit Dezember und fiel mit 7 zu 1 Stimmen. Auslöser ist eine Inflation, die durch den Energiepreisschock des Iran-Kriegs angetrieben wurde.

Die Notenbank signalisierte weitere Schritte, weil die Teuerung über ihr Zwei-Prozent-Ziel abzuweichen droht. Damit verlässt das Land die jahrelange Politik extrem niedriger Zinsen, mit der die Schuldenlast des Staates tragbar gehalten wurde.

Notenbanken straffen weltweit gegen importierte Inflation

Japan steht nicht allein. Die Europäische Zentralbank hat in der Vorwoche ebenfalls erhöht, auch in den USA wächst der Druck auf die Federal Reserve. Gemeinsamer Auslöser ist eine importierte Inflation, die über Energiepreise in die Volkswirtschaften gelangt.

Die offizielle Schuldenstatistik dokumentiert die Bundesbank in ihrer Pressemitteilung zur Staatsverschuldung. Steigende Zinsen verteuern die Refinanzierung dieser Schulden, ohne dass die Defizite kleiner werden. Die Straffung bekämpft das Symptom, nicht die Ursache.

Euro Schuldenquote steigt trotz steigender Zinsen weiter

Die Euro Schuldenquote lag Ende 2025 bei 87,8 Prozent der Wirtschaftsleistung. Die EU-Kommission erwartet bis Ende 2027 vier Mitgliedstaaten über der Marke von 100 Prozent. Deutschland verzeichnete 2025 einen Anstieg um 144 Mrd. Euro auf 2,8 Bio. Euro, die Quote steigt von 63,5 in Richtung 68 Prozent bis 2027.

Diese Entwicklung verläuft seit der Finanzkrise von 2008 in eine Richtung. Steigende Verteidigungs- und Infrastrukturausgaben treffen auf strukturelle Defizite, die Quote wächst trotz höherer Zinsen weiter. Das beschreibt ein Anreizsystem, in dem kurzfristige Ausgaben politisch nützen und die Kosten breit über die Zeit anfallen. Wo Defizite langfristig über die Geldmenge finanziert werden, verliert jede gehaltene Einheit schleichend an Kaufkraft.

Bitcoin ist kein Krypto-Sammelbegriff, sondern ein eigenes System mit einer fest definierten Obergrenze von 21 Mio. Einheiten. Diese Grenze steht programmatisch fest und lässt sich durch keine Notenbank und keine Haushaltsentscheidung ausweiten. In einer Geldordnung, deren Schuldenstand strukturell steigt, gewinnt ein Maßstab an Bedeutung, der nicht beliebig vermehrbar ist. Für einen Sparer zählt damit weniger der einzelne Zinsschritt als die Frage, ob das gehaltene Geld vermehrbar ist oder nicht.

Wir berichteten über den Kaufkraftverlust von Euro und US-Dollar und die Rolle der Geldmengenausweitung.

CLARITY Act Zeitplan: Ethik-Streit blockiert die nötigen sieben Demokraten

CLARITY Act Zeitplan: Ethik-Streit blockiert die nötigen sieben Demokraten

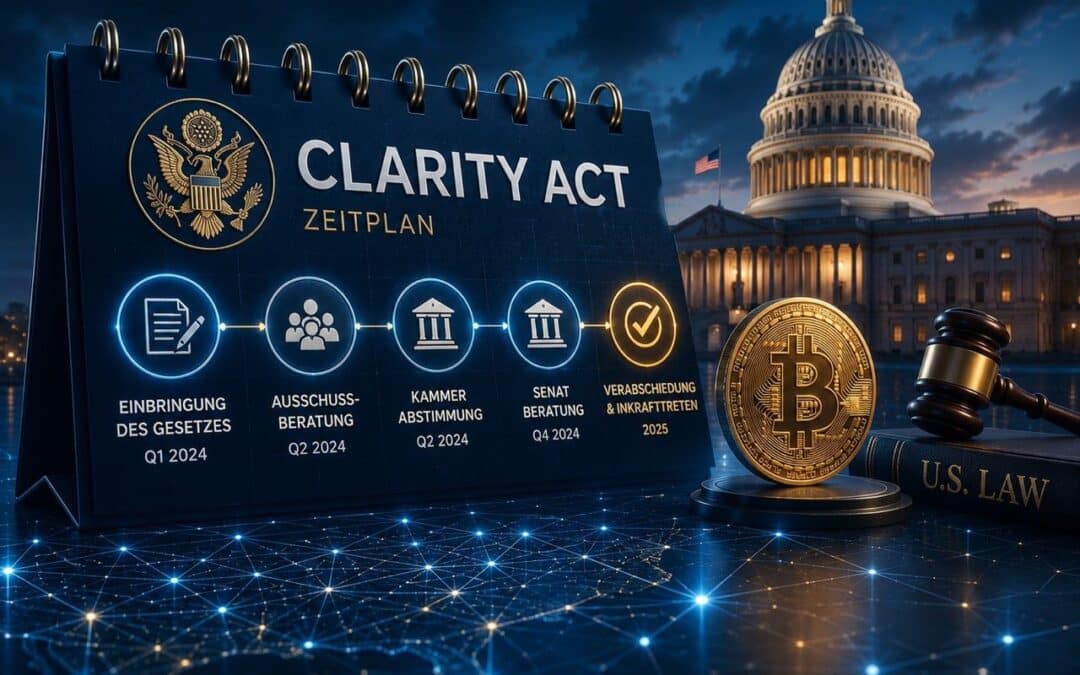
Der CLARITY Act liegt seit dem 1. Juni auf dem Senatskalender. Drei Blocker stehen einer Abstimmung im Weg, der 4. Juli gilt als unrealistisch.

Der CLARITY Act Zeitplan steht im Mittelpunkt der Debatte um das wichtigste Krypto Marktstruktur Gesetz der USA. Seit dem 1. Juni 2026 liegt der Entwurf auf dem Senatskalender, abstimmungsfähig, aber ohne Termin. Drei Konflikte stehen vor der Abstimmung im Plenum.

Ethik-Streit blockiert die sieben fehlenden Demokraten-Stimmen

Der erste Blocker ist ein Streit über Ethik-Regeln. Die Demokraten geben die nötigen 60 Stimmen nicht her, solange Leitplanken rund um die geschäftlichen Krypto-Interessen des Präsidenten fehlen. Das Weiße Haus lehnt solche auf Trump zugeschnittenen Formulierungen ab, das letzte Verhandlungstreffen endete ohne Ergebnis.

Hinzu kommen der Agrar-Teil des Entwurfs und die Zusammenführung der Versionen aus Banken- und Agrarausschuss. Der vollständige Gesetzestext liegt im US-Kongress unter Nummer 3633. Im CLARITY Act Zeitplan wirken diese Punkte strukturell, nicht als Formsache.

15 zu 9 im Bankenausschuss reicht nicht für die 60-Stimmen-Hürde

Das Repräsentantenhaus verabschiedete den Entwurf im Juli 2025 mit 294 zu 134 Stimmen. Am 14. Mai 2026 brachte ihn der Bankenausschuss des Senats mit 15 zu 9 Stimmen weiter. Die zwei zustimmenden Demokraten betonten aber, ihre Zustimmung sei bedingt und nicht automatisch ein Ja im Plenum.

Für das Plenum braucht es 60 Stimmen, also mindestens sieben Demokraten zusätzlich zu allen Republikanern. Der 4. Juli ist kein gesetzlicher Termin, sondern eine selbst gesteckte Zielvorgabe des Weißen Hauses. Die Washington-Korrespondentin Eleanor Terrett nannte ihn am 13. Juni logistisch unmöglich.

Galaxy senkt die Chance auf 60 Prozent, Polymarket auf rund 51 Prozent

Die Prognosemärkte stützen diese Lesart. Galaxy Digital senkte seine Chance für eine Verabschiedung 2026 auf 60 Prozent, Polymarket liegt bei rund 51 Prozent, kurzfristige Kalshi-Kontrakte tiefer. Die Passage bleibt ein offenes Rennen, das ins nächste Jahr rutschen kann.

Ein Punkt geht oft unter. Der CLARITY Act zieht eine Linie zwischen digitalem Rohstoff und Wertpapier. Bitcoin und Ethereum landen auf der Rohstoff-Seite, für sie wäre die Klarheit ein Vorteil. Dieselbe Linie kann viele Altcoins jedoch auf die Wertpapier-Seite drücken, mit deutlich höheren Anforderungen.

Für einen langfristig orientierten Halter ist weniger entscheidend, ob ein Termin hält, als woraus Bitcoins Wert entsteht. Regulatorische Klarheit kann institutionelle Nachfrage erleichtern, sie bleibt aber ein Katalysator und keine Garantie. Bitcoin ist kein Krypto-Sammelbegriff, sondern ein eigenes System mit fester Obergrenze von 21 Mio. Einheiten. Diese Endlichkeit verändert kein Gesetz, und darin liegt der Unterschied zur Altcoin-Frage, die der CLARITY Act erst klären müsste.

Wir berichteten über die Prognose von Kevin O’Leary, der ein Bitcoin Kursziel an die Verabschiedung des CLARITY Act knüpft.

IOTA Tangle Nachweise: Audit Trails startet als Alpha im Notarization-Toolkit

IOTA Tangle Nachweise: Audit Trails startet als Alpha im Notarization-Toolkit

IOTA hat Audit Trails veröffentlicht, eine Lösung für überprüfbare Geschäftsdaten auf dem Tangle. Sie liegt zunächst als Alpha-Version vor.

IOTA Tangle Nachweise sollen Lieferketten und Compliance abdecken

IOTA hat mit Audit Trails eine neue Lösung für überprüfbare Geschäftsdaten veröffentlicht. Die IOTA Tangle Nachweise sollen Unternehmen ermöglichen, Vorgänge über Organisationsgrenzen hinweg prüfbar zu machen.

Das Werkzeug richtet sich an Bereiche, in denen mehrere Parteien dieselbe Datenhistorie überprüfen müssen, etwa Lieferketten, digitale Produktpässe, Zollabwicklung und Compliance-Prozesse. Statt sensible Dokumente offenzulegen, verankern Unternehmen nur Hashes und Metadaten in einer geordneten Historie auf dem öffentlichen Ledger.

Die eigentlichen Inhalte bleiben außerhalb der Blockchain. Über ein rollenbasiertes Zugriffsmodell lässt sich festlegen, wer Einträge schreibt, prüft oder verwaltet. So entsteht ein nachvollziehbarer Beleg über Existenz, Reihenfolge und Integrität eines Datensatzes.

IOTA Tangle Nachweise liegen zunächst als Alpha-Version vor

Audit Trails ist Teil des IOTA-Notarization-Toolkits und steht aktuell als Alpha-Release zur Verfügung. Für Entwickler stellt die IOTA Foundation drei Integrationswege bereit, ein Move-Package, ein Rust-SDK und WebAssembly-Bindings für JavaScript und TypeScript. Mitgelieferte Beispiele decken Zollabwicklung, klinische Studien und digitale Produktpässe ab.

Die technische Dokumentation und die offenen Code-Bausteine stellt die IOTA Foundation im eigenen Entwicklerblog bereit. Der Einsatz ist zunächst auf dem Testnet vorgesehen, ein produktiver Betrieb auf dem Mainnet soll erst bei entsprechender Reife folgen. Die IOTA Tangle Nachweise befinden sich damit ausdrücklich noch in der Experimentierphase.

IOTA Tangle Nachweise zwischen technischem Anspruch und realer Adoption

Die Funktion ist technisch nachvollziehbar konzipiert und adressiert ein reales Problem verteilter Datenbestände. Sie ist allerdings das jüngste in einer langen Reihe von Enterprise-Ankündigungen rund um IOTA.

Schon der Start 2017 war vom Versprechen großer Industrieanwendungen getragen, mit Pilotpartnern wie Volkswagen und Bosch. Die Marktbewertung erreichte Ende 2017 ein Hoch von 5,25 US-Dollar. Heute notiert der Wert mehr als 98 Prozent darunter, die Marktkapitalisierung liegt bei rund 226 Mio. US-Dollar. Zwischen technischer Ankündigung und dauerhaft genutzter Anwendung klafft eine Lücke, die sich über mehrere Zyklen wiederholt. Genau hier liegt der Unterschied zu Bitcoin.

Bitcoin muss keine Unternehmensprozesse abbilden, um seinen Zweck zu erfüllen, sein Wert ergibt sich aus einem fest begrenzten Angebot von 21 Mio. Einheiten und einem Netzwerk, das ohne zentrale Stiftung im Hintergrund auskommt. Eine Plattform, deren Wert von künftiger Adoption abhängt, trägt ein Risiko, das ein knappes Geld ohne Anwendungsversprechen nicht kennt.

Wir berichteten über die strukturelle Bitcoin-Adoption auf Unternehmensseite und ihre messbaren Daten.

DAC8 Bitcoin Steuer: Was die neue EU-Meldepflicht für Halter ab 2026 bedeutet

DAC8 Bitcoin Steuer: Was die neue EU-Meldepflicht für Halter ab 2026 bedeutet

Seit Januar 2026 müssen Kryptowerte-Dienstleister in der EU Transaktionsdaten an die Steuerbehörden melden. Was sich für Bitcoin-Halter ändert.

DAC8 Bitcoin Steuer verpflichtet Dienstleister zur Meldung von Transaktionsdaten

Die DAC8 Bitcoin Steuer betrifft seit dem 1. Januar 2026 alle Anbieter von Kryptowerte-Dienstleistungen in der EU. Grundlage ist die EU-Richtlinie 2023/2226, in Deutschland umgesetzt durch das Kryptowerte-Steuertransparenz-Gesetz.

Verpflichtet werden Börsen, Broker und Verwahrstellen, nicht die einzelnen Halter selbst. Diese Dienstleister müssen Transaktions- und Nutzerdaten an die nationalen Steuerbehörden übermitteln, in Deutschland an das Bundeszentralamt für Steuern. Die Behörden tauschen die Daten anschließend automatisch mit den anderen EU-Staaten aus. Die Regeln gelten unabhängig vom Unternehmenssitz, sobald ein Anbieter Kunden in der EU bedient. Nutzer müssen dafür eine Selbstauskunft mit Steueridentifikationsnummer abgeben.

DAC8 Bitcoin Steuer ändert das Wie der Erfassung, nicht das Ob der Besteuerung

Die DAC8 Bitcoin Steuer schafft keine neuen Besteuerungstatbestände. Sie verändert nicht, ob ein Gewinn steuerpflichtig ist, sondern auf welchem Weg die Finanzverwaltung davon erfährt. Die bestehende steuerliche Systematik bleibt unberührt, in Deutschland also auch die einjährige Haltefrist nach Paragraf 23 EStG.

Wer Bitcoin länger als ein Jahr privat hält und dann verkauft, bleibt nach geltendem Recht steuerfrei. Den vollständigen Wortlaut der Richtlinie samt Meldepflichten und Sorgfaltsprozeduren stellt die EU im Amtsblatt bereit. Bei verspäteter, unvollständiger oder fehlerhafter Meldung drohen den Dienstleistern Bußgelder von bis zu 50.000 Euro pro Fall.

DAC8 Bitcoin Steuer sieht erste Meldungen bis Juli 2027 vor

Der erste Meldezeitraum umfasst das Kalenderjahr 2026. Die erste jährliche Meldung an das Bundeszentralamt für Steuern ist bis zum 31. Juli 2027 fällig. Die DAC8 Bitcoin Steuer erfasst dabei zentrale Intermediäre, nicht die unmittelbare Verwahrung außerhalb dieser Anbieter.

Strukturell verschiebt sich das Verhältnis zwischen Bürger und Finanzbehörde. Was bisher über die eigene Steuererklärung lief, wird zur automatisch gemeldeten Information, vergleichbar mit klassischen Bankkonten. Hier liegt der Unterschied zwischen einem Vermögenswert in fremder Verwahrung und einem selbst gehaltenen. Ein über eine Börse gehaltener Bestand ist erfasst und meldefähig, ein in eigener Verwahrung gehaltener Bitcoin ist es nicht.

Diese Trennung beschreibt, wer die Kontrolle über die Information hat. Bitcoin wurde als System konzipiert, das ohne eine zentrale meldende Stelle auskommt. Wer den Unterschied zwischen Verwahrung durch Dritte und eigener Verfügungsgewalt versteht, erkennt, warum Selbstverwahrung im Kern eine Frage der Souveränität ist und nicht der Steuervermeidung.

Wir berichteten über die parallelen Krypto-Reformpläne in Deutschland und der EU im Zusammenhang mit der DAC8 Bitcoin Steuer.