Morgan Stanley Sammelklage zeigt Risiko von Drittverwahrung bei Edelmetallen

Morgan Stanley Sammelklage zeigt Risiko von Drittverwahrung bei Edelmetallen

Eine Sammelklage gegen Morgan Stanley zeigt, wie Kunden jahrzehntelang für Edelmetalle zahlten, die möglicherweise nie physisch existierten. Der Fall wirft ein Schlaglicht auf das Drittverwahrung Risiko.

Die Morgan Stanley Sammelklage aus dem Jahr 2005 zeigt, was mit Vermögenswerten geschieht, die auf dem Papier existieren, physisch aber nicht auffindbar sind. Kunden zahlten über Jahrzehnte Lagergebühren für Edelmetalle, die die Bank nach eigenen Angaben verwahrte. Am Ende stand ein Vergleich über 4,4 Mio. US-Dollar, ohne dass Morgan Stanley ein Fehlverhalten eingestand.

Morgan Stanley Sammelklage deckt Lücke zwischen Zahlung und Lagerung auf

Im August 2005 reichte der Anleger Selwyn Silberblatt aus Maine die Morgan Stanley Sammelklage gegen Morgan Stanley DW Inc. ein, eine Vorgängergesellschaft der heutigen Bank. Die Klage richtete sich gegen die Praxis, Kunden Edelmetalle zu verkaufen, die angeblich vollständig in ihrem Eigentum standen und sicher gelagert wurden.

Tatsächlich, so der Vorwurf, tätigte Morgan Stanley für einen Teil der Kunden keine konkrete Investition oder erwarb Edelmetalle von geringerem Wert als vereinbart. Betroffen waren Käufe zwischen Februar 1986 und Januar 2007. Der Fall verdeutlicht ein strukturelles Drittverwahrung Risiko: Eine Gebührenrechnung allein beweist nicht, dass ein allokiertes Gut existiert.

Morgan Stanley Sammelklage endet mit 4,4 Millionen Dollar Vergleich

Der Fall wurde vor dem US-Bundesbezirksgericht für den südlichen Bezirk von New York verhandelt. Morgan Stanley einigte sich mit den Klägern auf einen Vergleich in Höhe von 4,4 Mio. US-Dollar, bestehend aus 1,5 Mio. US-Dollar in bar sowie Leistungen im Wert von rund 2,9 Mio. US-Dollar in Form veränderter Geschäftspraktiken.

Ein Schuldeingeständnis war damit nicht verbunden, die Bank begründete den Vergleich mit den Kosten eines langwierigen Rechtsstreits. Details hält die Vergleichsübersicht fest. Erst eine geprüfte, allokierte Lagerung schließt die Lücke zwischen Zahlung und Eigentum.

Zwei Jahrzehnte Lagergebühren ohne Gegenwert: Die Morgan Stanley Sammelklage

Das Problem ist strukturell und nicht auf eine Anlageklasse beschränkt. Wer Verwahrung an einen Dritten delegiert, überträgt die Kontrolle über dessen tatsächliche Existenz. Ein Anreizsystem, in dem Verwahrer laufende Gebühren erhalten, ohne dass Kunden die Bestände unabhängig prüfen können, begünstigt genau diese Lücke.

Bitcoin unterscheidet sich hier strukturell. Wer Bitcoin in Selbstverwahrung hält, ist nicht auf die Zusicherung eines Dritten angewiesen, dass ein Bestand existiert. Das feste Angebot von 21 Mio. Bitcoin und die öffentlich überprüfbare Blockchain ersetzen Vertrauen in eine Institution durch mathematische Nachprüfbarkeit. Die Morgan Stanley Sammelklage zeigt damit exemplarisch, warum die Frage nach echtem Eigentum älter ist als Bitcoin, aber durch Bitcoin erstmals technisch lösbar wird.

Wir berichteten über die Abkehr von zentraler Verwahrung.
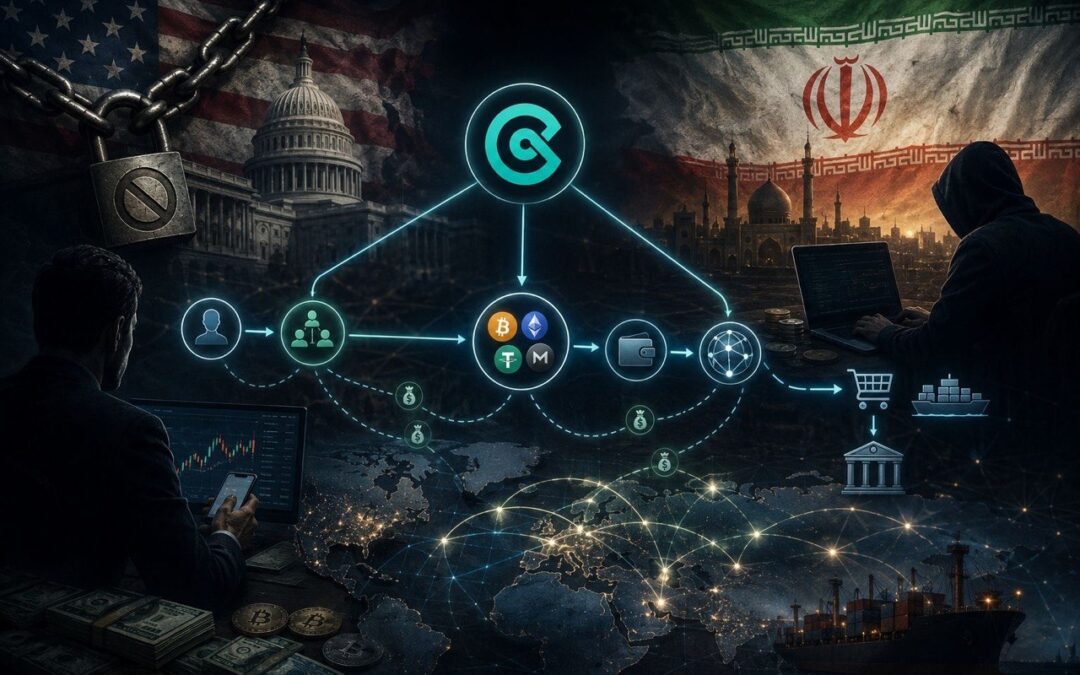
CoinEx Iran Sanktionen: Wie iranische Akteure die US-Restriktionen umgingen

CoinEx Iran Sanktionen: Wie iranische Akteure die US-Restriktionen umgingen

Eine Analyse von TRM Labs zeigt, dass seit 2019 rund 3,84 Mrd. US-Dollar ueber die Boerse CoinEx aus dem Iran flossen. Die Stablecoins der Zentralbank Iran spielten dabei eine zentrale Rolle.

CoinEx Iran Sanktionen: 3,84 Milliarden Dollar flossen seit 2019 aus dem Land

Die Frage nach den CoinEx Iran Sanktionen rueckt eine Boerse ins Licht, die als Ausgang zum Weltmarkt diente. Nach einer Analyse der Blockchain-Firma TRM Labs schleusten iranische Akteure seit 2019 rund 3,84 Mrd. US-Dollar ueber die Plattform CoinEx. Ziel war, die Abschottung durch US-Sanktionen zu umgehen.

CoinEx selbst wurde nicht sanktioniert. Die Boerse hat nach Bekanntwerden der Vorwuerfe ihre Identitaetspruefungen verschaerft und Nutzer aus dem Iran gesperrt. Das ist eine nachtraegliche Reaktion auf den Druck, keine vorausschauende Vorkehrung.

TRM Labs zeichnet die Geldstroeme nach: Nobitex als Eingang, CoinEx als Ausgang

Die Analyse beschreibt eine klare Arbeitsteilung entlang der Kette. Die in den Iran-Transaktionen verwendeten Mittel stammten den Angaben zufolge teils aus der iranischen Zentralbank und liefen als USDT-Stablecoins ueber mehrere Zwischen-Wallets. Den Eingang bildete die groesste inlaendische Boerse Nobitex, den Ausgang zum internationalen Markt die Plattform CoinEx.

Dass sich diese Wege ueberhaupt nachzeichnen lassen, liegt an der Struktur der eingesetzten Token. Jede Transaktion ist dauerhaft auf einer oeffentlichen Datenbank gespeichert und damit fuer Analysefirmen sichtbar. Die genannten 3,84 Mrd. US-Dollar gelten daher als Untergrenze, da Werkzeuge zur Verschleierung und direkte Geschaefte ausserhalb zentraler Boersen nicht vollstaendig erfasst sind.

Parallel handelte die zustaendige US-Behoerde auf staatlicher Ebene. Am 2. Juni 2026 sanktionierte das Office of Foreign Assets Control die Boersen Nobitex, Wallex, Bitpin und Ramzinex, wie das US-Finanzministerium auf seiner offiziellen Seite mitteilte. Laut den Angaben verarbeitete allein Nobitex 2025 mehr als die Haelfte aller iranischen Zufluesse in digitalen Vermoegenswerten.

CoinEx Iran Sanktionen: Wie die Zentralbank Iran den Rial mit Stablecoins stuetzte

Der Fall zeigt eine Eigenschaft, die im Alltag oft uebersehen wird. Ein an den US-Dollar gebundener Stablecoin ist kein staatenloses Geld, sondern ein Anspruchsschein, dessen Wert von einem Emittenten und dessen Reserven abhaengt. Genau deshalb konnte die iranische Zentralbank diese Token nutzen, um Mittel zu bewegen und den fallenden Rial zu stuetzen.

Hier wird die Trennung zwischen Bitcoin und uebrigem Krypto wichtig. Ein Stablecoin uebertraegt die Eigenschaften des Fiatgeldes, an das er gebunden ist, in eine digitale Huelle, samt der Moeglichkeit, Adressen zu sperren oder einzufrieren. Seine Menge bleibt steuerbar, weil eine zentrale Stelle ueber Ausgabe und Deckung entscheidet.

Eine Geldform, deren Angebot programmatisch auf 21 Mio. Einheiten begrenzt ist, folgt einer anderen Logik. Ihr Wert haengt nicht an einer Bindung, die ein Staat oder ein Unternehmen jederzeit anpassen kann, sondern an einer festen, nicht verhandelbaren Knappheit. Wer diesen Unterschied kennt, erkennt, warum Stablecoins als Umgehungswerkzeug taugen, ein knappes und unabhaengiges Geld dagegen ein anderes Problem loest.

Wir berichteten ueber den Einbruch des Bitcoin-Mining im Iran nach den US-Angriffen.

DAC8 Bitcoin Steuer: Was die neue EU-Meldepflicht für Halter ab 2026 bedeutet

DAC8 Bitcoin Steuer: Was die neue EU-Meldepflicht für Halter ab 2026 bedeutet

Seit Januar 2026 müssen Kryptowerte-Dienstleister in der EU Transaktionsdaten an die Steuerbehörden melden. Was sich für Bitcoin-Halter ändert.

DAC8 Bitcoin Steuer verpflichtet Dienstleister zur Meldung von Transaktionsdaten

Die DAC8 Bitcoin Steuer betrifft seit dem 1. Januar 2026 alle Anbieter von Kryptowerte-Dienstleistungen in der EU. Grundlage ist die EU-Richtlinie 2023/2226, in Deutschland umgesetzt durch das Kryptowerte-Steuertransparenz-Gesetz.

Verpflichtet werden Börsen, Broker und Verwahrstellen, nicht die einzelnen Halter selbst. Diese Dienstleister müssen Transaktions- und Nutzerdaten an die nationalen Steuerbehörden übermitteln, in Deutschland an das Bundeszentralamt für Steuern. Die Behörden tauschen die Daten anschließend automatisch mit den anderen EU-Staaten aus. Die Regeln gelten unabhängig vom Unternehmenssitz, sobald ein Anbieter Kunden in der EU bedient. Nutzer müssen dafür eine Selbstauskunft mit Steueridentifikationsnummer abgeben.

DAC8 Bitcoin Steuer ändert das Wie der Erfassung, nicht das Ob der Besteuerung

Die DAC8 Bitcoin Steuer schafft keine neuen Besteuerungstatbestände. Sie verändert nicht, ob ein Gewinn steuerpflichtig ist, sondern auf welchem Weg die Finanzverwaltung davon erfährt. Die bestehende steuerliche Systematik bleibt unberührt, in Deutschland also auch die einjährige Haltefrist nach Paragraf 23 EStG.

Wer Bitcoin länger als ein Jahr privat hält und dann verkauft, bleibt nach geltendem Recht steuerfrei. Den vollständigen Wortlaut der Richtlinie samt Meldepflichten und Sorgfaltsprozeduren stellt die EU im Amtsblatt bereit. Bei verspäteter, unvollständiger oder fehlerhafter Meldung drohen den Dienstleistern Bußgelder von bis zu 50.000 Euro pro Fall.

DAC8 Bitcoin Steuer sieht erste Meldungen bis Juli 2027 vor

Der erste Meldezeitraum umfasst das Kalenderjahr 2026. Die erste jährliche Meldung an das Bundeszentralamt für Steuern ist bis zum 31. Juli 2027 fällig. Die DAC8 Bitcoin Steuer erfasst dabei zentrale Intermediäre, nicht die unmittelbare Verwahrung außerhalb dieser Anbieter.

Strukturell verschiebt sich das Verhältnis zwischen Bürger und Finanzbehörde. Was bisher über die eigene Steuererklärung lief, wird zur automatisch gemeldeten Information, vergleichbar mit klassischen Bankkonten. Hier liegt der Unterschied zwischen einem Vermögenswert in fremder Verwahrung und einem selbst gehaltenen. Ein über eine Börse gehaltener Bestand ist erfasst und meldefähig, ein in eigener Verwahrung gehaltener Bitcoin ist es nicht.

Diese Trennung beschreibt, wer die Kontrolle über die Information hat. Bitcoin wurde als System konzipiert, das ohne eine zentrale meldende Stelle auskommt. Wer den Unterschied zwischen Verwahrung durch Dritte und eigener Verfügungsgewalt versteht, erkennt, warum Selbstverwahrung im Kern eine Frage der Souveränität ist und nicht der Steuervermeidung.

Wir berichteten über die parallelen Krypto-Reformpläne in Deutschland und der EU im Zusammenhang mit der DAC8 Bitcoin Steuer.

EU Krypto Sanktionen: Brüssel plant erstmals vollständiges Drittland-Verbot

EU Krypto Sanktionen: Brüssel plant erstmals vollständiges Drittland-Verbot

Das 21. Sanktionspaket der EU gegen Russland sieht erstmals ein vollständiges Drittland-Verbot für Krypto-Dienste vor. Die EU Krypto Sanktionen treffen zentrale Plattformen.

Die EU Krypto Sanktionen erreichen eine neue Stufe. Im 21. Sanktionspaket gegen Russland schlägt die EU-Kommission erstmals ein vollständiges Drittland-Verbot für Krypto-Dienste vor. Der Vorschlag wurde am 9. Juni 2026 von Kommissionspräsidentin Ursula von der Leyen vorgestellt.

EU Krypto Sanktionen treffen elf Plattformen mit Transaktionsverbot

Das Paket verhängt ein Transaktionsverbot gegen elf konkrete Krypto-Plattformen, denen vorgeworfen wird, Russland bei der Umgehung von Sanktionen zu helfen. Zusätzlich sollen bis zu 90 russische Banken auf die Vollsanktionsliste. Den offiziellen Rahmen der bisherigen Pakete dokumentiert der Rat der EU auf seiner Sanktionsseite.

Die Neuerung ist das Drittland-Verbot. Die Kommission kann künftig ein Land außerhalb der EU benennen, das Plattformen zur Sanktionsumgehung beherbergt, und sämtliche Krypto-Dienste zwischen diesem Land und EU-Märkten sperren. Im Fokus stehen die Türkei, die Vereinigten Arabischen Emirate und Kasachstan. Wichtig zur Einordnung. Das 21. Paket ist bislang ein Vorschlag, die förmliche Annahme durch den Rat steht aus.

EU Krypto Sanktionen zielen auf zentrale Dienstleister und Stablecoins

Die Maßnahmen richten sich gegen Vermittler. Betroffen sind lizenzierte Dienstleister, Börsen und Stablecoin-Emittenten, also Stellen mit einem identifizierbaren Sitz und einem Betreiber. Frühere EU Krypto Sanktionen zeigen die Linie.

Das 19. Paket vom Oktober 2025 verbot den rubelgedeckten Stablecoin A7A5. Das 20. Paket vom April 2026 untersagte sämtliche in Russland ansässigen Krypto-Dienstleister. Das Bitcoin-Netzwerk selbst, ein Protokoll ohne Betreiber, lässt sich auf demselben Weg nicht abschalten.

EU Krypto Sanktionen: Warum zentrale Plattformen angreifbar sind

Eine Sanktion braucht einen Adressaten. Sie wirkt dort, wo ein Unternehmen reguliert, lizenziert oder zur Mitwirkung gezwungen werden kann. Diese Angriffsfläche bietet jeder zentrale Dienstleister, der Gelder verwahrt und Identitäten kennt.

Das Bitcoin-Protokoll besitzt keinen solchen Adressaten. Es verarbeitet Transaktionen nach festen Regeln, ohne dass eine einzelne Stelle den Zugang verweigern kann. Wer seine Bitcoin selbst verwahrt, hält den Zugriff allein über den eigenen privaten Schlüssel und ist auf keinen Vermittler angewiesen, der gesperrt werden könnte.

Genau hier verläuft die Trennlinie zwischen Bitcoin und dem übrigen Krypto-Markt. Die EU Krypto Sanktionen machen damit sichtbar, welche Form von Geld zensierbar ist und welche nicht. Die Lektion für den Anleger liegt nicht in der einzelnen Maßnahme, sondern in der Einsicht, dass Kontrolle stets einen Mittelsmann voraussetzt.

Wir berichteten über die russische Seite dieser Auseinandersetzung und das Gesetz zur staatlich gelenkten Krypto-Nutzung im Außenhandel.

EU Krypto Sanktionen: Brüssel plant erstmals vollständiges Drittland-Verbot

Bitcoin Halteverhalten erreicht Rekord, während der Preis fällt

Die Langzeitbestände an Bitcoin haben ein Allzeithoch erreicht, obwohl der Kurs am Boden notiert. Das Bitcoin Halteverhalten zeigt eine klare Divergenz.

Das Bitcoin Halteverhalten hat ein Allzeithoch erreicht, während der Kurs nahe seinen Tiefs notiert. Anfang Juni hielten Langzeitadressen rund 16,44 Mio. BTC. Gleichzeitig fiel der Preis zeitweise unter 70.000 US-Dollar.

Bitcoin Halteverhalten erreicht 16,44 Mio. BTC im Langzeitbestand

Als Langzeithalter gilt, wer seine Bitcoin seit mindestens 155 Tagen nicht bewegt hat. Diese Gruppe hält nun rund 16,44 Mio. BTC, etwa 82 Prozent des Umlaufs. Das ist ein absoluter Höchststand, der den bisherigen Wert vom Januar 2024 übertrifft. Der aktuelle Bitcoin-Kurs lässt sich über die institutionelle Datenreihe der Federal Reserve Bank of St. Louis nachvollziehen (https://fred.stlouisfed.org/series/CBBTCUSD).

Der Anstieg vollzog sich über Monate, parallel zu fallenden Kursen. Auslöser des Rückgangs war eine breite Risikoscheu an den Märkten, verstärkt durch den Konflikt zwischen den USA und dem Iran. Die Langzeitbestände wuchsen in genau dieser Schwächephase weiter.

Langzeithalter und kurzfristige Halter: Das Bitcoin Halteverhalten teilt den Markt

Das Bitcoin Halteverhalten trennt zwei Gruppen mit gegenläufigem Muster. Langzeithalter kaufen in der Schwäche und halten, kurzfristige Halter verkaufen in fallende Kurse hinein. Im Bitcoin Halteverhalten wurde diese Trennung zuletzt durch Abflüsse aus den US-Spot-ETFs sichtbar, aus denen über 2 Mrd. US-Dollar abgezogen wurden.

Eine Einschränkung ist wichtig. Ein Teil des Anstiegs entsteht mechanisch, weil im Herbst gekaufte Coins jetzt die 155-Tage-Schwelle überschreiten und damit altern, nicht durch frische Käufe. Altern ist nicht dasselbe wie Kaufen. Belastbar bleibt allein, dass altes Angebot zunehmend in feste Hände wandert. Ob daraus steigende Kurse folgen, sagt die Kennzahl nicht.

Bitcoin Halteverhalten zeigt Akkumulation trotz fallender Kurse

Mancher liest darin die Wiederholung früherer Bärenmarktböden, bei denen Langzeithalter den ganzen Weg nach unten akkumulierten. Dieses Muster ist beschreibbar, ein konkreter Boden ist daraus aber nicht ableitbar.

Der eigentliche Befund liegt tiefer und ist kein Kursziel. Wer Bitcoin über Monate nicht bewegt, verzichtet bewusst auf den schnellen Verkauf zugunsten langfristiger Sicherheit. Diese niedrige Zeitpräferenz verknappt das frei handelbare Angebot. Das schrumpfende Angebot trifft auf eine fest programmierte Obergrenze von 21 Mio. Einheiten. In einem Geld, das niemand beliebig vermehren kann, ist diese feste Knappheit der Grund, warum geduldiges Halten überhaupt rational ist. Die Divergenz zwischen Preis und Bestand ist damit weniger ein Signal für morgen als ein Ausdruck einer strukturellen Geldwahlentscheidung.

Wir berichteten über den Bruch des 2,5-jährigen Abwärtstrends, kurz bevor das Allzeithoch erreicht war.

Strategy Bitcoin Kauf treibt Gesamtbestand auf 846.842 BTC

Strategy Bitcoin Kauf treibt Gesamtbestand auf 846.842 BTC

Strategy hat in einer Woche 1.587 BTC für 100 Mio. US-Dollar gekauft und hält jetzt 846.842 Bitcoin. Parallel meldet das Unternehmen eine USD-Reserve von 1,1 Mrd. US-Dollar.

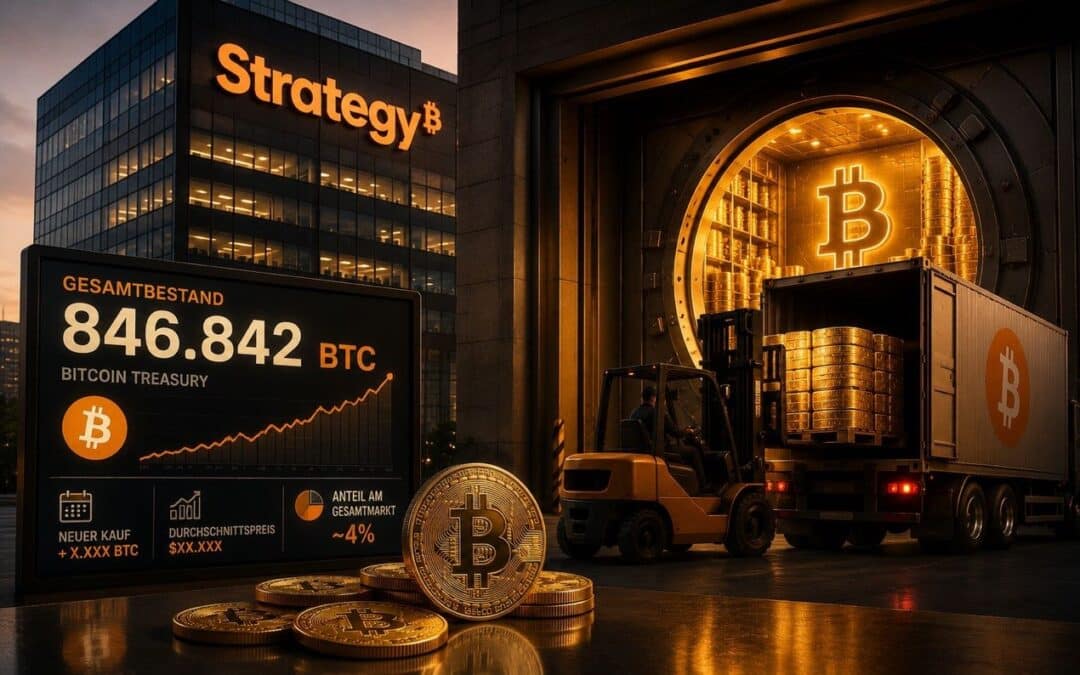
Der Strategy Bitcoin Kauf geht in die nächste Runde. Das Unternehmen erwarb zwischen dem 8. und 14. Juni 2026 weitere 1.587 BTC und hebt seinen Gesamtbestand damit auf 846.842 Bitcoin. Das geht aus einem Form 8-K hervor, das Strategy am 15. Juni veröffentlicht hat.

Strategy Bitcoin Kauf bringt 1.587 BTC für 100 Millionen Dollar in die Bilanz

Der aktuelle Strategy Bitcoin Kauf umfasste ein Volumen von 100 Mio. US-Dollar bei einem Durchschnittspreis von 63.024 US-Dollar pro BTC. Dieser Wochenpreis liegt deutlich unter dem durchschnittlichen Einstand des gesamten Bestands von 75.656 US-Dollar.

Jeder Kauf unterhalb der Kostenbasis senkt den Gesamtdurchschnitt und verbessert die Bilanzposition bei einem späteren Kursanstieg. Insgesamt hat das Unternehmen nun 64,07 Mrd. US-Dollar in Bitcoin investiert. Mit 846.842 BTC hält Strategy rund vier Prozent aller jemals existierenden Bitcoin und bleibt der größte börsennotierte Halter weltweit. Das fixe Maximum von 21 Mio. Coins macht diesen Anteil strukturell relevant.

ATM-Aktienverkauf finanziert den jüngsten Strategy Bitcoin Kauf vollständig

Finanziert wurde der Zukauf erneut über das At-the-Market-Programm. Strategy verkaufte in der Woche 1.732.553 MSTR-Stammaktien und erzielte daraus einen Nettoerlös von 209 Mio. US-Dollar. Operative Cashflows werden nicht belastet, das Form 8-Kdokumentiert die Finanzierung im Detail.

Parallel meldet das Unternehmen eine USD-Reserve von 1,1 Mrd. US-Dollar zum 14. Juni. Diese im Dezember 2025 eingerichtete Liquiditätsreserve dient der Zahlung von Dividenden auf die Vorzugsaktien und von Zinsen auf bestehende Verbindlichkeiten. Strategy Bitcoin Bestand und Dollar-Reserve sind damit zwei getrennte Hebel innerhalb derselben Bilanz.

Strategy Bitcoin Kauf folgt unverändert dem bekannten Treasury-Muster

Das Modell bleibt vom Aktienkurs abhängig. Sinkt der Kurs der MSTR-Aktie dauerhaft unter den Wert der gehaltenen Bitcoin, verliert die Finanzierung ihre Grundlage. Solange Kapitalmarkt-Zugang und Bitcoin-Nachfrage bestehen, entsteht eine planbare Nachfragestruktur.

Die Struktur dahinter ist eindeutig monetär. Strategy wandelt Eigenkapital in ein Asset mit fester Obergrenze von 21 Mio. Einheiten um. Jeder Kauf entfernt Bitcoin dauerhaft aus dem zirkulierenden Angebot, sofern das Unternehmen an seiner Halte-Strategie festhält. In einem Geldsystem, in dem Zentralbanken die Geldmenge beliebig ausweiten können, ist das eine bewusste Abwägung. Wer Geld hält, das unbegrenzt vermehrt werden kann, verliert Kaufkraft. Wer ein Asset hält, dessen Angebot programmatisch begrenzt ist, setzt auf das Gegenteil.

Wir berichteten über den Strategy Bitcoin Kauf von 4.871 BTC, der den Bestand auf 766.970 BTC brachte.